
الديزل والشحن يعيدان تسعير أمن الطاقة

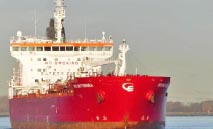
تدخل أسواق الطاقة العالمية مرحلة أكثر تعقيداً، بعدما باتت تكلفة تأمين البرميل ونقله وتكريره لا تقل أهمية عن سعر الخام نفسه، وسط اضطرابات تضرب حلقات متعددة في سلسلة الإمداد. فمن واشنطن، حيث تُدرس قيود على صادرات الديزل بعد تجاوز سعره 6 دولارات للغالون، إلى أسواق الشحن التي شهدت قفزة تاريخية في أجور الناقلات العملاقة، وصولاً إلى الخصومات الضخمة على الخام العراقي والهجمات الإلكترونية المحتملة على السفن، تتشكل خريطة جديدة تتداخل فيها اعتبارات الأسعار والأمن والمخاطر الجيوسياسية.
ولا تتحرك هذه التطورات في مسارات منفصلة، بل ترتبط ببعضها عبر معادلة واحدة: كل اضطراب في الإنتاج أو التكرير أو النقل يرفع تكلفة وصول الطاقة إلى المستهلك النهائي، لكنه في الوقت نفسه يخلق فرصاً أمام الشركات القادرة على اقتناص الخامات المخفضة أو امتلاك بنية لوجستية مرنة تسمح لها بإعادة توجيه التدفقات بسرعة.
معضلة الديزل
تدرس واشنطن الحد من صادرات بعض المنتجات النفطية، وفي مقدمتها الديزل، بعدما تجاوز متوسط سعره الأمريكي 6 دولارات للغالون للمرة الأولى، ووصل إلى نحو 6.40 دولار، في وقت تتزايد فيه حساسية الأسعار مع اقتراب موسم الحصاد والتدفئة. والفكرة تبدو مباشرة: الاحتفاظ بكميات أكبر داخل الولايات المتحدة لزيادة المعروض المحلي والضغط على الأسعار نزولاً.
لكن حسابات السوق أكثر تعقيداً، لأن الصادرات ليست مجرد فائض يمكن حجبه من دون تداعيات. فالمصافي الأمريكية تنتج أكثر من 5.5 مليون برميل يومياً من الديزل والديزل المتجدد، وتصدر نحو 1.7 مليون برميل يومياً، أي قرابة ثلث الإنتاج. وتوفر الأسواق الخارجية، بأسعارها المرتفعة، حافزاً مهماً للمصافي للحفاظ على معدلات تشغيل وإنتاج مرتفعة.
ومن هنا تظهر المفارقة؛ فتقييد الصادرات قد يخفض الأسعار المحلية لفترة قصيرة، لكنه قد يجعل تشغيل بعض المصافي بطاقتها المرتفعة أقل جاذبية اقتصادياً، بما يدفعها إلى خفض معالجة الخام، ومن ثم تقليص إنتاج الديزل والبنزين ووقود الطائرات معاً. وبذلك يمكن لإجراء يستهدف زيادة المعروض أن يقود، بصورة غير مباشرة، إلى تراجعه لاحقاً.
طلب خارجي
تزداد حساسية أي قرار أمريكي بسبب الدور المتنامي للديزل الأمريكي في الأسواق الخارجية. فقد كانت أمريكا اللاتينية الوجهة الأكبر للصادرات خلال 2025 بحصة بلغت 37 %، بينما استحوذت أوروبا على 22 %. لكن الصادرات المتجهة إلى السوق الأوروبية تضاعفت في 2026 إلى نحو 396 ألف برميل يومياً، في ظل اشتداد الطلب وشح الإمدادات.
وتتركز الصادرات في مصافي ساحل خليج المكسيك، ما يجعل الطلب الخارجي عنصراً رئيسياً في اقتصاديات تشغيل تلك المنشآت. وإذا تقلصت الكميات المتاحة للتصدير، فقد تواجه أوروبا وآسيا ضغوطاً إضافية للبحث عن موردين بديلين، في وقت تعاني فيه سوق المنتجات المكررة بالفعل اضطرابات واسعة.
وتكمن المعضلة في أن أي تحسن قصير الأجل في الأسعار الأمريكية قد يأتي على حساب ارتفاع الأسعار خارج الولايات المتحدة، بينما يمكن أن تعود الضغوط لاحقاً إلى السوق المحلية إذا أدى تراجع ربحية التصدير إلى خفض إنتاج المصافي. وهكذا تصبح العلاقة بين حماية المستهلك المحلي والحفاظ على كفاءة قطاع التكرير أكثر حساسية.
قفزة الشحن
في الجانب الآخر من سوق الطاقة، سجلت تكلفة النقل البحري مستويات غير مسبوقة. فقد تجاوزت أجرة ناقلة النفط العملاقة على المسار القياسي من الخليج العربي إلى الصين مليون دولار يومياً للمرة الأولى، وبلغت 1.035 مليون دولار في 14 سبتمبر، مقارنة بنحو 45 ألف دولار يومياً قبل الحرب، أي بزيادة تتجاوز 23 ضعفاً.
ولا تعكس هذه القفزة نقص السفن وحده، بل ارتفاع مخاطر المرور عبر الممرات الحيوية وتحول جزء من الشحنات إلى ترتيبات ومسارات بديلة. وبلغت تكلفة نقل الخام من خليج عُمان إلى الصين نحو 644 ألف دولار يومياً، رغم أن هذا المسار لا يتطلب عبور مضيق هرمز، ما يكشف مدى اتساع علاوة المخاطر في السوق.
وفي البحر الأحمر، دفعت المخاطر بعض ناقلات «في إل سي سي» و«سويزماكس» إلى تجنب باب المندب، بينما اتجهت شحنات إلى مسارات أطول حول رأس الرجاء الصالح. وكل يوم إضافي في الرحلة يعني بقاء السفينة خارج السوق فترة أطول، واستهلاك جزء أكبر من طاقة الأسطول المتاحة، وبالتالي ارتفاع أسعار الشحن.
تأمين مكلف
تتضاعف الضغوط مع ارتفاع تكلفة التأمين ضد مخاطر الحرب، بعدما أوقفت خمس من أكبر أندية التأمين البحري بعض تغطيات عبور باب المندب في أغسطس، قبل عودة التغطية بمعدلات أعلى عقب ترتيبات لإعادة التأمين. وهكذا لم تعد فاتورة نقل النفط تتكون من أجرة السفينة والوقود فقط، بل أصبحت علاوة المخاطر عنصراً أساسياً في تسعير الرحلات.
ويمتد تأثير ذلك مباشرة إلى المصافي الآسيوية، إذ يمكن أن ترتفع تكلفة البرميل الواصل إليها حتى إذا ظل سعر الخام مستقراً. وهذا يضغط على هوامش التكرير، ويرفع تكلفة المنتجات النفطية، ويغير المفاضلة بين الخامات وفق موقعها الجغرافي وإمكانية نقلها، لا وفق سعرها الأساسي فقط.
كما أن طول الرحلات وتحول التدفقات يستهلكان طاقة أكبر من أسطول الناقلات العالمي، وهو ما يجعل اضطراب ممر بحري واحد قادراً على إعادة تسعير مسارات تبعد عنه آلاف الكيلومترات. وهنا تتحول الجغرافيا من مجرد عامل لوجستي إلى عنصر مؤثر مباشرة في قيمة البرميل.
مرونة تجارية
تكشف هذه الاستراتيجية كيف يمكن للاضطرابات نفسها التي ترفع تكلفة الطاقة عالمياً أن تفتح فرصاً تجارية أمام الشركات التي تمتلك القدرة المالية واللوجستية على التحرك. فشراء خام بخصم كبير ثم استخدامه في التكرير يتيح تحرير كميات أخرى من الخام للتصدير بأسعار السوق الدولية، وهو ما يعزز مرونة إدارة المحفظة النفطية.
وتعكس صادرات العراق بدورها حجم التقلبات؛ إذ بلغت نحو مليوني برميل يومياً في سبتمبر، مقابل 2.354 مليون برميل يومياً في أغسطس و1.374 مليون برميل يومياً في يوليو، وفق بيانات «كبلر» الواردة في المادة. ويعني هذا التذبذب أن الأسعار وحدها لم تعد العامل الحاسم، بل أصبحت القدرة الفعلية على إخراج البراميل ونقلها بأمان جزءاً من القيمة الاقتصادية للشحنة.
سوق تعيد حساب المخاطر
تجمع هذه التطورات خيطاً اقتصادياً واحداً: سوق الطاقة لم تعد تسعّر البرميل وفق العرض والطلب التقليديين وحدهما، بل تضيف إليه تكلفة الممر الآمن والسفينة المتاحة والتأمين والحماية الرقمية والقدرة على الوصول إلى الخام المناسب في الوقت المناسب. وبين ديزل أمريكي تجاوز 6 دولارات للغالون، وناقلة تتجاوز أجرتها مليون دولار يومياً، وخام عراقي يباع بخصومات تصل إلى 27 دولاراً للبرميل، تتسع الفجوة بين الشركات التي تتحمل كلفة الاضطراب وتلك القادرة على تحويله إلى فرصة. وفي المرحلة المقبلة، قد تصبح كفاءة الشراء والنقل وإدارة المخاطر عاملاً لا يقل تأثيراً في هوامش شركات الطاقة عن حركة أسعار النفط ذاتها.