التضخم الأميركي يهوي بناسداك 503 نقاط

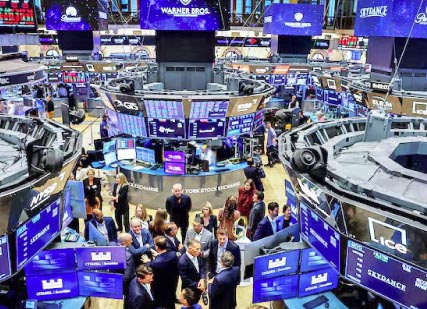
تلقت بورصة وول ستريت ضربة قوية خلال تعاملات الأربعاء، بعدما أثارت بيانات التضخم الأميركية الأعلى من التوقعات موجة بيع واسعة في أسهم التكنولوجيا والذكاء الاصطناعي، دفعت مؤشر ناسداك إلى خسارة أكثر من 500 نقطة، وسط مخاوف متزايدة من اضطرار مجلس الاحتياطي الفيدرالي إلى استئناف رفع أسعار الفائدة لكبح الضغوط التضخمية المتصاعدة.
وجاءت الخسائر في وقت كانت فيه الأسواق تراهن على استمرار صعود الأسهم المرتبطة بالذكاء الاصطناعي، التي قادت معظم مكاسب البورصة الأميركية منذ بداية العام، قبل أن تعيد البيانات الاقتصادية الأخيرة المخاوف بشأن ارتفاع تكاليف التمويل وانعكاساتها على تقييمات الشركات، خصوصاً تلك التي تعتمد على الاقتراض لتمويل توسعاتها التكنولوجية.
خسائر المؤشرات
وأظهرت البيانات الأولية تراجع مؤشر ناسداك المجمع بمقدار 502.90 نقطة، تعادل 1.85%، ليغلق عند 26701.48 نقطة، مسجلاً أكبر انخفاض نسبي بين المؤشرات الرئيسية الثلاثة، نتيجة الضغوط القوية التي تعرضت لها أسهم شركات التكنولوجيا والحوسبة والذكاء الاصطناعي.
وانخفض مؤشر ستاندرد آند بورز 500 بمقدار 83.96 نقطة، أو 1.08 %، ليصل إلى 7721.49 نقطة، فيما تراجع مؤشر داو جونز الصناعي بصورة محدودة بلغت 45.23 نقطة، تعادل 0.09 %، ليغلق عند 51624.78 نقطة.
ويكشف التفاوت بين أداء المؤشرات الثلاثة عن تركز عمليات البيع في الشركات التكنولوجية مرتفعة التقييم، بينما أظهرت الأسهم الصناعية والتقليدية قدرة نسبية على مقاومة الضغوط، ما يشير إلى إعادة توزيع المستثمرين لأموالهم بعيداً عن القطاعات الأكثر حساسية لتحركات أسعار الفائدة.
صدمة التضخم
وجاءت موجة التراجع عقب صدور بيانات مكتب إحصاءات العمل الأميركي، التي أظهرت تسارع ارتفاع أسعار المستهلكين خلال سبتمبر، مدفوعاً بقفزة أسعار البنزين واتساع الضغوط السعرية لتشمل قطاعات أخرى خارج الطاقة. وأعادت هذه البيانات المخاوف من استمرار التضخم عند مستويات تتطلب سياسة نقدية أكثر تشدداً، بعدما كان المستثمرون يأملون في استقرار الأسعار بما يسمح للاحتياطي الفيدرالي بالحفاظ على تكاليف اقتراض أقل.
وتكتسب زيادة أسعار البنزين أهمية خاصة، لأنها تنعكس بصورة مباشرة على نفقات المستهلكين، وقد تنتقل آثارها إلى تكاليف النقل والإنتاج والتوزيع، ما يزيد احتمالات استمرار الضغوط التضخمية في الاقتصاد الأميركي.
كما أن اتساع ارتفاع الأسعار خارج قطاع الطاقة يشكل إشارة أكثر إثارة للقلق بالنسبة إلى صناع السياسة النقدية، لأنه قد يعكس ضغوطاً تضخمية يصعب احتواؤها بمجرد تراجع أسعار النفط أو الوقود.
رهانات الفائدة
وسارعت أسواق المال إلى تعديل توقعاتها بشأن قرارات الاحتياطي الفيدرالي، إذ أظهرت أداة «فيد ووتش» التابعة لمجموعة «سي إم إي» ارتفاع احتمال زيادة أسعار الفائدة خلال أكتوبر إلى 37 %، مقارنة بنحو 22 % في اليوم السابق. وتعني هذه القفزة، البالغة 15 نقطة مئوية خلال جلسة واحدة، أن المستثمرين أصبحوا يمنحون سيناريو التشديد النقدي وزناً أكبر، رغم أن الاحتمالات لا تزال تشير إلى أن رفع الفائدة ليس السيناريو الأكثر ترجيحاً.
وقال آدم سرحان، الرئيس التنفيذي لشركة «50 بارك إنفستمنتس» في نيويورك، إن المستثمرين لم يتقبلوا تقرير التضخم، لأنه يزيد الضغوط على الاحتياطي الفيدرالي لاتخاذ إجراءات إضافية لمكافحة ارتفاع الأسعار.
واعتبر سرحان أن التضخم لا يزال يمثل التهديد الرئيسي للأسواق وللبنك المركزي الأميركي، في إشارة إلى استمرار تأثير البيانات الاقتصادية على توجهات المستثمرين وقراراتهم المتعلقة بالمخاطرة.
ضربة التكنولوجيا
وكانت شركات الذكاء الاصطناعي من أبرز المتضررين من عمليات البيع، بعدما تعرضت أسهم «أوراكل» و«كورويف» و«نيبيوس» لانخفاضات حادة، في ظل مخاوف من ارتفاع تكلفة تمويل مراكز البيانات والبنية التحتية للحوسبة المتقدمة.
وتعتمد هذه الشركات على استثمارات رأسمالية ضخمة لتوسيع قدراتها التشغيلية، بما يشمل شراء المعالجات المتطورة وتطوير مراكز البيانات وتأمين الطاقة اللازمة لتشغيل أنظمة الذكاء الاصطناعي.
ويؤدي ارتفاع أسعار الفائدة إلى زيادة تكلفة الاقتراض، كما يخفض القيمة الحالية للأرباح المستقبلية المتوقعة، وهو ما يجعل أسهم الشركات التي تستند تقييماتها إلى نمو قوي خلال السنوات المقبلة أكثر عرضة للتراجع.
وتتزايد حساسية المستثمرين لهذه المخاطر مع ارتفاع التقييمات السوقية لعدد من شركات التكنولوجيا، بعدما سجلت مكاسب كبيرة خلال العام الجاري، ما يرفع احتمالات تعرضها لتصحيحات سعرية عند ظهور بيانات اقتصادية غير مواتية.
أزمة الرقائق
وامتدت موجة التراجع إلى قطاع أشباه الموصلات، بعدما انخفض مؤشر فيلادلفيا لأسهم شركات الرقائق للجلسة السادسة على التوالي، مسجلاً أطول سلسلة خسائر متتابعة منذ مايو 2025.
ويعكس استمرار انخفاض المؤشر الضغوط المتزايدة على الشركات المرتبطة بسلاسل توريد الذكاء الاصطناعي، خصوصاً مع تنامي التساؤلات بشأن قدرة الطلب المستقبلي على المعالجات المتقدمة على مواكبة التوسعات الاستثمارية الضخمة.
وتعد شركات أشباه الموصلات من أبرز المستفيدين من طفرة الذكاء الاصطناعي، نظراً إلى دور رقائقها في تشغيل مراكز البيانات وتدريب النماذج المتطورة، لكنها تواجه في المقابل مخاطر مرتبطة بدورات الطلب وتكاليف الإنتاج والتوترات التجارية.
وقد تؤدي زيادة تكاليف التمويل إلى دفع بعض العملاء لتأجيل خطط التوسع أو إعادة ترتيب أولويات الإنفاق الرأسمالي، ما قد ينعكس على توقعات مبيعات الشركات المصنعة للرقائق وموردي المعدات.
ضغوط الخوادم
وفي تطور زاد الضغوط على القطاع، تراجعت أسهم شركتي «ديل» و«هيوليت باكارد إنتربرايز»، بعدما خفض بنك «باركليز» تصنيفه الاستثماري للشركتين المتخصصتين في تصنيع الخوادم المستخدمة في تطبيقات الذكاء الاصطناعي.
وجاء خفض التصنيف في توقيت حساس بالنسبة إلى أسهم الشركات المرتبطة بالبنية التحتية الرقمية، التي استفادت خلال الفترة الماضية من الطلب المتزايد على تجهيزات مراكز البيانات وأنظمة الحوسبة عالية الأداء.
وتثير هذه التطورات تساؤلات بشأن قدرة الشركات المصنعة للخوادم على الحفاظ على هوامش أرباحها، خصوصاً مع ارتفاع تكاليف المكونات وتزايد المنافسة والحاجة إلى استثمارات مستمرة لتطوير المنتجات.
كما أن أي تباطؤ محتمل في الإنفاق على مراكز البيانات قد ينتقل تأثيره إلى قطاعات أوسع تشمل المعدات والشبكات والطاقة والتبريد، ما يجعل تداعيات تقلبات أسهم الذكاء الاصطناعي تتجاوز الشركات المطورة للتكنولوجيا نفسها.
مكاسب مهددة
ورغم الخسائر الأخيرة، لا يزال مؤشر ستاندرد آند بورز 500 يحتفظ بمكاسب تتجاوز 12 % منذ بداية 2026، بعدما سجل مستوى قياسياً مرتفعاً خلال الأسبوع الماضي. وجاءت نسبة كبيرة من هذه المكاسب مدفوعة بأسهم الشركات المرتبطة بالذكاء الاصطناعي، التي استقطبت تدفقات استثمارية قوية بفضل التوقعات المتفائلة بشأن نمو الإيرادات وزيادة الطلب على الخدمات الرقمية.
غير أن اعتماد جزء مهم من صعود السوق على مجموعة محدودة من الأسهم يرفع حساسية المؤشرات لأي تغير في توقعات أرباح هذه الشركات أو تكلفة تمويلها. وتبرز المخاطر عندما تتزامن التقييمات المرتفعة مع بيانات تضخم قوية، إذ قد تدفع المستثمرين إلى جني الأرباح وتقليص انكشافهم على الأسهم الأعلى مخاطرة، حتى لو ظلت توقعات النمو طويلة الأجل إيجابية. وتراقب الأسواق حالياً مدى استمرار الضغوط التضخمية، إلى جانب تصريحات مسؤولي الاحتياطي الفيدرالي والبيانات الاقتصادية المقبلة، لتحديد ما إذا كانت موجة البيع تمثل تصحيحاً مؤقتاً أم بداية مرحلة أكثر اضطراباً.