
88.11 مليون دينار تداولات البورصة وسط ضغوط بيعية

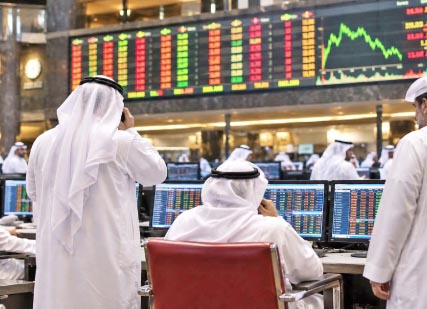
أغلقت المؤشرات الرئيسية لبورصة الكويت تعاملات أمس الأربعاء على تراجع جماعي، وسط ضغوط بيعية طالت غالبية قطاعات السوق، بالتزامن مع انخفاض واضح في مستويات السيولة مقارنة بجلسة الثلاثاء، في وقت استمرت فيه حالة الحذر بين المستثمرين مع نهاية سبتمبر، وسط مجموعة من المتغيرات المحلية والعالمية التي تدفع المتعاملين إلى إعادة تقييم مراكزهم الاستثمارية وترقب المحفزات الجديدة.
وتراجع مؤشر السوق الأول بنسبة 0.12 %، وانخفض مؤشر السوق العام بنسبة 0.21 %، فيما تعرضت أسهم السوق الرئيسي لضغوط أكبر دفعت مؤشره للهبوط بنسبة 0.64%، بينما سجل مؤشر «الرئيسي 50» أكبر تراجع بين المؤشرات الأربعة بنسبة 0.99 % مقارنة بمستوى إغلاق الثلاثاء.
وجاء الأداء السلبي في ظل انخفاض 8 قطاعات، مقابل ارتفاع 4 قطاعات واستقرار قطاع المنافع، بما يعكس اتساع نطاق الضغوط البيعية وعدم اقتصارها على قطاع واحد، رغم تفاوت حدتها بين الأسهم والقطاعات.
السيولة تهبط 12 %
وسجلت البورصة تداولات بقيمة 88.11 مليون دينار، موزعة على 289.08 مليون سهم، من خلال تنفيذ 22.28 ألف صفقة، لتتراجع مستويات النشاط عن جلسة الثلاثاء التي شهدت تداولات بقيمة 100.16 مليون دينار على 309.81 مليون سهم، عبر 24.03 ألف صفقة.
وبذلك فقدت السيولة نحو 12.05 مليون دينار بين الجلستين، بما يعادل تراجعاً يقارب 12 %، بينما انخفضت أحجام التداول بنحو 20.73 مليون سهم، أو قرابة 6.7 %، كما تراجع عدد الصفقات بنحو 1.75 ألف صفقة، بنسبة تقارب 7.3 %.
وتشير تلك الأرقام إلى أن تراجع المؤشرات تزامن مع انحسار نسبي في نشاط التداول، وهو ما يقلل من حدة القراءة السلبية للجلسة مقارنة بحالة الهبوط المصحوبة بقفزة كبيرة في السيولة، إذ تعكس التحركات جانباً من الحذر وجني الأرباح وإعادة ترتيب المراكز مع نهاية الشهر والربع الثالث.
تحول سريع بعد جلسة الثلاثاء
ويأتي تراجع أمس بعد أداء متباين شهدته جلسة الثلاثاء، حين بلغت السيولة 100.16 مليون دينار، بأحجام تداول وصلت إلى 309.81 مليون سهم، وتنفيذ 24.03 ألف صفقة.
وكان السوق الأول قد تراجـع في جلسة الثلاثاء بنسبة 0.67 %، وانخفض السوق العام 0.53 %، كما هبط «الرئيسي 50» بنحو 0.64 %، بينما خالف مؤشر السوق الرئيسي الاتجاه وصعد بنسبة 0.13 %.
وبالمقارنة بين الجلستين، يتضح أن الضغوط على السوق الأول والعام هدأت نسبياً أمس، إلا أن الضغوط انتقلت بصورة أوضح إلى شريحة الأسهم المتوسطة والصغيرة، وهو ما ظهر في انخفاض السوق الرئيسي و«الرئيسي 50».
وتكتسب هذه المقارنة أهمية في قراءة حركة السوق، إذ تكشف أن التراجع لم يكن موجة بيع متصاعدة على جميع المؤشرات، بقدر ما كان انتقالاً في الضغوط بين شرائح الأسهم بالتزامن مع انخفاض السيولة.
8 قطاعات تحت الضغط
وعلى المستوى القطاعي، تراجع 8 قطاعات تصدرها قطاع التكنولوجيا بانخفاض حاد بلغ 9.68 %، بينما نجحت 4 قطاعات في الإغلاق بالمنطقة الخضراء، جاء في مقدمتها قطاع الرعاية الصحية الذي ارتفع بنسبة 3.43%، فيما استقر قطاع المنافع دون تغيير.
ويكشف التباين الكبير بين أداء القطاعات استمرار الانتقائية في قرارات المستثمرين، وعدم تحرك السوق في اتجاه موحد، إذ تتأثر بعض الأسهم بتحركات خاصة مرتبطة بالنتائج والإفصاحات والتقييمات ومستويات الأسعار، في مقابل تحركات أوسع ترتبط باتجاه السيولة والمخاطر الخارجية.
وشهدت التعاملات انخفاض أسعار 79 سهماً، مقابل ارتفاع 38 سهماً واستقرار 15 سهماً، بما يؤكد تفوق الأسهم المتراجعة عددياً، وهو ما انعكس على الإغلاق السلبي للمؤشرات الرئيسية.
«التقدم» يتصدر الرابحين
ورغم سيطرة اللون الأحمر على غالبية الأسهم، سجل سهم «التقدم» ارتفاعاً قوياً بنسبة 18.55% ليتصدر الأسهم المرتفعة، في مؤشر على استمرار وجود فرص وتحركات فردية قوية داخل السوق حتى في الجلسات السلبية.
وعلى صعيد نشاط التداول، تصدر سهم «ساحل» قائمة الأسهم من حيث الكميات بحجم بلغ 25.34 مليون سهم، بينما تصدر سهم «بيتك» نشاط السيولة بقيمة 7.99 ملايين دينار.
ويعكس استمرار تمركز جانب من السيولة في الأسهم القيادية أهمية تلك الأسهم في تحديد اتجاه مؤشر السوق الأول والعام، خاصة مع ترقب المستثمرين للنتائج المالية للشركات والبنوك عن الأشهر التسعة الأولى من العام.
نهاية الشهر تعزز الحذر
وتزامنت جلسة أمس مع نهاية شهر سبتمبر والربع الثالث من العام، وهي فترة عادة ما تشهد عمليات إعادة تقييم للمحافظ والمراكز الاستثمارية، إلى جانب إقفالات شهرية وربع سنوية وإعادة توزيع للسيولة بين الأسهم.
وفي مثل تلك الفترات ترتفع حساسية السوق تجاه مستويات الأسعار، خاصة بعد التحركات التي سجلتها الأسهم خلال الأشهر الماضية، بما يدفع شريحة من المستثمرين إلى تأمين جزء من الأرباح وانتظار ظهور محفزات جديدة قبل بناء مراكز أكبر.
وفي المقابل، فإن احتفاظ التداولات اليومية بمستويات تقترب من 90 مليون دينار رغم تراجعها عن جلسة الثلاثاء يعكس استمرار وجود سيولة نشطة داخل السوق، إلا أنها تتحرك بدرجة أعلى من الانتقائية.
النفط يبقى عاملاً مؤثراً
وخارجياً، تظل تحركات النفط أحد أبرز المتغيرات المؤثرة في أسواق المنطقة، بالنظر إلى انعكاس أسعار الخام على الأوضاع المالية والاقتصادية لدول الخليج وعلى توقعات المستثمرين تجاه الإنفاق والنمو والسيولة.
وشهدت الأسواق النفطية خلال سبتمبر تقلبات قوية على خلفية التطورات الجيوسياسية واضطرابات الإمدادات، فيما ارتفعت أسعار الخام أمس مع تعثر المحادثات الأميركية الإيرانية وتشدد أسواق الوقود، وظلت أسعار النفط عند مستويات مرتفعة تاريخياً.
ويمثل ارتفاع النفط عامل دعم محتمل للإيرادات النفطية للدول المنتجة، إلا أن استمرار الأسعار المرتفعة لفترة طويلة يحمل في المقابل مخاطر تضخمية عالمية، وهو ما يجعل أثر النفط على أسواق الأسهم مزدوجاً بين دعم الإيرادات من جهة وزيادة مخاوف التضخم والفائدة من جهة أخرى.
العوائد الأميركية تضغط عالمياً
وتواجه الأسواق العالمية كذلك تحدياً يتمثل في المستويات المرتفعة لعوائد السندات الأميركية، إذ دار عائد سندات الخزانة لأجل 10 سنوات قرب أعلى مستوياته منذ 2007 خلال تعاملات نهاية سبتمبر، وسط مخاوف مرتبطة بالتضخم والإنفاق الحكومي وارتفاع أسعار الطاقة.
وتكتسب هذه التطورات أهمية بالنسبة للأسواق الخليجية؛ لأن ارتفاع العوائد العالمية يزيد جاذبية أدوات الدخل الثابت، كما يرفع تكلفة التمويل ويؤثر في تقييمات الأسهم، خصوصاً الشركات التي تعتمد بدرجة أكبر على الاقتراض.
وفي المقابل، أظهرت بيانات التضخم الأميركية الصادرة أمس إشارات أكثر اعتدالاً من المتوقع، وهو ما خفف جزئياً من المخاوف بشأن الحاجة إلى رفع سريع للفائدة الأميركية، لكن حالة عدم اليقين بشأن السياسة النقدية لا تزال قائمة.
التوترات ترفع درجة التحوط
كما تظل التطورات الجيوسياسية في المنطقة عاملاً رئيسياً في قرارات المستثمرين، لاسيما مع استمرار تأثير الصراع المرتبط بإيران على أسواق النفط وحركة التجارة والتأمين والشحن.
ورغم تحسن تدفقات النفط الخليجية خلال الفترة الأخيرة، فإن عمليات نقل الخام عبر المنطقة لا تزال تواجه تكاليف ومخاطر أعلى نتيجة الظروف الأمنية والجيوسياسية، وهو ما يبقي علاوة المخاطر حاضرة في الأسواق.
وبالنسبة لبورصة الكويت، فإن انعكاس تلك التطورات لا يظهر فقط في اتجاه أسعار النفط، وإنما يمتد إلى شهية المستثمرين للمخاطرة، وتحركات المستثمر الأجنبي، وتوقعات التضخم وأسعار الفائدة وربحية الشركات.