
بورصة الكويت تستعيد الزخم وتربح نصف مليار دينار

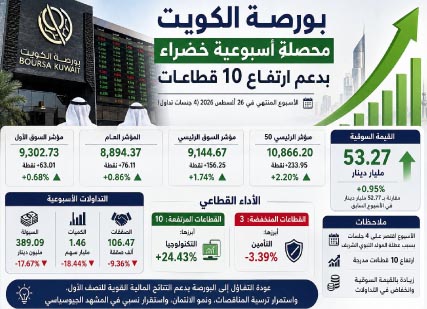
ستعادت بورصة الكويت زخماً واضحاً خلال تعاملات الأسبوع، لتسجل محصلة خضراء شملت جميع مؤشراتها الرئيسية، مدعومة بارتفاع 10 قطاعات وزيادة القيمة السوقية بنحو نصف مليار دينار، في مؤشر على تحسن شهية المستثمرين تجاه الأسهم، ولا سيما التشغيلية والقيادية التي وصلت خلال الفترات السابقة إلى مستويات سعرية أعادت جاذبية تقييماتها.
وجاء الأداء الإيجابي رغم اقتصار التداولات على 4 جلسات فقط بسبب عطلة ذكرى المولد النبوي الشريف، ورغم انخفاض إجمالي قيم وأحجام التداول مقارنة بالأسبوع السابق، وهو ما يجعل قراءة حركة السوق أكثر ارتباطاً باتجاه الأسعار وانتشار المكاسب بين القطاعات والأسهم، وليس فقط بحجم السيولة الإجمالية.
وأنهى مؤشر السوق الأول الأسبوع مرتفعاً بنسبة 0.68 %، بما يعادل 63.01 نقطة، ليغلق عند مستوى 9302.73 نقطة، مقارنة بإغلاق الخميس 20 أغسطس 2026، فيما حقق مؤشر السوق العام أداءً أقوى بارتفاع نسبته 0.86 %، مضيفاً 76.11 نقطة إلى رصيده ليصل إلى 8894.37 نقطة.
وكان الزخم الأكبر من نصيب الأسهم المدرجة في السوق الرئيسي، إذ صعد مؤشر السوق الرئيسي بنسبة 1.74 %، رابحاً 156.25 نقطة ليغلق عند 9144.67 نقطة، بينما تصدر «الرئيسي 50» أداء المؤشرات الأربعـة بعدمـا قفز بنسبة 2.20 %، بما يعادل 233.95 نقطة، لينهي الأسبوع عند مستوى 10866.2 نقطة.
وتكشف هذه الأرقام عن استمرار تفوق شريحة من الأسهم المتوسطة والتشغيلية على الأسهم القيادية من حيث نسب النمو، وهو اتجاه برز خلال فترات مختلفة من العام الحالي، بالتزامن مع انتقال جزء من السيولة بين المراكز الاستثمارية والبحث عن الشركات التي تجمع بين النتائج المالية الجيدة والتقييمات السعرية الجاذبة وفرص النمو التشغيلي.
نصف مليار مكاسب
وعكست القيمة السوقية بصورة مباشرة تحسن المزاج الاستثماري، إذ بلغت بنهاية الأسبوع نحو 53.27 مليار دينار، مقابل 52.77 مليار دينار في ختام الأسبوع السابق، بارتفاع نسبته 0.95% ومكاسب تقدر بنحو 500 مليون دينار خلال 4 جلسات فقط.
وتكتسب تلك المكاسب أهمية إضافية في ظل التقلبات التي شهدها السوق خلال الأسابيع الماضية، إذ نجحت البورصة في امتصاص جانب كبير من الضغوط التي فرضتها التطورات الجيوسياسية، بينما ساهمت النتائج المالية للشركات وتواصل النشاط الاقتصادي في إعادة بناء الثقة تدريجياً.
ويبدو أن المستثمرين باتوا أكثر قدرة على الفصل بين المخاطر الخارجية المؤقتة والأساسيات التشغيلية للشركات، الأمر الذي انعكس في عمليات اقتناص للأسهم التي تراجعت أسعارها سابقاً إلى مستويات اعتبرها المستثمرون مناسبة لإعادة تكوين المراكز.
وعلى المستوى القطاعي، جاءت الصورة داعمة بوضوح للاتجاه الصاعد، بعدما أنهت 10 قطاعات الأسبوع على ارتفاع، مقابل تراجع 3 قطاعات فقط، وهو ما يؤكد اتساع قاعدة الصعود وعدم اقتصارها على عدد محدود من الأسهم الثقيلة.
وتصدر قطاع التكنولوجيا المكاسب بقفزة أسبوعية بلغت 24.43%، بينما جاء قطاع التأمين في مقدمة القطاعات المتراجعة بانخفاض نسبته 3.39%.
السيولة تتراجع حسابياً
وفي المقابل، أظهرت مؤشرات التداول انخفاضاً أسبوعياً، إذ تراجعت الكميات بنسبة 18.44 % إلى نحو 1.46 مليار سهم، فيما انخفضت السيولـة بنسبة 17.67 % إلى 389.09 مليون دينار، كما تراجع عدد الصفقات بنسبة 9.36 % ليصل إلى 106.47 ألف صفقة.
إلا أن المقارنة المباشرة تحتاج إلى الأخذ في الاعتبار أن الأسبوع اقتصر على 4 جلسات، ما يجعل متوسط التداول اليومي أكثر تعبيراً عن مستوى النشاط الفعلي. وباحتساب جلسات الأسبوع الأربع، بلغ متوسط السيولة اليومية نحو 97.3 مليون دينار، فيما بلغ متوسط حجم التداول نحو 365 مليون سهم، ومتوسط الصفقات نحو 26.6 ألف صفقة للجلسة.
وتعكس تلك المستويات استمرار وجود سيولة نشطة داخل السوق، مع ميل المستثمرين إلى الانتقائية بدلاً من الشراء واسع النطاق، خصوصاً بعد انتهاء موسم إعلان النتائج المالية للنصف الأول وامتلاك السوق صورة أكثر وضوحاً عن أداء الشركات وقدرتها على تحقيق النمو.
النتائج تعيد رسم المراكز
ويأتي تحسن السوق في وقت أصبحت فيه نتائج النصف الأول من 2026 أحد أهم محددات توجهات المستثمرين، بعدما كشفت النتائج عن قدرة عدد كبير من الشركات على المحافظة على معدلات ربحية قوية، بل وتحقيق نمو تجاوز التوقعات في بعض الحالات.
وساعد ذلك على إعادة تقييم عدد من الأسهم التي تعرضت لضغوط سعرية خلال موجات التقلب السابقة، إذ أصبحت مستويات الأسعار بالنسبة إلى الأرباح والقيم الدفترية والعوائد المتوقعة أكثر جاذبية، وهو ما دفع المستثمرين إلى بناء مراكز تدريجية بدلاً من انتظار المزيد من التراجعات.
ويكتسب هذا العامل أهمية خاصة مع اقتراب السوق من الربع الأخير من العام، إذ بدأت الأنظار تتحول تدريجياً إلى نتائج الربع الثالث، ومدى قدرة الشركات على المحافظة على زخم النصف الأول، وهو ما قد يشكل المحفز الأساسي التالي للأسهم خلال الفترة المقبلة.
وتدعم عودة ترسية المناقصات والمشروعات هذه النظرة الإيجابية، إذ تمثل العقود الجديدة قناة مباشرة لتحسين دفاتر الطلبات لدى الشركات التشغيلية، كما تعطي مؤشراً على عودة النشاط الاستثماري والإنفاق على مشروعات التنمية والبنية التحتية.
وفي الوقت ذاته، يمثل استمرار البنوك في تقديم التسهيلات الائتمانية للشركات عاملاً مهماً في تمويل التوسع وتنفيذ المشروعات، وبالتالي فإن تزامن نمو الائتمان مع زيادة وتيرة المناقصات يمكن أن يخلق دورة نشاط تمتد آثارها إلى قطاعات متعددة داخل البورصة.
السوق يمتص الضغوط
ومن أبرز المؤشرات التي تعكس قدرة السوق على امتصاص الصدمات أن مؤشر السوق الأول نجح في تقليص جانب مهم من خسائره المسجلة منذ مطلع العام، وأصبح أعلى بنحو 1.6 % من مستوياته السابقة للتوترات الحادة، وفق مستويات المقارنة المتاحة.
أما مؤشر السوق العام فأصبح أعلى بنحو 3.8 % من تلك المستويات، في الوقت الذي استعادت فيه القيمة السوقية خسائرها لتسجل هي الأخرى زيادة تقارب 3.8 % مقارنة بمستويات ما قبل التصعيد.
لكن الأداء الأكثر لفتاً للانتباه يظل من نصيب مؤشر «الرئيسي 50»، الذي حقق نمواً يقارب 25 %، ليقترب بذلك من كامل معدل نموه المسجل خلال عام 2025 والبالغ 27.7 %.
ويشير تفوق «الرئيسي 50» إلى أن فرص النمو لم تعد متمركزة فقط في الأسهم القيادية ذات الأوزان الكبيرة، بل امتدت إلى مجموعة أوسع من الشركات التي جذبت السيولة نتيجة تحسن نتائجها أو تطوراتها التشغيلية أو انخفاض تقييماتها إلى مستويات مغرية.
تجميع وليس مضاربة فقط
ويختلف جانب من حركة السوق الحالية عن موجات الصعود المضاربية قصيرة الأجل، إذ تتزامن المكاسب مع مجموعة من المحفزات الأساسية تشمل الأرباح والتوزيعات والعقود والمناقصات والائتمان وتوقعات تحسن النشاط الاقتصادي.
ولا يعني ذلك اختفاء التحركات المضاربية، خصوصاً في بعض الأسهم الصغيرة، لكن انتشار الصعود على مستوى 10 قطاعات وارتفاع القيمة السوقية بنصف مليار دينار يعطيان الحركة الحالية عمقاً أكبر من مجرد ارتفاعات سعرية محدودة في عدد من الأسهم.
كما أن تراجع التداولات الإجمالية لم يمنع المؤشرات من تسجيل مكاسب واضحة، وهو ما يمكن تفسيره جزئياً بأن الضغوط البيعية لم تكن بالقوة نفسها التي شهدتها السوق في فترات سابقة، وأن السيولة المتاحة استطاعت دفع الأسعار إلى مستويات أعلى دون الحاجة إلى قفزة استثنائية في قيم التداول.
ومن بين الملفات التي يترقبها المستثمرون خلال المرحلة المقبلة قانون الرهن العقاري، باعتباره أحد المحفزات المحتملة لقطاعات رئيسية داخل السوق، وفي مقدمتها البنوك والعقار والقطاعات المرتبطة بالإنشاءات والخدمات.
وتنبع أهمية القانون المحتمل من قدرته على توسيع النشاط التمويلي وخلق قنوات جديدة للائتمان، إلا أن حجم تأثيره النهائي على الشركات والأسهم سيظل مرتبطاً بصيغته التنفيذية وضوابط التمويل ونطاق المستفيدين منه.
وفي حال جاءت التشريعات بصورة تدعم النشاط الاقتصادي مع المحافظة على الضوابط الائتمانية، فقد يتحول الملف إلى أحد المحركات المهمة للسيولة الاستثمارية، خصوصاً أن القطاع المصرفي يمثل ثقلاً كبيراً في القيمة السوقية ومؤشر السوق الأول.
الربع الثالث اختبار جديد
ومع انتهاء موسم نتائج النصف الأول، يتحول اهتمام المستثمرين تدريجياً إلى الربع الثالث، إذ ستحدد النتائج المقبلة مدى استدامة معدلات النمو التي سجلتها الشركات خلال الأشهر الستة الأولى.
وسيكون التركيز بصورة أكبر على نمو الأرباح التشغيلية، وقدرة الشركات على المحافظة على هوامش الربحية، وتطور الإيرادات، إضافة إلى أثر العقود الجديدة وتكلفة التمويل على النتائج.
ومن شأن استمرار الأداء التشغيلي القوي أن يدعم موجة جديدة من إعادة تقييم الأسهم، بينما قد تشهد الشركات التي لا تواكب توقعات السوق عمليات جني أرباح أو انتقالاً للسيولة منها إلى فرص أخرى.
وهنا تبرز أهمية الانتقائية خلال المرحلة المقبلة، إذ بات المستثمر أكثر حساسية تجاه جودة الأرباح واستدامتها، ولم يعد مجرد الإعلان عن نمو رقمي كافياً لدفع السهم، خصوصاً بعد المكاسب القوية التي حققتها بعض الأسهم منذ بداية العام.