عوائد الخزانة تقود وول ستريت إلى التراجع

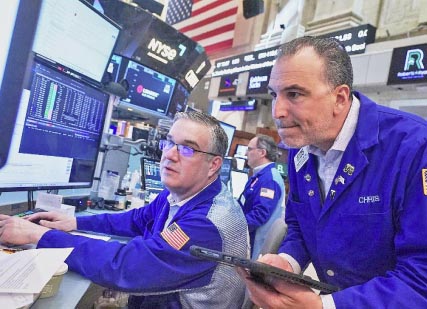
تراجعت مؤشرات الأسهم الأميركية في ختام تعاملات الأربعاء، مع تعرض الأسواق لضغوط متزايدة بفعل الارتفاع الحاد في عوائد سندات الخزانة الأميركية طويلة الأجل، والتي وصلت إلى مستويات لم تشهدها منذ أكثر من عقدين، الأمر الذي دفع المستثمرين إلى إعادة تقييم مستويات المخاطرة وتوقعات أسعار الفائدة، وأبعد مؤشر «ستاندرد آند بورز 500» عن مستوياته القياسية الأخيرة.
وجاءت الخسائر في وقت تتزايد فيه حساسية أسواق الأسهم تجاه حركة سوق السندات، خصوصاً بعدما أصبح العائد على أدوات الدين الحكومية الأميركية أكثر جاذبية للمستثمرين، في مقابل ارتفاع تكلفة التمويل وتراجع جاذبية بعض الأصول عالية المخاطر.
وأغلق مؤشر داو جونز الصناعي منخفضاً بنحو 341 نقطة، أو 0.66 %، إلى 51,179.87 نقطة، بينما تراجع ستاندرد آند بورز 500 بنحو 0.2 %، وانخفض ناسداك المركب بالنسبة نفسها. كما كان أداء الأسهم الصغيرة أضعف، إذ تراجع مؤشر «راسل 2000» بنحو 1.3 %.
عوائد الخزانة عند أعلى مستوياتها منذ 2002
كان التطور الأبرز في جلسة التداول هو الارتفاع القوي في عوائد سندات الخزانة الأميركية، حيث صعد العائد على السندات لأجل 10 سنوات إلى نحو 5.36 %، وهو أعلى مستوى منذ عام 2002، قبل أن يتراجع لاحقاً بعد نجاح مزاد لوزارة الخزانة.
كما ارتفع العائد على السندات لأجل 30 عاماً إلى نحو 5.73 %، مسجلاً أعلى مستوى له منذ مايو 2002. ويعكس هذا الصعود تحولاً مهماً في تسعير المستثمرين للدين الحكومي الأميركي وللمسار المحتمل لأسعار الفائدة خلال الفترة المقبلة.
وتكتسب هذه المستويات أهمية كبيرة لأن عائد سندات الخزانة الأميركية يمثل مرجعاً أساسياً لتسعير مجموعة واسعة من الأصول، بدءاً من القروض العقارية وتمويل الشركات، وصولاً إلى تقييمات الأسهم.
وبالتالي، كلما ارتفعت عوائد السندات، أصبحت الأسهم مطالبة بتحقيق أرباح أعلى حتى تظل جاذبيتها الاستثمارية مبررة، خصوصاً بالنسبة إلى الشركات التي تعتمد تقييماتها على توقعات نمو الأرباح في السنوات المقبلة.
السندات أصبحت منافساً أقوى للأسهم
تكمن إحدى أهم تداعيات ارتفاع العوائد في تغير المعادلة بين الأسهم والسندات.
فعندما كانت عوائد الخزانة عند مستويات أقل، كان المستثمرون أكثر استعداداً لتحمل المخاطر في الأسهم بحثاً عن عوائد أعلى. أما عندما ترتفع عوائد السندات الحكومية إلى مستويات تتجاوز 5 %، فإن المستثمر يستطيع الحصول على عائد مرتفع نسبياً من أصل يعتبر من أكثر الأصول أماناً وسيولة في الأسواق العالمية.
وهذا لا يعني بالضرورة خروجاً جماعياً من الأسهم، لكنه يرفع علاوة المخاطرة المطلوبة للاستثمار فيها.
بمعنى آخر، تصبح الشركات مطالبة بإثبات قدرتها على تحقيق أرباح قوية ومستدامة حتى تبرر تقييماتها المرتفعة.
وهنا تظهر أهمية موسم نتائج الشركات، إذ إن استمرار صعود الأسهم في بيئة عوائد مرتفعة سيكون أكثر اعتماداً على نمو الأرباح والإيرادات، وليس فقط على توسع التقييمات.
الفدرالي يعيد ملف رفع الفائدة
إلى دائرة الاهتمام
تزامن اضطراب سوق الأسهم مع صدور محضر اجتماع الاحتياطي الفدرالي الذي عقد يومي 15 و16 سبتمبر.
وتشير المناقشات الواردة في المحضر إلى أن غالبية المسؤولين رأوا أن زيادة إضافية للفائدة قبل نهاية العام قد تكون مناسبة، وإن لم يكن ذلك قراراً محسومًا، في ظل اعتماد الفدرالي على البيانات الاقتصادية الواردة وتطورات التضخم وسوق العمل.
وفي الوقت نفسه، لم يعكس المحضر توجهاً نحو سلسلة طويلة من الزيادات، بل أظهر وجود تباين داخل اللجنة بشأن الحاجة إلى المزيد من التشديد النقدي.
وهذه النقطة مهمة للأسواق، لأن المستثمرين لا يراقبون فقط قرار الفائدة المقبل، وإنما يحاولون تحديد متى ستصل الفائدة إلى ذروتها وكم من الوقت ستبقى عند مستويات مرتفعة.
البنوك تحت ضغط ارتفاع تكلفة الاقتراض
لم تكن أسهم القطاع المالي بمنأى عن موجة البيع، وتعرضت أسهم عدد من البنوك الكبرى لضغوط، مع تزايد المخاوف من أن تؤدي أسعار الفائدة المرتفعة لفترة أطول إلى إبطاء الطلب على القروض والائتمان.
وتراجع سهم غولدمان ساكس بنحو 2%، فيما انخفض سهم سيتي غروب بالنسبة نفسها تقريباً، بينما فقدت أسهم بنك أوف أميركا وويلز فارغو وجي بي مورغان نحو 1 % لكل منها.
وتبدو الصورة بالنسبة إلى البنوك أكثر تعقيداً من مجرد ارتفاع أو انخفاض أسعار الفائدة.
فارتفاع الفائدة قد يدعم إيرادات البنوك من بعض القروض والاستثمارات، لكنه في المقابل قد يؤدي إلى ضعف الطلب على الائتمان، وارتفاع مخاطر التعثر، وزيادة تكلفة التمويل، فضلاً عن الضغط على جودة بعض محافظ الأصول.
ومن ثم، فإن استمرار الفائدة المرتفعة قد يتحول من عامل داعم لهوامش البنوك إلى مصدر ضغط إذا بدأ الاقتصاد في التباطؤ.
التكنولوجيا والذكاء الاصطناعي
في دائرة الخطر
كان قطاع التكنولوجيا من القطاعات الأكثر حساسية لارتفاع عوائد الخزانة، نظراً لاعتماد جزء كبير من تقييمات شركات التكنولوجيا على أرباح متوقعة في المستقبل.
وعندما ترتفع معدلات الخصم المستخدمة في تقييم تلك التدفقات النقدية المستقبلية، تنخفض القيمة الحالية لهذه الأرباح، وبالتالي يصبح من الأصعب تبرير مضاعفات التقييم المرتفعة.
وتراجع سهم كراود سترايك بنحو 4 %، فيما انخفض سهم بالو ألتو نتوركس بأكثر من 3 %، بينما تراجع سهم ميتا بلاتفورمز بأكثر من 2 %.
وتتجاوز المخاوف قطاع التكنولوجيا التقليدي لتصل إلى طفرة الاستثمار في الذكاء الاصطناعي، إذ يتطلب بناء مراكز البيانات والبنية التحتية المرتبطة بالذكاء الاصطناعي إنفاقاً رأسمالياً ضخماً، ويتم تمويل جزء منه عبر أسواق الدين.
معركة بين العوائد والأرباح
يمكن تلخيص المرحلة الحالية في «وول ستريت» بأنها مواجهة بين قوتين رئيسيتين الأولى ارتفاع عوائد السندات، الذي يضغط على تقييمات الأسهم ويرفع تكلفة التمويل، والثانية نمو أرباح الشركات، الذي يمكن أن يمنح الأسهم مبرراً للاستمرار عند مستويات مرتفعة.
وهذا يفسر لماذا لا يعني ارتفاع العوائد تلقائياً انهيار الأسهم، فإذا ارتفعت العوائد بسبب تحسن توقعات النمو الاقتصادي، فقد تتمكن الشركات من زيادة أرباحها بما يكفي لتعويض أثر ارتفاع معدلات الخصم.
أما إذا ارتفعت العوائد نتيجة مخاوف التضخم والعجز والديون، دون تحسن مماثل في النمو والأرباح، فإن المخاطر على الأسهم تصبح أكبر.
مستويات قياسية تحت الاختبار
يأتي التراجع الأخير بعد موجة صعود قوية دفعت مؤشر «ستاندرد آند بورز 500» إلى مستويات قياسية، وهو ما يجعل السوق أكثر حساسية لأي تغير في تكلفة رأس المال.
وقد أنهى المؤشر سلسلة مكاسب استمرت أربعة أيام، في حين سجل «ناسداك» أول تراجع له بعد ست جلسات متتالية من الصعود.
ولا تزال الصورة العامة مختلفة عن موجات البيع الحادة السابقة؛ فالتراجع الحالي يبدو أقرب إلى إعادة تسعير للمخاطر في ظل تغير معادلة العوائد، وليس بالضرورة تحولاً مؤكداً إلى سوق هابطة.
لكن استمرار ارتفاع عوائد السندات إلى مستويات أعلى قد يجعل المحافظة على القمم التاريخية أكثر صعوبة، خصوصاً إذا تزامن ذلك مع تباطؤ نمو الأرباح أو ارتفاع التضخم.
نتائج الشركات ستكون الاختبار الحقيقي
سيكون موسم نتائج الشركات أحد أهم الاختبارات للسوق، فارتفاع العوائد يمكن أن يضغط على الأسهم، لكن أرباحاً قوية قد تمنح المستثمرين سبباً للاستمرار في الاحتفاظ بها.
وتشير تقديرات السوق الحالية إلى توقعات قوية لنمو أرباح الشركات المدرجة في «ستاندرد آند بورز 500»، ما يعني أن المستثمرين سيبحثون عن أدلة تؤكد قدرة الشركات على الحفاظ على هوامش الربحية رغم ارتفاع تكلفة التمويل.
فمع وصول عوائد السندات إلى مستويات مرتفعة، لم يعد كافياً أن تحقق الشركة نمواً عادياً؛ بل تحتاج إلى تقديم نتائج قادرة على تبرير تقييمها في بيئة أصبح فيها الاستثمار في أدوات الدين الحكومية أكثر جاذبية.