
وول ستريت تتراجع مع تصاعد رهانات الفائدة

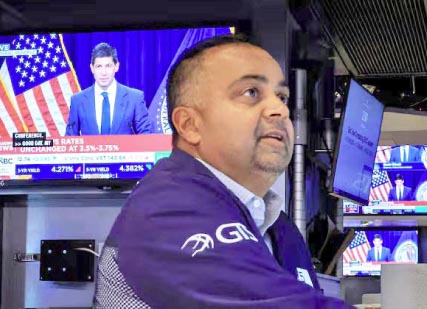
أغلقت الأسهم الأميركية تعاملات الجمعة على أداء سلبي، مع تراجع مؤشري ستاندرد آند بورز 500 وناسداك، بعدما دفعت تصريحات رئيس مجلس الاحتياطي الفيدرالي كيفن وورش المستثمرين إلى توخي الحذر، وأعادت إلى الأسواق احتمالات رفع أسعار الفائدة في وقت كان المتعاملون يبحثون عن إشارات أكثر وضوحاً بشأن موعد انتهاء دورة التشديد النقدي.
وتركز اهتمام المستثمرين على تأكيد وورش أن مكافحة التضخم لا تزال في صدارة أولويات البنك المركزي، وتمسكه بهدف التضخم البالغ 2 %، وهو ما اعتبرته الأسواق إشارة إلى أن «الفيدرالي» ليس مستعداً للتساهل مع استمرار الضغوط السعرية، حتى إذا كان ذلك يعني إبقاء السياسة النقدية مشددة لفترة أطول أو اللجوء إلى رفع إضافي للفائدة.
وتأتي تصريحات رئيس «الفيدرالي» في وقت حساس للأسواق الأميركية، بعدما رسمت بيانات التضخم الصادرة خلال أغسطس صورة متباينة للاقتصاد، وأدت إلى انقسام المستثمرين حول الخطوة التي سيتخذها البنك المركزي في اجتماعه المقبل خلال سبتمبر.
خسائر المؤشرات
أشارت البيانات الأولية إلى تراجع مؤشر ستاندرد آند بورز 500 بمقدار 19.94 نقطة، أو ما يعادل 0.26 %، لينهي الجلسة عند 7711.05 نقطة، بعدما أثرت المخاوف المتعلقة بمسار أسعار الفائدة على شهية المستثمرين للمخاطرة.
وكانت الخسائر أكثر وضوحاً في مؤشر ناسداك المجمع، الذي تراجع 140.79 نقطة، أو 0.53 %، ليغلق عند 26400.56 نقطة، في ظل الحساسية المرتفعة لأسهم النمو والتكنولوجيا تجاه توقعات أسعار الفائدة وعوائد السندات.
أما مؤشر داو جونز الصناعي فتمكن من الصمود بصورة أفضل، إذ انخفض 11.06 نقطة فقط، بما يعادل 0.02 %، إلى 53558.38 نقطة، ليظل قريباً من مستويات إغلاق الجلسة السابقة.
وتكشف الفجوة بين أداء ناسداك وداو جونز عن استمرار التأثير غير المتكافئ لتوقعات السياسة النقدية على قطاعات السوق، إذ تتحمل شركات التكنولوجيا والنمو عادة ضغوطاً أكبر عندما ترتفع توقعات الفائدة.
رسالة وورش
جاء التحول في معنويات المستثمرين بعدما أعاد كيفن وورش التأكيد على التزام الاحتياطي الفيدرالي بإعادة التضخم إلى المستوى المستهدف عند 2 %، وهي رسالة فهمتها الأسواق باعتبارها استمراراً للتوجه المتشدد للبنك المركزي.
وقال مارك هاكيت، كبير محللي الأسواق لدى «نيشن وايد»، إن التفاعل المحدود نسبياً للسوق يعود إلى أن وورش شدد بقوة على أن هدف التضخم البالغ 2 % سيظل قائماً، معتبراً أن رئيس «الفيدرالي» يعيد التأكيد على النهج المتشدد للسياسة النقدية.
ويكتسب هذا التأكيد أهمية خاصة في ظل حساسية المستثمرين لأي تغير في لغة البنك المركزي. فالأسواق لا تراقب فقط قرارات الفائدة الفعلية، وإنما تحاول استباق المسار المستقبلي من خلال تصريحات المسؤولين، خصوصاً رئيس الاحتياطي الفيدرالي.
ولهذا، فإن تأكيد وورش أن التضخم لم يعد بعد إلى المستوى الذي يسمح بالاطمئنان كان كافياً لإعادة سيناريو رفع الفائدة إلى حسابات المستثمرين.
انقسام سبتمبر
وينقسم المتعاملون حالياً بين احتمالين لاجتماع سبتمبر: رفع أسعار الفائدة أو الإبقاء عليها دون تغيير، بعدما تسببت مؤشرات التضخم المتباينة خلال الشهر الجاري في زيادة الضبابية المحيطة بالقرار المقبل.
وكانت الأسواق قبل صدور أحدث بيانات الأسعار تواجه انقساماً مشابهاً، لكن المستثمرين كانوا يأملون في أن تقدم الأرقام الاقتصادية اللاحقة اتجاهاً أكثر وضوحاً يمكن البناء عليه لتحديد موقف «الفيدرالي».
إلا أن البيانات لم تحسم الجدل، ما ترك المستثمرين أمام بيئة يصعب فيها بناء رهانات قوية على اتجاه واحد للفائدة.
ويعني ذلك أن البيانات الاقتصادية المقبلة ستكتسب وزناً أكبر في تحركات الأسهم والسندات، إذ ستبحث الأسواق عن أي مؤشر يوضح ما إذا كانت الضغوط التضخمية تتراجع بصورة مستدامة، أم أن الاقتصاد لا يزال بحاجة إلى سياسة نقدية أكثر صرامة.
ضغط التكنولوجيا
وتظهر حساسية هذه المعادلة بصورة أكبر في ناسداك، الذي سجل الخسارة الأوسع بين المؤشرات الثلاثة بنهاية جلسة الجمعة.
فأسهم التكنولوجيا والنمو تعتمد في جزء كبير من تقييماتها المرتفعة على الأرباح والتدفقات النقدية المتوقع تحقيقها مستقبلاً. وعندما ترتفع أسعار الفائدة، ترتفع معدلات الخصم المستخدمة لتحديد القيمة الحالية لهذه التدفقات، وهو ما يضغط نظرياً على التقييمات.
كما أن ارتفاع عوائد السندات يجعل أدوات الدخل الثابت أكثر تنافسية أمام الأسهم. فإذا تمكن المستثمر من تحقيق عائد أعلى من سندات حكومية منخفضة المخاطر، فإنه يحتاج إلى عائد محتمل أكبر حتى يبرر تحمل المخاطر المرتبطة بالأسهم.
وتزداد أهمية هذا العامل بعدما حققت شركات التكنولوجيا الكبرى مكاسب واسعة خلال السنوات الماضية، ما جعل تقييمات بعض الأسهم أكثر حساسية لأي تغير في الفائدة أو توقعات الأرباح.
ترقب البيانات
لذلك تدخل «وول ستريت» المرحلة المقبلة وهي شديدة الارتباط بكل تقرير اقتصادي يمكن أن يغير توقعات سبتمبر. وستكون بيانات الأسعار والنشاط الاقتصادي وسوق العمل من بين المؤشرات الرئيسية التي يعتمد عليها المستثمرون لتقييم قدرة «الفيدرالي» على إبقاء الفائدة مستقرة.
فإذا أظهرت البيانات تباطؤاً مقنعاً ومستداماً في التضخم، قد تنخفض احتمالات الرفع ويجد المستثمرون مبرراً لاستعادة الشهية تجاه الأسهم، خصوصاً أسهم النمو.
أما ظهور ضغوط تضخمية جديدة فقد يدعم موقف وورش ويزيد الرهانات على تشديد إضافي، وهو سيناريو يمكن أن يرفع عوائد السندات ويضغط على الأسهم في الوقت نفسه.
وتفسر هذه الضبابية حالة الحذر التي سيطرت على جلسة الجمعة؛ إذ لم تسجل المؤشرات انهياراً حاداً، لكن المستثمرين أحجموا عن بناء مراكز قوية قبل اتضاح صورة السياسة النقدية.
حذر المستثمرين
ويشير التراجع المحدود لداو جونز بنسبة 0.02 % وستاندرد آند بورز بنسبة 0.26 % إلى أن السوق لم تتعامل مع تصريحات وورش بوصفها تحولاً مفاجئاً في السياسة النقدية، وإنما كتأكيد لمخاطر كانت موجودة بالفعل.
لكن خسارة ناسداك 0.53 % توضح أن المستثمرين بدأوا مجدداً احتساب تكلفة سيناريو «الفائدة الأعلى لفترة أطول»، ولا سيما بالنسبة للشركات ذات التقييمات المرتفعة.
وبالتالي، لم تعد المسألة مقتصرة على قرار واحد في سبتمبر، بل على المسار الذي سيسلكه البنك المركزي خلال بقية العام، ومدى استعداده لتحمل ضغوط الأسواق في سبيل إعادة التضخم إلى هدفه الرسمي.
سبتمبر يضع وول ستريت بالاختبار
تدخل الأسهم الأميركية سبتمبر في مواجهة مباشرة مع اختبار السياسة النقدية، بعدما أعاد كيفن وورش احتمالات رفع الفائدة إلى واجهة السوق بتمسكه بهدف التضخم عند 2 %. وبينما أغلق ستاندرد آند بورز عند 7711.05 نقطة وناسداك عند 26400.56 نقطة، سيبقى اتجاه «وول ستريت» مرهوناً بالبيانات الاقتصادية المقبلة وقدرتها على حسم الانقسام بين رفع الفائدة وتثبيتها. وحتى تتضح الصورة، من المرجح أن يظل الحذر السمة الأبرز لتحركات المستثمرين، مع بقاء أسهم التكنولوجيا الأكثر حساسية لأي تصاعد جديد في رهانات التشديد النقدي.