
وول ستريت تترقب الفائدة وسط تقلبات التكنولوجيا

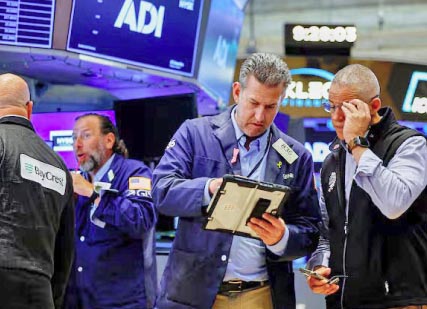
دخلت الأسواق الأميركية مرحلة من الترقب والحذر بعد موجة الصعود القياسية التي شهدتها مؤشرات الأسهم خلال الأسبوع الحالي، إذ فضّل المستثمرون التوقف لالتقاط الأنفاس وإعادة تقييم المشهد الاقتصادي قبل صدور مجموعة من البيانات المهمة المتعلقة بسوق العمل والسياسة النقدية. وبينما حافظت العقود الآجلة لمؤشري ستاندرد آند بورز 500 وداو جونز على استقرارها النسبي، تعرضت العقود الآجلة لمؤشر ناسداك لضغوط ملحوظة، مع تراجع شهية المستثمرين تجاه بعض أسهم التكنولوجيا والرقائق الإلكترونية، رغم النتائج المالية القوية التي أعلنتها شركات كبرى تعمل في قطاع الذكاء الاصطناعي.
ويعكس هذا الأداء المتباين دخول الأسواق مرحلة أكثر حساسية، إذ لم تعد النتائج الإيجابية وحدها كافية لدفع الأسهم إلى مستويات أعلى، بعدما سجلت العديد من الشركات مكاسب استثنائية منذ بداية العام، ما دفع المستثمرين إلى تكثيف عمليات جني الأرباح وإعادة تقييم مستويات الأسعار الحالية.
مؤشرات متباينة
وأظهرت تعاملات العقود الآجلة استقراراً نسبياً في الأسواق الأميركية، حيث ارتفعت العقود الآجلة لمؤشر داو جونز بنحو 159 نقطة، أي ما يعادل 0.29 %، كما صعدت العقود الآجلة لمؤشر ستاندرد آند بورز 500 بنسبة 0.11 %.
في المقابل، تراجعت العقود الآجلة لمؤشر ناسداك 100 بنسبة 0.52 %، في إشارة إلى استمرار الضغوط على أسهم التكنولوجيا، خاصة تلك التي حققت مكاسب كبيرة خلال الأشهر الماضية.
ويرى محللون أن هذا التباين يعكس انتقال المستثمرين تدريجياً من التركيز على النمو السريع إلى البحث عن تقييمات أكثر واقعية، خصوصاً مع ارتفاع أسعار العديد من الأسهم إلى مستويات تاريخية.
ضغوط الرقائق
وجاءت أكبر المفاجآت من قطاع أشباه الموصلات، بعدما هبط سهم ويسترن ديجيتال بنحو 15 % خلال تعاملات ما قبل افتتاح السوق، فيما تراجع سهم سانديسك بنحو 9 %، رغم إعلان الشركتين توقعات لإيرادات فصلية تجاوزت تقديرات المحللين، مدعومة باستمرار الطلب القوي على حلول تخزين البيانات ورقائق الذاكرة المستخدمة في تطبيقات الذكاء الاصطناعي.
ويشير هذا الأداء إلى أن المستثمرين كانوا ينتظرون نتائج أكثر قوة، خاصة بعد الارتفاعات الضخمة التي سجلها السهمان منذ بداية العام، حيث ارتفع سهم ويسترن ديجيتال بنحو 200 %، بينما قفز سهم سانديسك بحوالي 400 %.
وامتدت موجـة التراجع إلى شركات الرقائق الأخرى، إذ انخفض سهـم ميكرون بنحو 3.5 %، فيما تراجعت أسهم إيه إم دي ومارفيل تكنولوجي وإنتـل بأكثر من 1 % لكل منها، وسط مخاوف من أن تكون التقييمات الحالية قد سبقت وتيرة نمو الأرباح الفعلية.
تماسك الكبار
في المقابل، أظهرت شركات التكنولوجيا العملاقة أداءً أكثر استقراراً، حيث ارتفع سهم ميتا بصورة طفيفة، كما سجل سهم أمازون مكاسب محدودة، بينما صعد سهم ألفابت بنحو 0.7 % بعد خسائره التــي تجاوزت 4 % في الجلسة السابقة، والتي جاءت عقب إعلان الشركة إعادة هيكلة قيادة قسم الذكاء الاصطناعي.
كما ارتفع سهم أبل بنحو 0.8 %، في حين واصل المستثمرون مراقبة أداء شركات التكنولوجيا الكبرى باعتبارها المحرك الرئيسي لمؤشرات الأسهم الأميركية خلال العام الجاري.
ويرى محللون أن هذه الشركات لا تزال تتمتع بأساسيات مالية قوية، وهو ما يجعلها أكثر قدرة على مقاومة تقلبات السوق مقارنة بالشركات الأصغر أو الأكثر ارتباطاً بدورات الاستثمار.
رهان الذكاء
ولا يزال الذكاء الاصطناعي يمثل المحرك الأبرز للأسواق الأميركية، بعدما أثبتت نتائج الأعمال الأخيرة أن الاستثمارات الضخمة التي ضختها شركات التكنولوجيا بدأت تنعكس تدريجياً على الإيرادات والأرباح.
وقد ساعدت هذه النتائج في دفع مؤشري ستاندرد آند بورز 500 وداو جونز إلى تسجيل مستويات قياسية جديدة خلال الأسبوع، بينما بقي مؤشر ناسداك على بعد نحو 3 % فقط من أعلى مستوى تاريخي له.
لكن في المقابل، يرى خبراء أن الأسواق أصبحت أكثر تشدداً في تقييم شركات الذكاء الاصطناعي، حيث لم يعد المستثمرون يكتفون بالوعود المستقبلية، بل باتوا يطالبون بإثبات قدرة هذه الاستثمارات على تحقيق تدفقات نقدية وأرباح مستدامة.
بيانات حاسمة
وتترقب الأسواق أيضاً صدور بيانات طلبات إعانة البطالة الأسبوعية، والتي يتوقع أن ترتفع إلى 202 ألف طلب، مقارنة مع 197 ألفاً في الأسبوع السابق.
غير أن الاهتمام الأكبر يتركز على تقرير الوظائف الأميركية غير الزراعية، المقرر صدوره غداً الجمعة، باعتباره أحد أهم المؤشرات التي يعتمد عليها الاحتياطي الفيدرالي في تقييم أوضاع سوق العمل واتخاذ قرارات السياسة النقدية.
كما أظهرت بيانات أداة فيد ووتش التابعة لبورصة شيكاغو التجارية تغيراً ملحوظاً في توقعات المستثمرين، بعدما أصبحت احتمالات تثبيت أسعار الفائدة أو رفعها خلال اجتماع سبتمبر متقاربة، في تحول يعكس تراجع اليقين بشأن المسار المقبل للسياسة النقدية.
وفي الوقت ذاته، تتحرك أسعار النفط بالقرب من مستوى 80 دولاراً للبرميل، مع استمرار الأسواق في متابعة التطورات المتعلقة بالمفاوضات بين الولايات المتحدة وإيران، واحتمالات التوصل إلى اتفاق قد يؤثر في حركة الملاحة عبر مضيق هرمز، وبالتالي في أسواق الطاقة العالمية.
الأسواق تنتظر إشارات تحدد
اتجاه المرحلة المقبلة
ومع اقتراب نهاية موسم نتائج الأعمال، تتجه أنظار المستثمرين إلى البيانات الاقتصادية المنتظرة باعتبارها العامل الأكثر تأثيراً في اتجاه الأسواق خلال الفترة المقبلة. فبين استمرار قوة أرباح شركات التكنولوجيا، وتراجع زخم أسهم الرقائق، وتزايد الغموض بشأن أسعار الفائدة، تبدو وول ستريت أمام مرحلة جديدة تتطلب موازنة دقيقة بين التفاؤل والحذر. وسيظل مسار السياسة النقدية، إلى جانب أداء الاقتصاد الأميركي وسوق العمل، العامل الحاسم في تحديد ما إذا كانت المؤشرات ستواصل تسجيل مستويات قياسية جديدة، أم أن الأسواق ستدخل مرحلة من التصحيح الطبيعي بعد المكاسب الكبيرة التي حققتها منذ بداية العام.