
وول ستريت تفقد توازنها.. والتكنولوجيا أمام اختبار المليارات

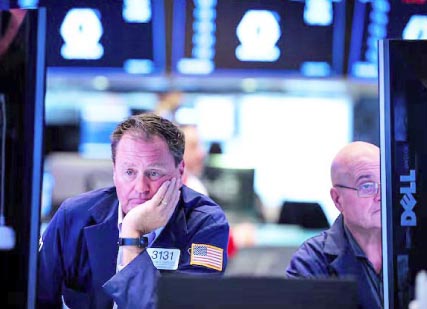
أنهت بورصة وول ستريت أسبوعاً مضطرباً بخسائر طالت مؤشراتها الرئيسية، في وقت بدأت فيه الأسواق الأميركية إعادة تقييم الرهانات الضخمة على الذكاء الاصطناعي، وسط تساؤلات متزايدة بشأن قدرة شركات التكنولوجيا على تحويل استثماراتها الهائلة إلى أرباح مستدامة. وجاءت التراجعات بالتزامن مع اقتراب سلسلة من الأحداث الاقتصادية التي قد تعيد رسم اتجاه الأسهم، تتقدمها نتائج أعمال الشركات العملاقة واجتماع مجلس الاحتياطي الفيدرالي، إلى جانب انتخابات التجديد النصفي الأميركية مطلع نوفمبر.
وتكشف تحركات السوق عن تباين لافت بين القطاعات، بعدما تعرضت الأسهم المالية والاستهلاكية لضغوط بيعية، بينما حققت شركات الطاقة مكاسب قوية بدعم ارتفاع أسعار النفط. ويعكس هذا التباين انتقال اهتمام المستثمرين من الرهان الواسع على صعود المؤشرات إلى تقييم أكثر انتقائية لفرص النمو والمخاطر، خصوصاً مع استمرار الضغوط التضخمية وحالة عدم اليقين بشأن السياسة النقدية الأميركية.
خسائر متفاوتة
أغلق مؤشر «ستاندرد آند بورز 500» منخفضاً 39.75 نقطة، تعادل 0.52 %، ليستقر عند 7623.86 نقطة، بينما تراجع مؤشر «ناسداك» المجمع 53.52 نقطة، أو 0.21 %، إلى 25955.34 نقطة. وسجل «داو جونز» الصناعي الخسارة الأكبر بين المؤشرات الرئيسية، بعدما فقد 658.82 نقطة، بنسبة 1.23 %، ليغلق عند 52215.16 نقطة.
وامتدت الضغوط إلى معظم القطاعات المدرجة في «ستاندرد آند بورز»، مع تراجعات تجاوزت 1% في قطاعي السلع الاستهلاكية الأساسية والمؤسسات المالية، ما يعكس اتساع نطاق عمليات البيع خارج أسهم التكنولوجيا.
وعلى المستوى الأسبوعي، انخفض «ستاندرد آند بورز» بنسبة 0.5 %، وتراجع «ناسداك» بنسبة 0.7 %، بينما خالف «داو جونز» الاتجاه بمكاسب بلغت 0.4 %، محققاً ارتفاعه للأسبوع الثالث على التوالي. ويشير هذا التفاوت إلى اختلاف أداء الشركات والقطاعات رغم تعرض السوق عموماً لضغوط مشتركة.
شكوك تكنولوجية
عادت استثمارات الذكاء الاصطناعي إلى صدارة اهتمامات المستثمرين، بعدما أثارت التكاليف المتزايدة لبناء مراكز البيانات وتطوير البنية التحتية تساؤلات بشأن سرعة تحقيق العوائد المالية المنتظرة.
ورغم استقرار أسهم التكنولوجيا نسبياً في جلسة الجمعة، فإن القطاع أنهى أسبوعاً متقلباً، في ظل مخاوف من احتمال تباطؤ الإنفاق على مشروعات الذكاء الاصطناعي خلال العام المقبل.
وقالت كريستينا هوبر، المحللة في «مان جروب»، إن التشكيك في جدوى بعض استثمارات الذكاء الاصطناعي لا يزال يلقي بظلاله على التداولات، مشيرة إلى احتمال انخفاض الإنفاق على بناء مراكز البيانات مستقبلاً مقارنة بالتوقعات السابقة.
وتبرز أهمية هذه المخاوف في أن شركات التكنولوجيا الكبرى أصبحت من أبرز محركات مكاسب الأسهم الأميركية. ولذلك، فإن أي مراجعة لخططها الاستثمارية قد تؤثر في تقييماتها السوقية، كما يمكن أن تمتد تداعياتها إلى شركات أشباه الموصلات والطاقة ومعدات مراكز البيانات.
امتحان العمالقة
تستعد وول ستريت لأسبوع حاسم مع إعلان نحو ثلث الشركات المدرجة في مؤشر «ستاندرد آند بورز 500» نتائجها الفصلية، وفي مقدمتها «ألفابت» و«مايكروسوفت» و«أمازون»، التي تمثل ركائز أساسية في التوسع العالمي باستثمارات الذكاء الاصطناعي، ولن يقتصر اهتمام المستثمرين على حجم الإيرادات والأرباح المحققة، بل سيمتد إلى توقعات الإنفاق الرأسمالي وخطط بناء مراكز البيانات، ومدى قدرة هذه الاستثمارات على توليد تدفقات نقدية وعوائد تبرر تكلفتها.
وتواجه الشركات العملاقة معادلة دقيقة، إذ تحتاج إلى مواصلة الاستثمار للحفاظ على تفوقها التكنولوجي، لكنها مطالبة في الوقت نفسه بإقناع المساهمين بأن التوسع لا يأتي على حساب الربحية.
وقد يؤدي إعلان إنفاق أعلى من التوقعات دون تحسن موازٍ في الإيرادات إلى ضغوط على الأسهم، بينما يمكن أن تمنح النتائج القوية والتوقعات الإيجابية الأسواق دفعة جديدة، خصوصاً إذا أظهرت الشركات تقدماً ملموساً في تحويل خدمات الذكاء الاصطناعي إلى مصادر دخل متنامية.
أرباح استثنائية
رغم التقلبات الأخيرة، لا تزال نتائج الشركات تمثل أحد أبرز عوامل الدعم للأسهم الأميركية خلال العام الجاري، بعدما أسهم نمو الأرباح في تعزيز ثقة المستثمرين بقدرة المؤسسات الكبرى على مواجهة ارتفاع تكاليف التمويل والتشغيل.
وتشير بيانات مجموعة بورصات لندن إلى توقعات بزيادة أرباح الشركات المدرجة في «ستاندرد آند بورز 500» بأكثر من 32 % خلال الربع الثالث، وهي نسبة تعكس قوة الأداء المتوقع للشركات المشمولة بالتقديرات.
لكن أهمية هذه الأرقام لا تكمن في النمو وحده، بل في مدى توافق النتائج الفعلية مع التقييمات المرتفعة للأسهم. فقد تحقق الشركات أرباحاً قوية دون أن ترتفع أسعارها إذا كانت الأسواق قد احتسبت مسبقاً نتائج أكثر تفاؤلاً.
ولهذا، يتوقع أن يركز المستثمرون على جودة الأرباح واستدامتها، وهوامش التشغيل والتدفقات النقدية، إلى جانب التوقعات المستقبلية للإدارة، باعتبارها مؤشرات أكثر قدرة على تحديد اتجاه الأسهم من النتائج التاريخية وحدها.
طفرة الطاقة
برز قطاع الطاقة باعتباره المستفيد الأكبر من اضطرابات أسواق النفط، بعدما ارتفع مؤشره بنسبة 2.5%، مسجلاً مستوى قياسياً، في تحول يعكس انتقال جزء من الزخم الاستثماري نحو الشركات المرتبطة بإنتاج النفط والغاز.
وجاء الصعود بالتزامن مع ارتفاع خام برنت إلى أعلى مستوياته منذ أواخر أبريل، وسط مخاوف من اضطراب إمدادات الطاقة القادمة من الشرق الأوسط، عقب الهجمات التي أوردتها رويترز على السعودية.
وتمنح أسعار النفط المرتفعة شركات الإنتاج فرصة لتحسين إيراداتها وتدفقاتها النقدية، خصوصاً عندما تتجاوز زيادة الأسعار ارتفاع تكاليف التشغيل. وقد يعزز ذلك قدرتها على توزيع الأرباح وإعادة شراء الأسهم وتمويل مشروعات جديدة.
غير أن مكاسب الطاقة تحمل جانباً آخر للاقتصاد الأميركي، إذ قد تؤدي زيادة أسعار الوقود إلى ارتفاع تكاليف النقل والإنتاج، وتضغط على هوامش أرباح الشركات المستهلكة للطاقة. كما يمكن أن تعقد جهود السيطرة على التضخم، ما يجعل ارتفاع النفط عاملاً إيجابياً لقطاع محدد ومصدراً للمخاطر بالنسبة إلى قطاعات أخرى.
قرار الفائدة
تترقب الأسواق اجتماع مجلس الاحتياطي الفيدرالي المقرر الأسبوع المقبل، وسط توقعات بالإبقاء على أسعار الفائدة دون تغيير عند صدور قرار السياسة النقدية الأربعاء.
لكن تثبيت الفائدة، إذا تحقق، لن يكون بالضرورة الحدث الأهم للمستثمرين، إذ ستتركز الأنظار على لغة البيان وتصريحات المسؤولين بشأن احتمالات رفعها خلال اجتماع ديسمبر.
وتكتسب هذه الإشارات أهمية خاصة مع استمرار المخاوف التضخمية المرتبطة بالطاقة، في مقابل رغبة المستثمرين في الحفاظ على ظروف تمويل تدعم النمو الاقتصادي وأرباح الشركات.
فارتفاع الفائدة يزيد تكلفة الاقتراض على الشركات والأسر، وقد يقلل جاذبية الأسهم مقارنة بالسندات، خصوصاً أسهم التكنولوجيا التي تعتمد تقييماتها بدرجة كبيرة على توقعات الأرباح المستقبلية.
أما الإشارات إلى استقرار السياسة النقدية، فقد تساعد على تهدئة الأسواق، بشرط ألا تصاحبها تحذيرات من استمرار الضغوط السعرية أو الحاجة إلى تشديد إضافي.
مخاطر سياسية
تتجه أنظار المستثمرين أيضاً إلى انتخابات التجديد النصفي الأميركية المقررة في الثالث من نوفمبر، التي ستحدد موازين السيطرة على الكونغرس، وما قد يترتب عليها من تغيرات في قدرة الإدارة الأميركية على تمرير سياساتها الاقتصادية والمالية. وتتداخل هذه التطورات مع موسم الأرباح وقرارات الفائدة، بما يزيد صعوبة تحديد الاتجاه قصير الأجل للأسهم. فالمستثمرون مطالبون بتقييم نتائج الشركات، وتوقعات السياسة النقدية، ومستقبل الإنفاق الحكومي والتشريعات الاقتصادية في فترة زمنية متقاربة.
وقد تؤثر التحولات السياسية في توقعات الأسواق بشأن الضرائب والإنفاق العام واللوائح التنظيمية، لكن حجم التأثير سيعتمد على النتائج الفعلية والسياسات التي يمكن إقرارها لاحقاً.
وتعكس هذه البيئة تزايد أهمية إدارة المخاطر وتنويع المحافظ الاستثمارية، بدلاً من الاعتماد على استمرار صعود مجموعة محدودة من الأسهم القيادية.