
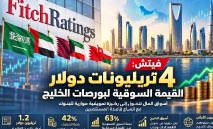
4 تريليونات دولار القيمة السوقية لبورصات الخليج

أكدت وكالة فيتش للتصنيف الائتماني تنامي أهمية أسواق الأوراق المالية في دول مجلس التعاون الخليجي باعتبارها قنوات رئيسية لجمع رؤوس الأموال وتمويل الشركات والحكومات، بالتوازي مع الدور التقليدي للقطاع المصرفي، في وقت تمضي فيه دول المنطقة نحو تعميق أسواق رأس المال وتوسيع قاعدة المستثمرين وزيادة مشاركة القطاع الخاص ضمن خطط التنويع الاقتصادي.
وقالت الوكالة إن أسواق رأس المال الخليجية باتت تؤدي دوراً متزايداً في توسيع قدرة الجهات المصدرة على الوصول إلى التمويل، إلى جانب توفير آجال تمويل أطول وتحسين شفافية التسعير، بما يمنح الشركات والحكومات خيارات تمويلية أوسع بعيداً عن الاعتماد الكامل على الائتمان المصرفي.
وبحسب بيانات فيتش، بلغت القيمة السوقية المجمعة لأسواق الأسهم الخليجية نحو 4 تريليونات دولار خلال سبتمبر 2026، وهو مستوى يعكس الحجم الكبير الذي وصلت إليه أسواق المنطقة، بالتزامن مع استمرار جهود الحكومات الخليجية لتطوير البنية التحتية للأسواق وزيادة جاذبيتها أمام رؤوس الأموال المحلية والأجنبية.
وفي موازاة النمو الكبير لأسواق الأسهم، وصل حجم أدوات الدين القائمة في أسواق رأس المال الخليجية إلى نحو 1.2 تريليون دولار بنهاية النصف الأول من 2026، فيما استحوذت الصكوك على نحو 42% من إجمالي تلك الأدوات، بما يعكس الوزن المتنامي للتمويل الإسلامي ضمن هيكل أسواق الدين في المنطقة.
تفاوت في مستويات التطور
ورغم الحجم الكبير الذي وصلت إليه أسواق رأس المال الخليجية، ترى فيتش أن مستويات تطورها لا تزال متفاوتة من دولة إلى أخرى، في ظل مجموعة من التحديات الهيكلية التي تتضمن ارتفاع مستويات التركّز، ومحدودية تنوع المنتجات الاستثمارية، وانخفاض مستويات السيولة مقارنة بالعديد من الأسواق المتقدمة والناشئة الكبرى، فضلاً عن تجزؤ هياكل الأسواق.
ويشير ذلك إلى أن زيادة أحجام أسواق الأسهم والدين لا تعني بالضرورة وصول جميع أسواق المنطقة إلى المستوى نفسه من العمق والسيولة والتنوع، إذ تختلف طبيعة الأسواق الخليجية من حيث أحجام الشركات المدرجة، وقاعدة المستثمرين، ونشاط سوق الدين المحلي، وتنوع الأدوات المتاحة.
وتضع هذه العوامل مسألة تطوير الأسواق وتعميقها في صدارة الأولويات، خصوصاً مع توجه اقتصادات الخليج نحو زيادة دور القطاع الخاص في تمويل النشاط الاقتصادي والمشروعات، واستقطاب المزيد من التدفقات الاستثمارية الأجنبية.
السعودية تستحوذ على 63%
وتصدرت السوق المالية السعودية أسواق الأسهم الخليجية من حيث القيمة السوقية خلال سبتمبر 2026، مستحوذة وحدها على نحو 63% من إجمالي القيمة السوقية لبورصات دول مجلس التعاون.
وجاءت سوق أبوظبي للأوراق المالية في المرتبة الثانية بحصة بلغت نحو 18%، فيما استحوذ سوق دبي المالي على نحو 7%، لتشكل الأسواق الثلاثة مجتمعة الحصة الأكبر من إجمالي القيمة السوقية للأسهم الخليجية.
وتكشف تلك النسب عن درجة واضحة من التركّز الجغرافي للقيمة السوقية في المنطقة، خصوصاً في السوق السعودية التي تستحوذ بمفردها على ما يقارب ثلثي القيمة الإجمالية لبورصات الخليج.
وقالت فيتش إنها تصنف 24 جهة مدرجة في السوق السعودية، تمثل مجتمعة نحو 84% من القيمة السوقية للسوق كما في أغسطس 2026، موضحة أن جميع هذه الجهات تحمل تصنيفات ائتمانية ضمن الدرجة الاستثمارية.
وأضافت أن نحو 96% من الجهات التي تصنفها في السوق السعودية تتمتع بنظرة مستقبلية مستقرة، بما يعكس قوة الجدارة الائتمانية للشريحة الكبرى من الشركات والجهات ذات الوزن الثقيل التي تغطيها الوكالة.
ورغم ضخامة السوق السعودية، لفتت فيتش إلى استمرار ارتفاع مستويات التركّز داخل بعض أسواق الأسهم الخليجية، مشيرة إلى أن شركة أرامكو السعودية تمثل بمفردها نحو 65% من القيمة السوقية للسوق السعودية كما في أغسطس 2026.
ولا يقتصر التركّز على السوق السعودية، إذ أوضحت الوكالة أن 5 جهات فقط تمثل نحو 60% من القيمة السوقية لسوق أبوظبي للأوراق المالية، وهو ما يعكس الوزن الكبير لعدد محدود من الشركات الكبرى في تحديد الحجم الإجمالي لبعض أسواق المنطقة.
ويأتي ذلك في الوقت الذي تعمل فيه أسواق الخليج على زيادة أعداد الإدراجات وتنويع القطاعات والشركات المتاحة للمستثمرين، بما يمكن أن يسهم على المدى الأطول في توسيع قاعدة السوق وتقليل مستويات التركّز.
سوق الدين السعودية الأكثر تطوراً
وعلى صعيد أدوات الدين، أشارت فيتش إلى أن السعودية تمتلك سوقاً أكثر تطوراً للأدوات المقومة بالعملة المحلية مقارنة بمعظم أسواق دول الخليج الأخرى.
وفي المقابل، لا تزال أسواق الدين بالعملات المحلية في عدد من دول مجلس التعاون في مراحل ناشئة نسبياً، مع محدودية حجم الإصدارات حتى الآن، وهو ما يجعل تطوير هذه الأسواق أحد المحاور المهمة لتعميق منظومة التمويل في المنطقة.
وقالت فيتش إن إصدارات الصكوك السيادية المقومة بالريال السعودي تعكس جهود الحكومة لتطوير منحنى عائد محلي وتحسين مستويات السيولة في السوق، إلى جانب تقليل الاعتماد على التمويل المقوم بالعملات الأجنبية.
وتكتسب عملية بناء منحنى عائد محلي أهمية بالنسبة إلى أسواق رأس المال، باعتباره يوفر مرجعاً لتسعير إصدارات الدين المختلفة ويساعد الجهات المصدرة والمستثمرين على تقييم تكلفة التمويل عبر آجال زمنية متعددة.
وأوضحت الوكالة أن جميع أدوات الدين المقومة بالريال والمدرجة تأتي في صورة صكوك، في خطوة تستهدف أيضاً جذب البنوك الإسلامية التي تعد من المستثمرين الرئيسيين في تلك الأدوات.
وتوقعت فيتش أن يؤدي إدراج الصكوك الحكومية السعودية المقومة بالريال في مؤشر جي بي مورغان لسندات الأسواق الناشئة، اعتباراً من عام 2027، إلى جذب المزيد من الاستثمارات الأجنبية نحو السوق.
ويأتي ذلك بالتوازي مع ارتفاع مشاركة المستثمرين الأجانب بالفعل في إصدارات الدين السيادي السعودي، إذ كشفت الوكالة أن حصتهم من الإصدارات في السوق الأولية ارتفعت إلى 15% خلال النصف الأول من 2026.
وكانت حصة المستثمرين الأجانب قد بلغت نحو 8% في الربع الأول من العام، مقارنة بنحو 12% خلال عام 2025، بما يعكس اتجاهاً نحو توسيع المشاركة الدولية في سوق الدين السعودية.
ويمثل تنامي الطلب الخارجي على أدوات الدين عاملاً داعماً لخطط تطوير السوق، من خلال توسيع قاعدة المستثمرين وتقليل الاعتماد على فئات محدودة من المشترين المحليين، بالتزامن مع زيادة حضور المؤسسات الاستثمارية الدولية.
الأجانب يرفعون ملكيتهم
وامتد ارتفاع مشاركة المستثمرين الأجانب إلى سوق الأسهم السعودية، حيث بلغت ملكيتهم نحو 12.7% من الأسهم الحرة في السوق الرئيسية بنهاية أغسطس 2026، مقارنة بنحو 12.4% في نهاية 2025.
وأشارت فيتش إلى أن إلغاء السعودية إطار المستثمر الأجنبي المؤهل اعتباراً من فبراير 2026 من شأنه المساهمة في توسيع قاعدة المشاركة بالسوق، مع تخفيف القيود أمام دخول شرائح أوسع من المستثمرين.
وتأتي زيادة المشاركة الأجنبية ضمن مسار أوسع تتبعه أسواق المنطقة لتعزيز حضور المؤسسات الدولية ورفع مستويات السيولة وتوسيع قاعدة المستثمرين، في ظل سعي الاقتصادات الخليجية إلى زيادة ارتباط أسواقها المالية بتدفقات رأس المال العالمية.
وفي قراءة لهيكل أسواق رأس المال الخليجية، أشارت فيتش إلى اختلاف واضح بين أسواق الأسهم وأدوات الدين من حيث مواقع الإدراج، إذ إن معظم الأسهم الخليجية مدرجة في الأسواق المحلية، بينما تتركز نسبة كبيرة من إدراجات أدوات الدين الخليجية، ولا سيما الصكوك والسندات المقومة بالعملات الأجنبية، في الأسواق الخارجية.
وأوضحت أن بورصة لندن تستحوذ على إدراج أكثر من نصف الصكوك العالمية المقومة بالدولار بنهاية النصف الأول من 2026، فيما يأتي نحو 95% منها من منطقة الشرق الأوسط، وبصورة رئيسية من دول مجلس التعاون الخليجي.
ويبرز ذلك المكانة التي تحتلها الجهات الخليجية في سوق الصكوك الدولية، في مقابل الحاجة إلى مواصلة العمل على تعميق أسواق الدين المحلية وتطوير قدرتها على استيعاب شريحة أكبر من الإصدارات.
دبي مركز رئيسي للصكوك
وفي الإمارات، قالت فيتش إن سوقي أبوظبي ودبي يركزان بصورة رئيسية على الأسهم، بينما تتركز إدراجات أدوات الدين بصورة أكبر في ناسداك دبي.
وأصبحت ناسداك دبي واحدة من أبرز أسواق إدراج الصكوك المقومة بالعملات الأجنبية، إذ تستحوذ على أكثر من 28% من إجمالي الصكوك العالمية القائمة بنهاية النصف الأول من 2026.
وتجاوز إجمالي أدوات الدين المدرجة في ناسداك دبي 140 مليار دولار، شكلت الصكوك منها نحو 70%، وهو ما يعكس الدور الكبير الذي تلعبه السوق في استقطاب إصدارات أدوات الدين الإسلامية.
وتكشف هذه الأرقام في الوقت ذاته عن التنوع في النماذج التي تتبعها أسواق رأس المال الخليجية، ففي حين تبرز السعودية بقوة في سوق الدين المحلي المقوم بالريال، استطاعت دبي بناء مركز رئيسي لإدراج أدوات الدين والصكوك ذات الطابع الدولي.