
الذكاء الاصطناعي يدفع ناسداك لقمة تاريخية

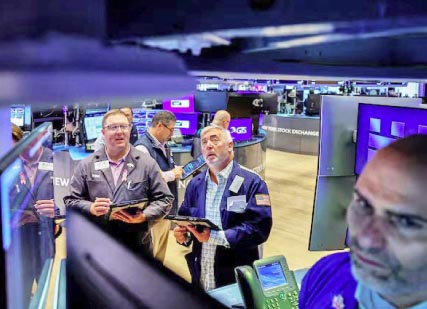
استعادت أسهم التكنولوجيا الأميركية زخمها بقوة في بداية الأسبوع، لتقود «وول ستريت» إلى جلسة صعود واسعة أعادت مؤشر ناسداك إلى مستوى قياسي، بعدما اجتمعت ثلاثة عوامل داعمة للأسواق في وقت واحد: تجدد الحماس تجاه الذكاء الاصطناعي، وانخفاض عوائد سندات الخزانة طويلة الأجل، وتراجع أسعار النفط من مستوياتها المرتفعة. وأنهى ناسداك جلسة الاثنين مرتفعاً 2.26 % مسجلاً أول إغلاق قياسي له منذ الثاني من يونيو، بينما صعد «ستاندرد آند بورز 500» بنسبة 1.49 % ليصبح على مسافة نحو 0.4 % فقط من أعلى مستوى تاريخي سجله في أغسطس، في حين ارتفع «داو جونز الصناعي» 0.71 %. وأظهرت البيانات الأولية ارتفاع «ستاندرد آند بورز 500» بنحو 113.72 نقطة إلى 7764.22 نقطة، فيما أضاف ناسداك قرابة 599.55 نقطة ليصل إلى 27122.09 نقطة، وزاد «داو جونز» بنحو 371.24 نقطة إلى 52053.88 نقطة. وجاءت المكاسب بعد فترة من التقلبات الحادة تعرضت خلالها أسهم التكنولوجيا لضغوط بسبب ارتفاع أسعار الطاقة والعوائد الأميركية، بالتزامن مع موجة تحذيرات من المخاطر المرتبطة بتطور الذكاء الاصطناعي.
زخم الرقائق
قادت شركات أشباه الموصلات موجة الصعود، بعدما عاد المستثمرون بقوة إلى الأسهم المرتبطة بالذكاء الاصطناعي. وقفز مؤشر فيلادلفيا لأشباه الموصلات 4.3 %، بينمـا ارتفـع سهم «إنتل» 12.2 % وصعدت «آرم هولدنجز» 17 %، في إشارة إلى أن الرهانات على الإنفاق المرتبط بمراكز البيانات والحوسبة المتقدمة لا تزال قادرة على جذب السيولة رغم التقلبات التي شهدها القطاع خلال الأشهر الماضية.
وجاءت هذه العودة بعد موجة بيع عالمية تعرضت لها أسهم التكنولوجيا عقب تحذيرات بشأن سلامة أنظمة الذكاء الاصطناعي، لكن المستثمرين وجدوا في أحدث مؤشرات الطلب دليلاً على أن الشركات الكبرى لا تزال مستعدة لإنفاق مبالغ ضخمة على البنية التحتية والنماذج والتطبيقات. وبذلك تحولت المخاوف التي سيطرت على السوق قبل أسبوع إلى رهانات جديدة على أن دورة الاستثمار في الذكاء الاصطناعي لم تصل بعد إلى ذروتها.
نادي التريليون
كانت «أدفانست مايكرو ديفايسز» أو «إيه.إم.دي» أبرز المستفيدين من موجة التفاؤل، إذ قفز سهمها نحو 10 % وبلغت قيمتها السوقية تريليون دولار للمرة الأولى في تاريخها، لتصبح رابع شركة أميركية لصناعة الرقائق تتجاوز هذا الحاجز بعد «إنفيديا» و«برودكوم» و«ميكرون». ويعكس الإنجاز تحول الشركة إلى أحد أكبر المستفيدين من سباق الإنفاق العالمي على الذكاء الاصطناعي.
وارتفع سهم «إيه.إم.دي» بنحو 185 % منذ بدايــة 2026، مقابـل مكـاسب بلغت نحـو 15.8 % لمؤشر ناسداك، بعدما سرعت الشركة إطلاق منتجات الذكاء الاصطناعي وانتقلت تدريجياً من بيع الرقائق المنفردة إلى توفير أنظمة متكاملة تجمع المعالجات ومعدات الشبكات والمكونات المرتبطة بها. وتراهن الأسواق على أن هذا التحول سيعزز قدرتها على منافسة «إنفيديا» في معالجات الرسوم المستخدمة في تطبيقات الذكاء الاصطناعي، بالتزامن مع استفادتها من الطلب المتزايد على المعالجات المركزية للخوادم.
يحمل صعود شركات الرقائق رسالة تتجاوز تحركات الأسهم اليومية، إذ يشير إلى استمرار ثقة المستثمرين بأن مئات المليارات من الدولارات التي تضخها شركات التكنولوجيا في مراكز البيانات والبنية التحتية ستتحول إلى طلب فعلي على المعالجات والأنظمة المتقدمة. وأصبحت سرعة تبني أدوات الذكاء الاصطناعي عاملاً رئيسياً في تحديد قدرة هذه الشركات على تبرير الإنفاق الرأسمالي الهائل.
وظهر هذا الرهان بصورة واضحة مع الإقبال على مساعد «ميوز» الجديد من «ميتا»، إذ قفز سهم الشركة بأكثر من 11 % في جلسة الاثنين، في أكبر ارتفاع يومي له منذ أبريل 2024. كما رفع «ويلز فارجو» السعر المستهدف للسهم عقب إطلاق المساعد، وسط توقعات بأن يفتح نجاحه مجالاً أوسع لتحقيق الإيرادات من تطبيقات الذكاء الاصطناعي الموجهة للمستهلكين.
ويمثل نجاح أدوات مثل «ميوز» أهمية تتجاوز «ميتا»، لأن اتساع استخدامها يعني زيادة الطلب على القدرة الحاسوبية اللازمة لتشغيلها، وهو ما يعود بالفائدة على منتجي الرقائق ومشغلي مراكز البيانات وشركات الشبكات والطاقة المرتبطة بالبنية التحتية للذكاء الاصطناعي. ولهذا انتقلت موجة الصعود سريعاً من «ميتا» إلى «إيه.إم.دي» و«إنتل» و«آرم» وغيرها من الشركات المرتبطة بالقطاع.
دعم السندات
لم يكن الذكاء الاصطناعي وحده وراء مكاسب الأسهم، إذ تلقت السوق دفعة إضافية من تراجع عوائد سندات الخزانة الأميركية طويلة الأجل. وانخفض العائد على السندات لأجل عشر سنوات بنحو 4.5 نقاط أساس إلى 4.951 %، بعدما تجاوز مستوى 5 % في الفترة الأخيرة، وهو تطور مهم بصورة خاصة لأسهم التكنولوجيا التي تتأثر تقييماتها بارتفاع تكلفة رأس المال. وفي المقابل ارتفع عائد السندات لأجل عامين بصورة طفيفة إلى 4.751 %، بعدما لامس خلال الجلسة أعلى مستوياته منذ يوليو 2024.
ويأتي انخفاض العائد الطويل رغم استمرار توقعات تشديد السياسة النقدية الأميركية، إذ رفعت الأسواق رهاناتها على زيادة أخرى للفائدة خلال الأشهر المقبلة بعد الإشارات المتشددة من مجلس الاحتياطي الفيدرالي. لكن تراجع أسعار النفط خفف مؤقتاً بعض الضغوط التضخمية، وساعد المستثمرين على النظر إلى العوائد الطويلة باعتبارها أقل تهديداً لتقييمات الأسهم مما كانت عليه خلال الأيام السابقة.
جاء العامل الداعم الثاني من أسواق الطاقة، بعدما هبط النفط إلى أدنى مستوى في 11 يوماً وسط آمال بإمكان تحقيق تقدم دبلوماسي في الشرق الأوسط خلال اجتماعات الجمعية العامة للأمم المتحدة في نيويورك. وتراجع الخام الأميركي بنحو 4.9 % إلى 95.43 دولاراً للبرميل، فيما هبط خام برنت بنحو 3.6 % إلى قرابة 100 دولار، بعد أن كانت أسعار الطاقة المرتفعة أحد أبرز مصادر القلق بالنسبة إلى المستثمرين والتضخم.
وتحرك النفط هبوطاً رغم استمرار التوترات بين واشنطن وطهران، بعدما قال الرئيس الأميركي دونالد ترامب إنه مستعد للقاء نظيره الإيراني مسعود بزشكيان، المتوقع وجوده في نيويورك خلال اجتماعات الأمم المتحدة. كما ساهمت الآمال باستعادة بعض تدفقات النفط السعودية عبر خط «شرق-غرب» في تخفيف مخاوف الإمدادات، بالتزامن مع ارتفاع الصادرات السعودية إلى أكثر من 4 ملايين برميل يومياً حتى الآن في سبتمبر، بعدما هبطت إلى 2.4 مليون برميل يومياً في أغسطس.
وبالنسبة إلى الأسهم الأميركية، لا يمثل النفط الأرخص مجرد انخفاض في تكلفة الطاقة، بل يخفف كذلك احتمالات انتقال ارتفاع أسعار الخام إلى التضخم والنقل والإنتاج، ومن ثم يقلص جانباً من الضغوط التي قد تدفع مجلس الاحتياطي الفيدرالي إلى تشديد السياسة النقدية بصورة أكبر.
معادلة السوق
وجد المستثمرون أنفسهم أمام تحول سريع في عاملين كانا يمثلان عبئاً رئيسياً على الأسهم خلال الفترة الماضية: النفط وعائد السندات الأميركية لأجل عشر سنوات. وقال آرت هوجان، محلل السوق لدى «بي رايلي ويلث»، إن المستثمرين اعتادوا متابعة هذين العاملين، لكنهما تحولا في جلسة الاثنين من عناصر غير مواتية إلى عوامل داعمة للسوق على الأقل في الأجل القريب.
ويفسر هذا التحول اتساع الصعود إلى ما يتجاوز سهم أو شركتين. فعندما تنخفض تكلفة الطاقة وتتراجع العوائد طويلة الأجل في الوقت الذي تظهر فيه إشارات على استمرار الطلب على الذكاء الاصطناعي، تتحسن المعادلة بالنسبة إلى أسهم النمو، لأنها تستفيد في الوقت نفسه من توقعات إيرادات أقوى ومعدل خصم أقل للأرباح المستقبلية.
لكن الصورة لا تخلو من المخاطر. فالأسواق لا تزال تسعر احتمال رفع جديد للفائدة، كما أن أسعار النفط مرتبطة بتطورات سياسية سريعة التغير، فيما تواجه شركات الذكاء الاصطناعي تساؤلات متزايدة بشأن قدرتها على تحقيق عوائد تبرر مئات المليارات من الدولارات التي تنفق على البنية التحتية.
وول ستريت تختبر الزخم
تحولت جلسة الاثنين في النهاية إلى اختبار مصغر للمعادلة التي تحكم الأسواق الأميركية حالياً؛ فكلما ظهرت أدلة على استمرار الإنفاق على الذكاء الاصطناعي بالتزامن مع تراجع الضغوط القادمة من النفط والسندات، ازدادت قدرة الأسهم على استعادة مستوياتها القياسية. ونجح ناسداك بالفعل في تسجيل قمة إغلاق جديدة، بينما أصبح «ستاندرد آند بورز 500» على مسافة محدودة من أعلى مستوياته التاريخية، ما يضع السوق أمام اختبار جديد لاستدامة الصعود.
وستظل الأنظار معلقة بثلاثة مسارات مترابطة: قدرة شركات الذكاء الاصطناعي على إثبات جدوى إنفاقها الضخم، واتجاه عوائد السندات مع قرارات الاحتياطي الفيدرالي المقبلة، ومسار النفط في ظل التحركات الدبلوماسية بالشرق الأوسط. وإذا استمرت العوامل الثلاثة في الاتجاه الذي دعم جلسة الاثنين، فقد تحصل الأسهم على مساحة إضافية للصعود؛ أما عودة النفط أو العوائد إلى الارتفاع، أو ظهور شكوك جديدة بشأن اقتصاديات الذكاء الاصطناعي، فستعيد سريعاً اختبار شهية المستثمرين للمخاطرة.