
بورصة الكويت..تداولات بـ91.5 مليون دينار وتراجع جماعي للمؤشرات

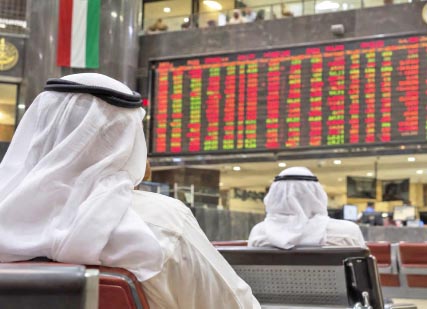
دخلت بورصة الكويت أسبوعها على تراجع جماعي، في وقت تفرض فيه الأجواء الجيوسياسية نفسها على حسابات الاستثمار في المنطقة، وتزيد صعوبة الفصل بين تقييم الشركات ومخاطر البيئة المحيطة بها. وعلى الرغم من تسجيل تداولات بقيمة 91.52 مليون دينار، أنهت المؤشرات الرئيسية جلسة الأحد على انخفاض، مع تراجع 107 أسهم، لتبدو السوق أمام معادلة تتجاوز حركة الأسعار اليومية: أموال يجري تداولها، وفرص تخضع للتقييم، وقلق إقليمي يجعل اتخاذ القرار الاستثماري أكثر تحفظاً.
وتزامنت الجلسة مع ضغوط على أسواق خليجية أخرى؛ إذ أفادت «رويترز» بتراجع أسهم المنطقة عقب إعلان الحوثيين مسؤوليتهم عن هجمات استهدفت الرياض. ويضع هذا التطور تداولات الكويت ضمن مناخ إقليمي حساس للأخبار الأمنية، وإن كانت بيانات الجلسة وحدها لا تحدد مقدار مساهمة كل عامل في انخفاض الأسهم. فالأسواق تتفاعل مع الحدث، ومع ما قد يحمله من تبعات على الاقتصاد والتجارة والاستثمار.
وفي حصيلة التعاملات، انخفض مؤشر السوق العام بنسبة 0.73 %، وتراجع السوق الأول بنسبة 0.67 %، فيما خسر مؤشر السـوق الرئيسي 0.99 %، وسجل «الرئيسي 50» انخفاضاً بنسبة 1.81 % مقارنة بإقفال الخميس الماضي. وبلغت الكميات المتداولة 347.09 مليون سهم، جرى تداولها عبر 24.55 ألف صفقة، لتجمع الجلسة بين استمرار التعاملات واتساع الانخفاض، من دون أن تتمكن المكاسب المحدودة لبعض الأسهم والقطاعات من تعديل الاتجاه العام عند الإغلاق.
تقليص حجم المراكز الجديدة
اقتصادياً، ترفع التوترات الجيوسياسية درجة عدم اليقين التي يبني المستثمر قراراته على أساسها. فعندما يصعب تقدير مدة التصعيد أو نطاقه، تصبح توقعات الإيرادات والتكاليف والتوسع أقل وضوحاً، ويطلب المستثمر هامش أمان أكبر قبل شراء الأسهم. وقد ينعكس ذلك في تأجيل قرارات الاستثمار أو تقليص حجم المراكز الجديدة، حتى عندما لا تكون الشركات قد أعلنت تغيراً في أعمالها. وهذه إحدى القنوات التي يمكن أن ينتقل عبرها القلق السياسي إلى التقييمات السوقية.
وتكتسب هذه المسألة أهمية خاصة في الأسواق الخليجية، حيث تتداخل توقعات النشاط الاقتصادي مع النفط والإنفاق العام وحركة التجارة. فالمستثمر الذي يشتري سهماً يشتري حصة في أرباح مستقبلية، ولذلك فإن استقرار البيئة التي تعمل فيها الشركة يدخل مباشرة في حساباته. وكلما اتسعت احتمالات اضطراب النقل أو ارتفاع تكلفة التأمين أو تأخر التوريد، زادت الحاجة إلى مراجعة تلك التوقعات، ولو بقي الأداء التشغيلي الحالي متماسكاً.
وفي هذا السياق، تحمل تداولات بقيمة 91.52 مليون دينار دلالة على استمرار التعامل في السوق، لكنها لا تكفي للقول إن الثقة استعادت قوتها أو إن المستثمرين ابتعدوا عن الأسهم. فالقراءة الاقتصادية ترتبط بمدى استعداد المتعاملين للاحتفاظ باستثماراتهم وتحمل تقلباتها، وبقدرتهم على تقدير أرباح الشركات في الأشهر المقبلة. أما إجمالي التداول، فيوضح حجم التعاملات المنفذة، بينما يظل اتجاه الاستثمار أكثر ارتباطاً بتطور المخاطر ووضوح العائد المتوقع.
شهية شراء الأسهم
ويأتي النفط في مقدمة عناصر هذه المعادلة، إلا أن تأثيره خلال الأزمات يحتاج إلى قراءة متوازنة. فارتفاع الأسعار يمكن أن يدعم إيرادات الدول المصدرة عندما تستمر قدرتها على الإنتاج والتصدير والتحصيل بصورة طبيعية. لكن ارتفاعاً مصدره الخوف من تعطل الإمدادات يحمل معه مخاطر مختلفة، تتعلق بالكميات المصدرة وتكلفة النقل وسلامة المنشآت. ومن ثم، لا ينتقل صعود البرميل تلقائياً إلى تحسن مماثل في شهية شراء الأسهم.
وبالنسبة إلى الكويت، تبرز أهمية النظر إلى الإيرادات النفطية بوصفها حصيلة السعر والكميات المصدرة معاً، وإلى انعكاساتها على المالية العامة والنشاط المحلي. فاستقرار التدفقات المالية يساعد على وضوح خطط الإنفاق وتنفيذ المشروعات، وهو ما يهم الشركات المرتبطة بالمقاولات والخدمات والتوريد والتمويل. أما التقلبات الحادة، فقد تجعل تقدير حجم الأعمال المستقبلية أكثر صعوبة، حتى لو بدت أسعار النفط مرتفعة في بعض الفترات.
ولا تقف تداعيات التوتر عند القطاع النفطي؛ إذ تمثل كفاءة حركة التجارة والملاحة عنصراً مهماً في تكاليف الشركات وتوافر السلع. وأي ارتفاع مستمر في الشحن والتأمين، إذا حدث، يمكن أن يضغط على هوامش أرباح المستوردين والشركات التشغيلية. وتختلف القدرة على استيعاب هذه الزيادة من شركة إلى أخرى، بحسب مخزونها وعقودها وقوة الطلب على منتجاتها، وقدرتها على تمرير جزء من التكلفة إلى المستهلك دون خسارة المبيعات.
ويمتد الأثر المحتمل إلى السيولة التشغيلية، لأن تأخر الشحنات أو زيادة الحاجة إلى المخزون قد يربطان جزءاً أكبر من أموال الشركة بالبضائع والتوريد. وهنا تصبح جودة الإدارة المالية عاملاً اقتصادياً مؤثراً في تقييم السهم، إلى جانب حجم المبيعات المعلن. فالشركة التي تستطيع تمويل نشاطها والمحافظة على التزاماتها خلال الاضطراب تكون في وضع مختلف عن شركة تعتمد على اقتراض متكرر لتغطية احتياجاتها اليومية.
استمرار تنفيذ المشروعات
أما القطاع المصرفي، فتتصل حساسيته لهذه الأجواء بمسار النشاط الاقتصادي والطلب على التمويل وقدرة المقترضين على السداد. وإذا دفعت حالة عدم اليقين الشركات إلى تأجيل توسعاتها، فقد يتأثر نمو بعض مجالات الائتمان. وفي المقابل، يمثل استمرار تنفيذ المشروعات وحركة الأعمال عاملاً داعماً للتمويل والخدمات المصرفية. ولذلك، يظل تقييم البنوك مرتبطاً بمتانة مراكزها المالية وجودة أصولها واستمرارية أرباحها، إلى جانب الظروف العامة المحيطة بالاقتصاد.
ويظل الإنفاق الحكومي وتنفيذ المشروعات من العوامل المحلية التي يمكن أن تدعم الثقة خلال فترات الاضطراب الخارجي. فوضوح برامج التنفيذ وانتظام دورة المدفوعات يمنحان الشركات قدرة أفضل على التخطيط وإدارة التزاماتها، ويساعدان على استمرار النشاط بين المقاولين والموردين والبنوك. وهذه الصلة بين الإنفاق والاقتصاد الحقيقي تجعل متابعة تقدم الأعمال والعقود أكثر فائدة للمستثمر من الاكتفاء برد الفعل على تغير الأسعار في جلسة واحدة.
كما تؤثر الأجواء الإقليمية في قرارات رأس المال الأجنبي، الذي يقارن الفرص المتاحة في الكويت بأسواق أخرى، ويأخذ في الاعتبار العائد والمخاطر معاً. وقد تؤدي زيادة عدم اليقين إلى رفع العائد المطلوب للاستثمار أو إبطاء قرارات الدخول. لكن ذلك لا يعني الجزم بوجود خروج أجنبي في جلسة الأحد، إذ يحتاج تحديد هذه الحركة إلى بيانات التداول بحسب فئات المستثمرين، وليس إلى انخفاض المؤشرات وحده.
مرونة في مواجهة الالتزامات
محلياً، قد تصبح السيولة المتاحة للمستثمر أكثر قيمة عندما تتسارع الأحداث، لأنها تمنحه مرونة في مواجهة الالتزامات واقتناص الفرص لاحقاً. وهذه الرغبة في الاحتفاظ بجزء من الأموال يمكن أن تحد من الاندفاع إلى الشراء، دون أن تعني فقدان الثقة في الشركات على المدى الطويل. ومن هنا، تبرز أهمية التمييز بين تحفظ مؤقت تفرضه الظروف، وتغير مستمر في النظرة إلى قدرة الشركات على تحقيق الأرباح.
وأظهرت جلسة الأحد اتساع دائرة التراجع، بانخفاض 107 أسهم مقابل ارتفاع 17 سهماً واستقرار 10 أسهم. وعلى مستوى القطاعات، تراجع 11 قطاعاً، كان أبرزها السلع الاستهلاكية بانخفاض 2.51 %، بينما ارتفع التأمين بنسبة 1.45 % والرعاية الصحية بنسبة 0.06 %. وتبين هذه الحصيلة أن الضغوط شملت مساحة واسعة من السوق، مع بقاء تحركات إيجابية محدودة، دون أن تكفي البيانات لنسب اختلاف الأداء إلـى أسبــاب تشغيلية محددة.
وفــي تفــاصيل النشاط، تقدم سهم «التخصيص» الكميات بتداول 22.99 مليون سهم، بينما جاء «أولى تكافل» في مقدمة السيولة بقيمة 6.34 مليون دينار. وقاد «قيوين ا» الأسهم المرتفعة بمكاسب 4.93 %. وتعكس هذه التحركات استمرار التباين بين الأسهم، حتى داخل الجلسة المتراجعة، لكنها لا تلغي أن تقييم النشاط يحتاج إلى ربطه بأخبار كل شركة ونتائجها وطبيعة أعمالها، قبل استخلاص حكم على دوافع التداول.
ومع زيادة حساسية السوق للأخبار، تصبح جودة الأرباح أكثر أهمية من حجمها المجرد. فالأرباح المتكررة الناتجة عن النشاط الأساسي تمنح المستثمر أساساً أوضح للتقييم، مقارنة بمكاسب استثنائية قد لا تتكرر. كذلك، تساعد المديونية المتوازنة والتدفقات النقدية المستقرة على تحمل اضطرابات التكاليف والطلب. وتبرز التوزيعات النقدية المستدامة ضمن هذه العناصر، شريطة أن تستند إلى قدرة مالية فعلية تسمح للشركة بمواصلة أعمالها واستثماراتها.