
نقل النفط يقفز إلى 1.21 مليون دولار يوميا

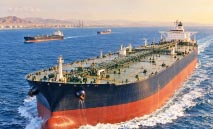
قفزت أجور نقل النفط بالناقلات العملاقة إلى مستويات غير مسبوقة خلال سبتمبر 2026، مع تصاعد المخاطر الأمنية والتأمينية واضطراب الملاحة وتراجع عدد السفن المستعدة للعمل في بعض المسارات، لتصبح القدرة على توفير ناقلة في المكان والتوقيت المناسبين العامل الأكثر تأثيراً في تسعير الرحلات، وسط فجوة بين حجم الأسطول العالمي والمعروض المتاح فعلياً للشحن.
وبلغ العائد المكافئ للتأجير الزمني على مسار الخليج العربي إلى الصين، الذي ينقل شحنة قياسية حجمها 270 ألف طن من الخام، نحو 1.21 مليون دولار يومياً بنهاية الأسبوع المنتهي في 18 سبتمبر. ويعكس الرقم حدة الضغوط التي تواجه السوق، لكنه يمثل عائداً مكافئاً محسوباً لرحلة محددة، وليس بالضرورة سعراً مباشراً لاستئجار ناقلة بعينها.
وتطرح هذه القفزة سؤالاً يتجاوز عدد السفن وأسماء مالكيها: من يتحكم في تجارة نقل النفط؟ ففي هذه السوق، قد تعود ملكية الناقلة إلى شركة، بينما تدير رحلاتها وتسوق طاقتها الاستيعابية شركة أخرى، بما يجعل السيطرة التجارية عنصراً أساسياً لفهم موازين النفوذ واتجاهات الأسعار.
قفزة في عوائد الرحلات
كان تقييم المسار القياسي نفسه، المعروف باسم TD3C، قد بلغ نحو 1.099 مليون دولار يومياً في 15 سبتمبر، لرحلة من رأس تنورة في السعودية إلى نينغبو في الصين، قبل ارتفاعه إلى نحو 1.21 مليون دولار بنهاية الأسبوع، مقارنة بمستويات أقل بكثير قبل تصاعد الاضطرابات.
وفي مؤشر آخر على قوة السوق، جرى الإبلاغ عن تثبيت الناقلة العملاقة «Kuwait Prosperity»، التي تشغلها «سينوكور»، من جانب «توتال سنغافورة» لشحنة من الخليج العربي إلى الشرق عند مستوى WS1350، بما يعادل أكثر من مليون دولار يومياً.
وترتبط هذه المستويات بتداخل المخاطر الأمنية واضطرابات الملاحة عبر مضيق هرمز مع ارتفاع تكاليف التأمين وانخفاض عدد الناقلات المستعدة للعمل في المنطقة. وكانت وزارة الطاقة السعودية قد نفت معلومات عن شراء المملكة 25 ناقلة نفط، موضحة أن ارتفاع تكاليف النقل مرتبط بالتطورات الجيوسياسية والمخاطر التي تواجه حركة الشحن.
الملكية ليست السيطرة
تقوم سوق الناقلات على تداخل أدوار المالك والمشغل والمستأجر والجهة المسؤولة عن التسويق التجاري. وقد تجتمع هذه الأدوار لدى شركة واحدة، أو تتوزع بين أطراف ترتبط بعقود مختلفة، ولذلك لا يكفي سجل الملكية وحده لتحديد حجم حضور الشركة في السوق.
فقد تمتلك شركة شحن ناقلة، ثم تؤجرها إلى شركة أخرى بعقد زمني، أو تضعها ضمن تجمع تجاري يتولى تسويقها، أو تسند تشغيلها التجاري إلى جهة متخصصة. وفي هذه الحالات، تصبح القدرة على عرض السفينة للشحن وتحديد رحلاتها مرتبطة بطبيعة الترتيبات التعاقدية.
ومن ثم، يحتاج تقييم قوة أي لاعب إلى التمييز بين السفن المملوكة قانونياً، والسفن التي يشغلها أو يستأجرها، وتلك التي يستطيع تسويقها والتحكم فيها تجارياً. ويمكن لشركة أن توسع نفوذها على عدد كبير من الناقلات دون امتلاكها جميعاً، بينما يرتبط جزء من أسطول مالك كبير بعقود تحدّ من حضوره في السوق الفورية.
فئات بأحجام واستخدامات مختلفة
تختلف ناقلات النفط بحسب حجمها ونوع حمولتها والمسارات التي تخدمها، وهي اختلافات تحدد الموانئ التي تستطيع دخولها والطرق البحرية المناسبة لعملها. وتعد ناقلات VLCC من أكبر الفئات المستخدمة على نطاق واسع لنقل الخام، وتحمل عادة نحو 1.9 مليون إلى 2.2 مليون برميل.
وتأتي ناقلات Suezmax في الفئة التالية بطاقة تقارب مليون برميل. ويرتبط اسمها تاريخياً بحجم السفن القادرة على استخدام قناة السويس ضمن القيود الملاحية المعمول بها، فيما تستخدم ناقلات Aframax الأصغر حجماً بكثافة في الرحلات الإقليمية والمتوسطة، وللشحنات التي لا تحتاج إلى ناقلات أكبر.
أما المنتجات النفطية، مثل الديزل والبنزين ووقود الطائرات والنافثا، فتخدمها فئات MR وLR1 وLR2. ويمكن لبعض الناقلات الأكبر العمل في أسواق الخام أو المنتجات وفق تصميم السفينة وتجهيز خزاناتها وطبيعة الشحنة، ما يجعل مقارنة الأساطيل بالأعداد وحدها غير كافية للحكم على قدراتها.
القنوات تضبط حركة السفن
لا يحدد حجم الناقلة كمية النفط التي تحملها فقط، بل يؤثر في قدرتها على عبور الممرات البحرية. وتفرض قناتا السويس وبنما قيوداً تتعلق بأبعاد السفن والغاطس، الأمر الذي يربط اختيار الطريق بخصائص الناقلة وحمولتها والحدود التشغيلية المطبقة.
وفي قناة بنما، تستخدم السفن الأكبر المتوافقة مع نظام Neopanamax الأهوسة الجديدة، وهي غرف مائية ترفع السفن أو تخفضها بين مستويات مختلفة. ويبلغ طول غرفة الهويس نحو 427 متراً وعرضها نحو 55 متراً، لكن أبعاد الغرفة لا تمثل الحدود المسموح بها للسفن، التي تخضع لاشتراطات تشغيلية أقل ومتطلبات للسلامة والغاطس.
وخلال سبتمبر 2026، أدخلت هيئة قناة بنما تعديلات مؤقتة على القدرة الاستيعابية والحجوزات بسبب انخفاض الأمطار في حوض القناة. وخفضت الخانات اليومية في أهوسة Neopanamax إلى 9 اعتباراً من 3 سبتمبر، وحددت 25 خانة في أهوسة Panamax قبل خفضها إلى 23 اعتباراً من 15 سبتمبر.
كما قسمت المزادات اليومية إلى أربع مجموعات، شملت الرابعة ناقلات المواد الكيميائية والخام والمنتجات النفطية. وتؤثر هذه القيود في السوق لأن الانتظار أو تغيير المسار يطيل الرحلة ويؤخر عودة السفينة لتنفيذ شحنة جديدة.
923 ناقلة عملاقة نشطة
تكشف بيانات الأسطول النشط خلال يونيو 2026 عن وجود نحو 923 ناقلة من فئة VLCC، إلى جانب 726 ناقلة Suezmax، و687 ناقلة Aframax، و68 ناقلة Panamax، بما يعكس تنوع الفئات المستخدمة لخدمة تجارة النفط ومساراتها المختلفة.
وفي سوق المنتجات النفطية، بلغ عدد ناقلات LR2 نحو 546 ناقلة، وLR1 نحو 395 ناقلة، فيما ضمت فئة MR2 نحو 1972 ناقلة، وفئة MR1 نحو 497 ناقلة.
ولا يمثل جمع هذه الأعداد بالضرورة حصراً شاملاً لجميع ناقلات النفط في العالم، لأنها ترتبط بفئات وتصنيفات محددة. كما تتطلب المقارنة مراعاة استخدام السفينة وعمرها وحالتها التشغيلية، إلى جانب حجمها.
والأهم تجارياً أن إدراج الناقلة ضمن الأسطول العالمي لا يعني جاهزيتها لقبول شحنة جديدة في السوق الفورية، إذ قد تكون مرتبطة بعقد أو تعمل في منطقة بعيدة عن موقع الطلب.
توسع متسارع لـ«سينوكور»
يبرز توسع «سينوكور» الكورية الجنوبية نموذجاً للفارق بين الملكية والسيطرة التجارية. ففي فبراير 2026، قدرت سيطرتها التجارية بنحو 78 ناقلة VLCC نشطة في السوق الفورية، مع توقعات آنذاك بوصول العدد إلى 88 ناقلة.
وكان بلوغ هذا المستوى، وفق تقديرات تلك الفترة، يعادل نحو 24 % من أسطول الناقلات العملاقة المتداول في السوق الفورية، ونحو 12 % من إجمالي الأسطول العالمي. وتظل هذه النسب مرتبطة بتوقيت احتسابها ونطاق التقديرات المستخدمة، ولا تمثل بالضرورة وضع الشركة أو السوق في سبتمبر.
وتسارع توسع الشركة لاحقاً عبر شراء ناقلات مستعملة. وبحسب بيانات منشورة في 24 أغسطس 2026، تسلمت «سينوكور» 72 ناقلة عملاقة اشترتها منذ بدء برنامج الاستحواذ في ديسمبر 2025، مع خمس ناقلات إضافية على الأقل أُعلن شراؤها ولم تكن قد تسلمتها بعد.
وبذلك اقترب نطاق الاستحواذات من 80 ناقلة حال اكتمال الصفقات، دون أن يتطابق هذا العدد بالضرورة مع السفن الخاضعة لسيطرتها التجارية، التي قد تشمل ناقلات مستأجرة أو مسوقة لحسابها.
حضور واسع لكبار الشركات
تعد «بحري» من أبرز ملاك ناقلات النفط العملاقة عالمياً، ويضم أسطولها 50 ناقلة VLCC ضمن أسطول متنوع. وبنهاية يونيو 2026، بلغ عدد سفنها المملوكة 107 سفن، عقب الاستحواذ على خمس ناقلات للكيماويات وبيع ناقلة عملاقة قديمة.
ووصل إجمالي السفن التي تديرها الشركة إلى 109 سفن عند احتساب سفينتين بعقود تأجير طويلة الأجل، وهو فارق يوضح عملياً اختلاف الأسطول المملوك عن الأسطول المدار.
أما «فرونتلاين»، فبلغ أسطولها المملوك في 30 يونيو نحو 73 سفينة، تضم 36 ناقلة VLCC، و19 ناقلة Suezmax، و18 ناقلة LR2/Aframax، بطاقة إجمالية تقارب 17.1 مليون طن من الوزن الساكن.
وفي الصين، كانت «تشاينا ميرشانتس إنرجي شيبينغ» تشغل 51 ناقلة عملاقة بنهاية 2025، بطاقة تبلغ نحو 15.8 مليون طن، إلى جانب ناقلات تحت الإنشاء. فيما امتلكت «دي إتش تي هولدينغز»، المتخصصة أساساً في هذه الفئة، 23 ناقلة عاملة بنهاية يونيو 2026، بطاقة تقارب 7.16 مليون طن.
وتظل المقارنات مرتبطة بتواريخ الإفصاح، لأن عمليات الشراء والبيع والتسليم تغير أحجام الأساطيل، كما أن العدد الأكبر لا يضمن التأثير الأوسع في السوق الفورية.