التجارة العالمية في مواجهة اختناق مضيق هرمز

لم تعد الممرات البحرية مجرد طرق لعبور السفن ونقل البضائع، بل أصبحت عاملاً حاسماً في استقرار الاقتصاد العالمي واستمرار حركة التجارة بين الدول. ويأتي مضيق هرمز في مقدمة هذه الممرات، نظراً لموقعه الاستراتيجي وحجم الإمدادات التي تعبره، ما يجعل أي اضطراب في الملاحة عبره يتجاوز حدود المنطقة ليضع سلاسل التوريد الدولية أمام تحديات متزايدة.
ومع اتساع تداعيات الأزمة، تتزايد المخاوف من انتقال تأثيرها إلى قطاعات الصناعة والزراعة والنقل، في ظل ارتفاع تكاليف الشحن والتأمين وتراجع انسيابية تدفق المواد الخام والسلع. وبين الدول المستوردة التي تبحث عن بدائل لتأمين احتياجاتها، والمصدّرين الذين يواجهون صعوبات في الوصول إلى الأسواق، تدخل التجارة العالمية مرحلة أكثر تعقيداً، تتداخل فيها المخاطر الجيوسياسية مع ضغوط الأسعار وتكاليف الإنتاج.
لم تعد تداعيات اضطراب الملاحة في مضيق هرمز تقتصر على أسواق النفط والغاز، بل تمتد إلى قلب منظومة التجارة العالمية، مع تزايد المخاطر التي تواجه حركة السلع والمواد الخام وسلاسل الإمداد بين القارات. فالممر المائي الذي يمثل أحد أهم شرايين التجارة الدولية يتحول إلى نقطة ضغط على اقتصادات تعتمد على انسيابية النقل البحري، سواء لتأمين احتياجاتها من الطاقة والمواد الأولية أو لتصريف منتجاتها والوصول إلى الأسواق الخارجية.
وتكشف تداعيات الأزمة عن مدى ارتباط التجارة العالمية بالممرات البحرية الاستراتيجية، إذ لا يعني تعطل حركة الملاحة تأخر وصول ناقلات النفط فحسب، بل يهدد أيضاً تدفق الأسمدة والألومنيوم والمعادن والمواد المستخدمة في قطاعات الصناعة والبناء، فضلاً عن ارتفاع تكاليف الشحن والتأمين وإعادة توجيه السفن إلى مسارات أطول وأكثر تكلفة. وفي ظل هذا الترابط، تنتقل الصدمة من الموانئ إلى المصانع، ومن تكاليف الإنتاج إلى أسعار السلع، وصولاً إلى المستهلك النهائي.
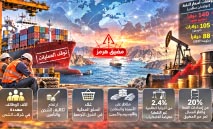
ويمر عبر مضيق هرمز نحو خُمس إمدادات النفط والغاز الطبيعي المسال العالمية، ما يجعله ممراً بالغ الأهمية لأمن الطاقة والتجارة الدولية. غير أن حجم المخاطر يتجاوز المحروقات، إذ تشير التقديرات إلى احتمال تعرض نحو 2.4 % من التجارة العالمية غير النفطية للاضطراب، في مؤشر على اتساع نطاق التأثير ليشمل قطاعات متعددة، حتى تلك التي لا ترتبط مباشرة بصناعة الطاقة.
ولا تتوزع تداعيات الأزمة بالتساوي بين الاقتصادات، فالدول المستوردة للطاقة والمواد الخام تواجه مخاطر نقص الإمدادات وارتفاع الأسعار، في حين يجد المصدّرون أنفسهم أمام تحديات الوصول إلى الأسواق وفقدان بعض قنوات التوزيع. وتزداد حساسية هذه المعادلة بالنسبة إلى الاقتصادات الآسيوية التي تعتمد بدرجة كبيرة على واردات الطاقة الخليجية، وفي مقدمتها الصين والهند واليابان وكوريا الجنوبية.
وفي هذا السياق، تبرز مجموعة من السلع غير النفطية التي تمر عبر موانئ الخليج وتواجه مخاطر التعطل، إذ تشير التقديرات إلى أن نحو 7 % مــن صـادرات الأسمـدة العالميـة، و6 % من المعادن الثمينة، و5.3 % من الألومنيوم ومنتجاته، و4.4 % من الأسمنت والمعادن غير المعدنية الأخرى، كانت تُشحن من موانئ الخليج المعرضة لتداعيات اضطراب الملاحة.
وتكتسب هذه الأرقام أهمية خاصة بالنظر إلى الدور الذي تؤديه هذه المنتجات في سلاسل الإنتاج العالمية، فالأسمدة ترتبط بالأمن الغذائي وتكاليف الزراعة، والألومنيوم يدخل في صناعات السيارات والطيران والتشييد، فيما تشكل المعادن الثمينة مدخلات أساسية في قطاعات التكنولوجيا والصناعات المتخصصة. وبالتالي، فإن أي تأخير في وصول هذه المواد أو ارتفاع تكلفة نقلها ينعكس على جداول الإنتاج وهوامش أرباح الشركات وأسعار المنتجات النهائية.
ويمتد التأثير إلى الأسواق المستوردة، حيث تواجه الهند مخاطر تتعلق بإمدادات الأسمنت، مع احتمال تأثر نحو ربع وارداتها من هذه السلعة، رغم محدودية اعتمادها على الاستيراد لتلبية الاستهلاك المحلي. كما تتعرض اقتصادات آسيوية أخرى لضغوط مرتبطة بتأمين احتياجاتها من الطاقة والمواد الصناعية، في وقت تصبح فيه المنافسة على مصادر الإمداد البديلة أكثر حدة.
وفي المقابل، لا تقتصر الخسائر على الدول المستوردة، إذ تواجه الاقتصادات المصدّرة مخاطر فقدان الوصول إلى الأسواق وتعطل قنوات التجارة. وتضع صادرات النفط السعودية عبر المضيق المملكة ضمن أكثر دول مجموعة العشرين تأثراً بصورة مباشرة، بينما تشير التقديرات إلى أن نحو 7.5 % من إجمالي الصادرات الهندية غير النفطية معرضة للتعطل في هذا السيناريو، ويشكل الذهب والألماس والمعادن النفيسة نحو ثلث قيمة تلك الصادرات، التي يتجه جزء كبير منها إلى الإمارات.
كما تواجه تركيا مخاطر تطـال نحو 6 % من إجمالي صادراتها، يتركز معظمها في المعادن الثمينة المتجهة إلى الإمارات، فيما قد تتأثر بعض الصادرات الزراعية الأرجنتينية نتيجة استخدام موانئ الخليج محطات عبور لمنتجاتها المتجهة إلى الهند، وإن كانت إمكانية تغيير مسارات الشحن توفر هامشاً لتخفيف هذه التداعيات.
الشرق الأوسط.. فاتورة الشحن
تنتقل إلى أسعار السلع
ولا تقف تداعيات اضطراب الملاحة عند الدول البعيدة عن المنطقة، بل تتحمل اقتصادات الشرق الأوسط جانباً مباشراً من الأعباء، سواء نتيجة تعطل حركة الصادرات والواردات أو ارتفاع تكاليف الشحن والتأمين البحري. فاعتماد العديد من دول المنطقة على الاستيراد لتلبية احتياجات أسواقها من الغذاء والسلع الاستهلاكية والمواد الصناعية يجعلها أكثر حساسية لأي زيادة في تكاليف النقل أو تأخر وصول الشحنات.
ومع اضطرار شركات الشحن إلى البحث عن مسارات بديلة، أو التعامل مع مستويات أعلى من المخاطر والتأمين، ترتفع تكلفة وصول البضائع إلى الموانئ والأسواق المحلية، وهو ما يضيف أعباء جديدة على المستوردين وشركات التوزيع. ولا تتوقف هذه الزيادة عند حدود الشركات، إذ ينتقل جزء منها تدريجياً إلى أسعار السلع النهائية، ما يرفع تكلفة المعيشة ويزيد الضغوط على المستهلكين.
وتزداد هذه التحديات مع ارتفاع تكاليف المواد الخام ومدخلات الإنتاج، إذ تجد الشركات المحلية نفسها أمام معادلة تجمع بين ارتفاع تكلفة الاستيراد والنقل والتشغيل، وصعوبة تمرير كامل الزيادات إلى المستهلكين دون التأثير في حجم الطلب. وبذلك تتحول اضطرابات الملاحة إلى عامل تضخمي إضافي يضغط على الأسواق الإقليمية، حتى في الدول التي لا تعتمد بصورة مباشرة على المرور عبر المضيق لتأمين جميع وارداتها.
الطاقة تعيد حسابات التجارة والأسعار
وتبقى أسواق الطاقة في مقدمة القطاعات الأكثر تأثراً، مع ارتفاع المخاوف من استمرار نقص الإمدادات الخليجية وتزايد علاوة المخاطر الجيوسياسية. وفي هذا الإطار، رفع بنك «غولدمان ساكس» توقعاته لخام برنت في ديسمبر إلى 105 دولارات للبرميل، مقابل 90 دولاراً سابقاً، كما رفع توقعاته لمتوسط الأسعار في عام 2027 إلى 88 دولاراً، مقارنة بـ80 دولاراً في تقديراته السابقة.
وفي سيناريو أكثر تشدداً، يتوقع البنك إمكانية وصول برنت إلى 140 دولاراً للبرميل خلال 2027، إذا ظل إنتاج النفط في الخليج أقل بنحو 3.5 ملايين برميل يومياً من متوسطه المسجل في 2025. ويربط البنك هذا الاحتمال باستمرار مخاطر تراجع الإمدادات، وتصاعد التهديدات لحركة الشحن، والأضرار المحتملة التي قد تلحق بالبنية التحتية النفطية، إلى جانب صعوبة التوصل إلى تسوية دبلوماسية دائمة.
ولا تقتصر أهمية هذه التوقعات على انعكاسها في أسعار الوقود، بل تمتد إلى تكلفة النقل البحري والبري والجوي، وتشغيل المصانع وتوليد الكهرباء وإنتاج المواد الأساسية. كما أن ارتفاع أسعار الطاقة يضيف أعباء على الدول المستوردة، ويحد من قدرة الشركات على الحفاظ على مستويات التكلفة والإنتاج السابقة، خصوصاً في القطاعات كثيفة الاستهلاك للطاقة.
وتكشف هذه التطورات أن اضطراب إمدادات النفط لا يبقى محصوراً في قطاع الطاقة، بل ينتقل عبر حلقات مترابطة إلى مختلف الأنشطة الاقتصادية، من النقل والتصنيع إلى الزراعة والخدمات والتجارة الاستهلاكية.
سلاسل الإمداد أمام اختبار المرونة
وفي المقابل، تبرز قدرة الاقتصاد العالمي على التكيف مع صدمات الإمدادات، من خلال استخدام المخزونات الاستراتيجية، والبحث عن موردين بديلين، وإعادة توجيه الشحنات، وزيادة الإنتاج لدى بعض الدول المنتجة خارج المنطقة. وقد أظهرت التجارب السابقة أن وفرة الاحتياطيات النفطية والتجارية تمنح الاقتصادات الكبرى مساحة لامتصاص جانب من الصدمات، إلا أن هذه القدرة لا تتوافر بالدرجة نفسها لدى الدول الأقل دخلاً، التي تجد نفسها مضطرة إلى تقليص الاستهلاك أو تحمل تكاليف استيراد أعلى.
كما تبرز الصين نموذجاً للاقتصادات التي تعتمد على تنويع مصادر الإمداد والاحتفاظ باحتياطيات استراتيجية، بما يساعدها على الحد من أثر تعطل الواردات الخليجية. غير أن هذه الإجراءات لا تلغي التكلفة الاقتصادية، خصوصاً عندما تطول فترة الاضطرابات وترتفع أسعار المواد الأولية وتتراجع كفاءة حركة التجارة.
وتدفع الأزمة الشركات والحكومات إلى إعادة تقييم اعتمادها على الممرات البحرية المحدودة، والبحث عن مسارات أكثر تنوعاً ومرونة، فضلاً عن تعزيز المخزونات وتوسيع شبكة الموردين. لكن هذه البدائل لا توفر حلولاً فورية دائماً، إذ يتطلب تغيير مسارات الشحن وقتاً وقدرات لوجستية إضافية، كما يرفع المسافات والتكاليف في بعض الحالات.
وفي المحصلة، تضع اضطرابات مضيق هرمز التجارة العالمية أمام اختبار يتجاوز قدرة الأسواق على تأمين النفط والغاز، ليطال كفاءة شبكة الإمداد الدولية بأكملها. فالمسألة لا تتعلق فقط بحجم البضائع التي تمر عبر الممر المائي، بل بمدى اعتماد الاقتصادات على استمرار تدفقها في الوقت المناسب وبتكلفة يمكن تحملها.
وتؤكد الأزمة أن جغرافيا التجارة العالمية لا تزال مرتبطة بمجموعة محدودة من الممرات الاستراتيجية، وأن أي اضطراب فيها يمكن أن يعيد توزيع تكاليف الإنتاج والنقل والتجارة بين الدول، ويخلق ضغوطاً تتجاوز حدود المنطقة التي تشهد الأزمة. وبينما تستطيع الاقتصادات الكبرى البحث عن بدائل وامتصاص جزء من الصدمات، تبقى الدول الأكثر اعتماداً على الاستيراد والأسواق المفتوحة أمام تحديات أكبر، في وقت تتحول فيه كلفة الوصول إلى السلع إلى أحد العوامل المؤثرة في التضخم والنمو الاقتصادي العالمي.