
الصين تنقل مصانع سياراتها إلى العالم

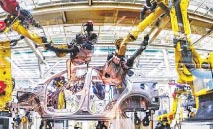
لم تعد المنافسة الصينية في صناعة السيارات العالمية مرتبطة فقط بعدد المركبات التي تغادر الموانئ الصينية، بل بدأت تدخل مرحلة أكثر عمقاً، عنوانها نقل الإنتاج نفسه إلى الأسواق الخارجية. فبعد سنوات من النمو السريع للصادرات، تتجه الشركات الصينية إلى بناء المصانع والاستحواذ على منشآت قائمة واستغلال الطاقات الإنتاجية غير المستخدمة لدى شركات غربية.
وبحسب تقرير لمجلة «ذي إيكونوميست»، فإن هذه الخطوة تشبه تحولاً شهدته صناعة السيارات قبل أكثر من قرن، عندما دشنت «فورد» في مانشستر البريطانية عام 1911 أول منشأة كبيرة لها خارج الولايات المتحدة، لتنتقل من قوة صناعية محلية إلى شركة عالمية. واليوم، تسير شركات السيارات الصينية في اتجاه مشابه، مدفوعة بمنافسة محلية شرسة وقدرات صناعية وتكنولوجية متنامية.
ضغط محلي
تنتج الصين نحو ربع السيارات في العالم، لكن ضخامة الإنتاج تتزامن مع منافسة شديدة داخل السوق المحلية، التي يُتوقع أن تنكمش بنحو 10% خلال العام الحالي. وأسهمت حرب الأسعار بين المصنعين في زيادة الضغوط على الشركات ودفعها إلى البحث بصورة أكثر قوة عن فرص النمو خارج البلاد.
وفي غضون خمس سنوات، تراجعت حصة الشركات الأجنبية في السوق الصينية إلى نحو النصف، بينما قفزت صادرات السيارات الصينية بنحو سبعة أضعاف. وتشكل العلامات الصينية حالياً نحو أربعة أخماس صادرات السيارات من البلاد، بما يعكس تحولاً من كون الصين مركزاً لإنتاج العلامات الأجنبية إلى قاعدة عالمية لعلاماتها المحلية.
وتتوقع شركة «أليكس بارتنرز» الاستشارية أن تصل صادرات الصين إلى 10 ملايين سيارة خلال 2026، بزيادة تتجاوز 40 % على أساس سنوي، لكن الشركات لم تعد ترى أن التصدير وحده كافٍ للحفاظ على هذا الزخم.
إنتاج محلي
يوفر تصنيع السيارات بالقرب من العملاء مزايا يصعب تحقيقها عبر التصدير. فالإنتاج المحلي يقلص تكاليف نقل السيارات كاملة، ويساعد على تجاوز بعض الرسوم الجمركية، كما يسمح بفهم أعمق لأذواق المستهلكين وتعديل المنتجات بما يناسب متطلبات كل سوق.
وتضاف إلى ذلك الحوافز الحكومية لجذب الاستثمارات الصناعية وتوفير الوظائف وتطوير سلاسل التوريد. وبدأ مصنعون صينيون بالفعل تجميع السيارات أو أعلنوا خططاً لإنشاء مصانع في إندونيسيا وكازاخستان وجنوب أفريقيا ومصر والبرازيل والمكسيك.
لكن أوروبا تبقى الجائزة الأكبر بفضل حجم سوقها وقوتها الشرائية ومكانتها التاريخية في صناعة السيارات. ورغم الرسوم التي فرضها الاتحاد الأوروبي على السيارات الصينية في 2024، بلغت حصة الشركات الصينية نحو 11 % من مبيعات السيارات في أوروبا الغربية خلال الربع الثاني من العام الحالي، متجاوزة العلامات اليابانية، وفق بيانات «شميدت أوتوموتيف ريسيرش».
قواعد أوروبية
تستعد بروكسل بدورها لتشديد قواعد اللعبة عبر مشروع «قانون تسريع الصناعة»، الذي يقترح ربط بعض حوافز شراء السيارات والإعفاءات الضريبية المخصصة لأساطيل الشركات بتحقيق مستويات معينة من المكونات المحلية، إلى جانب إجراءات أخرى تمنح الأفضلية للإنتاج داخل أوروبا.
وقد تستغرق القواعد عاماً أو أكثر حتى تدخل حيز التنفيذ، وربما تتعرض لتعديلات، لكنها بدأت بالفعل تؤثر في استراتيجيات الشركات الصينية. وتبرز «بي واي دي» بوصفها أحد أبرز الأمثلة، إذ تقترب من افتتاح مصنع في المجر يمكن أن تبلغ طاقته مستقبلاً نحو 300 ألف سيارة سنوياً.
وفي المقابل، علقت الشركة خططاً لإنشاء مصنع آخر في تركيا كان يستهدف السوق الأوروبية، وبدأت البحث عن منشأة قائمة في إسبانيا أو فرنسا للاستحواذ عليها وإعادة تجهيزها. فالاستحواذ يوفر الوقت، مقارنة ببناء مصنع جديد قد يستغرق نحو ثلاث سنوات.
مصانع جاهزة
يمكن لإعادة هيكلة صناعة السيارات الأوروبية أن توفر للصينيين فرصاً إضافية. فإغلاق المصانع أو تقليص الإنتاج لدى الشركات التقليدية يتيح منشآت وقوى عاملة وشبكات توريد جاهزة يمكن استغلالها لتسريع التوسع الصيني.
وهناك خيار أسرع يتمثل في استخدام الطاقة غير المستغلة داخل المصانع الأوروبية القائمة. وتقدر «أليكس بارتنرز» هذه الطاقة بما يكفي لإنتاج نحو 2.5 مليون سيارة سنوياً، وهو رقم كبير يمكن أن يسمح للشركات الصينية بدخول الأسواق من دون انتظار بناء منشآتها الخاصة.
وقد بدأت هذه الاستراتيجية فعلياً، إذ وقعت «شيري» اتفاقاً مع «نيسان» في يونيو لاستخدام جزء من مصنعها في سندرلاند البريطانية، بينما أتاحت صفقة مماثلة لـ«جيلي» في يوليو إنتاج سيارات كهربائية في مصنع تابع لـ«فورد» في فالنسيا الإسبانية. وفي الوقت نفسه، تخطط «سايك» لإنشاء مصنع جديد في إسبانيا، بينما تبحث «إكس بنغ» عن قاعدة إنتاج أوروبية دائمة.
ميزة التكلفة
قد تراهن شركات السيارات الأوروبية على أن انتقال المنافسين الصينيين إلى التصنيع خارج بلادهم سيقلص فارق التكلفة الذي يتمتعون به، والمقدر حالياً بنحو 30 %. لكن «ذي إيكونوميست» تشير إلى أن هذه الميزة لا ترتبط فقط بانخفاض الأجور الصينية.
فالقدرة التنافسية تعتمد أيضاً على هياكل إدارية أكثر رشاقة وعمليات إنتاج مبسطة ودرجة مرتفعة من التكامل الرأسي واقتصادات الحجم. ووفق فابيان براندت من «أوليفر وايمان»، تحتوي السيارة الصينية عادة على نحو 1000 إلى 2000 قطعة، مقارنة بنحو 3000 إلى 10 آلاف قطعة في السيارات الأوروبية المنافسة.
كما تتقدم الشركات الصينية في تطوير «السيارة المعرفة بالبرمجيات»، التي تستخدم حاسوباً مركزياً للتحكم في معظم وظائف المركبة، بدلاً من الاعتماد على عشرات وحدات التحكم الإلكترونية المنفصلة، ما يساعد على تبسيط التصميم والتصنيع وتحديث الوظائف.
سرعة صينية
تمتد الميزة التنافسية إلى الزمن اللازم لإطلاق السيارات الجديدة. فالشركات الصينية تستطيع تطوير طراز جديد خلال نحو عامين، مقارنة بأربعة أعوام أو أكثر لدى العديد من المنافسين الأجانب، وهي قدرة باتت تعرف داخل الصناعة باسم «السرعة الصينية».
ومن المرجح أن تنتقل نسبة كبيرة من هذه المزايا إلى المصانع الخارجية، إذ يمكن إبقاء البحث والتطوير الأساسي داخل الصين، ثم نسخ عمليات التصنيع وأساليب الإدارة والإنتاج التي أثبتت كفاءتها في المنشآت الجديدة حول العالم.
لكن التوسع لن يكون بلا تكلفة. فالشركات تحتاج إلى بناء شبكات للمبيعات وخدمات ما بعد البيع في عشرات الأسواق، وقد تضطر إلى زيادة اعتمادها على الموردين الأوروبيين إذا فرضت بروكسل متطلبات أكثر تشدداً للمحتوى المحلي. كما ستتحمل تكاليف عمالة وطاقة أعلى، وإن كان اختيار دول مثل المجر وسلوفاكيا قد يساعد على تخفيفها مقارنة بألمانيا.
مصانع مظلمة
قد يصبح تأثير تكلفة العمالة أقل أهمية بمرور الوقت مع تسارع الأتمتة. ففي الصين تعمل شركات السيارات على تطوير ما يعرف بـ«المصانع المظلمة»، وهي منشآت مؤتمتة بدرجة كبيرة بحيث يتراجع الاعتماد على العنصر البشري إلى مستويات شديدة الانخفاض.
وفي حال نجاح هذا النموذج على نطاق واسع، يمكن نقل التقنيات والعمليات المستخدمة فيه إلى المنشآت الخارجية، ما يسمح للشركات الصينية بالاحتفاظ بجزء مهم من كفاءتها الإنتاجية حتى في الدول ذات الأجور المرتفعة.
ويعني ذلك أن بناء مصنع صيني في أوروبا لا يؤدي بالضرورة إلى تبنيه نموذج التكلفة والإنتاج الأوروبي نفسه، إذ قد تنتقل معه تقنيات التصنيع والأتمتة والهياكل التشغيلية التي منحت الشركات الصينية سرعتها وقدرتها على خفض النفقات.