
النفط والفائدة يضغطان على وول ستريت

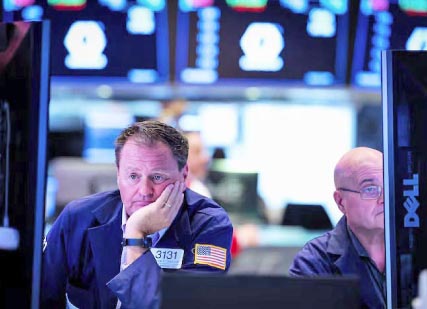
دخلت وول ستريت في موجة ضغوط جديدة، بعدما اجتمعت ثلاثة عوامل في وقت واحد لتدفع المستثمرين نحو تقليص المخاطر: ارتفاع أسعار النفط، وصعود عوائد سندات الخزانة الأميركية، وتجدد الضبابية بشأن الحرب في إيران وإمكانية التوصل إلى اتفاق ينهيها. وتراجعت المؤشرات الأميركية الرئيسية، إذ فقد مؤشر ستاندرد آند بورز 500 نحو 59 نقطة، أو 0.76 %، ليصل إلى 7684.41 نقطة، بينما انخفض ناسداك المجمع 246.62 نقطة، أو 0.91 %، إلى 26822.09 نقطة، وتراجع داو جونز الصناعي 343.78 نقطة، أو 0.66 %، إلى 51484.84 نقطة. وتعكس هذه الخسائر تحولاً في بوصلة المستثمرين من التركيز على قوة أرباح الشركات والنمو الاقتصادي إلى سؤال أكثر إلحاحاً يتعلق بمسار التضخم والفائدة، بعدما أصبح النفط مجدداً عاملاً قادراً على تغيير توقعات السياسة النقدية الأميركية وإعادة تسعير الأصول في الأسواق العالمية.
صدمة النفط
وجاء النفط في قلب موجة القلق الجديدة بعدما قفزت الأسعار إثر رفض الرئيس الأميركي دونالد ترامب اتفاق سلام اقترحته إيران، قبل أن تقلص مكاسبها مع ظهور توقعات بإجراء الوسطاء القطريين محادثات مع الطرفين سعياً للتوصل إلى اتفاق محتمل. وكانت أسعار الخام قد تسارعت خلال الأيام السابقة مع تراجع الآمال في قرب التوصل إلى تسوية، بعد أن انخفضت سابقاً عن المستويات المرتفعة التي سجلتها في بداية الشهر. وتكتسب هذه التحركات أهمية تتجاوز أسواق الطاقة، لأن المستثمرين ينظرون إلى كل زيادة مستدامة في النفط باعتبارها مصدراً محتملاً لموجة تضخمية جديدة، تبدأ من أسعار الوقود والنقل والشحن وتمتد إلى تكاليف الإنتاج والسلع والخدمات. ومن هنا أصبح مسار الحرب الإيرانية عاملاً مؤثراً بصورة مباشرة في تقييمات الأسهم والسندات وتوقعات أسعار الفائدة.
مخاوف التضخم
وتتمثل المشكلة الأساسية للأسواق في أن ارتفاع أسعار النفط الخام والديزل يأتي في وقت لم تنته فيه معركة مجلس الاحتياطي الاتحادي مع التضخم بصورة كاملة. فزيادة تكاليف الطاقة يمكن أن تنتقل عبر الاقتصاد الأميركي من خلال البنزين والشحن والطيران والصناعة، بما يجعل عودة التضخم نحو المستويات المستهدفة أكثر صعوبة. ويخشى المستثمرون أن تتحول الصدمة النفطية، إذا استمرت، من ارتفاع مؤقت في أسعار الطاقة إلى ضغوط أوسع على الأسعار، خصوصاً إذا دفعت الشركات تكاليفها الإضافية إلى المستهلك النهائي. ولذلك أصبحت تحركات الخام من أهم المؤشرات التي تراقبها وول ستريت لتحديد اتجاه السياسة النقدية، إذ إن بقاء النفط مرتفعاً لفترة طويلة قد يقلل قدرة البنك المركزي على تخفيف تكاليف الاقتراض، بل وربما يعيد فتح الباب أمام مزيد من التشديد.
رهانات الفائدة
وزادت تصريحات مسؤولي مجلس الاحتياطي الاتحادي الضغوط على المستثمرين، بعدما أشارت إلى احتمال الحاجة إلى مزيد من رفع أسعار الفائدة إذا لم تتراجع ضغوط الأسعار. ويأتي ذلك بعد أن رفع البنك المركزي الأميركي تكاليف الاقتراض بمقدار 25 نقطة أساس خلال الشهر الجاري، في خطوة تعكس استمرار حساسية صانعي السياسة تجاه التضخم. وهنا تتشكل حلقة مترابطة بين الأحداث الجيوسياسية والأسواق المالية؛ فالحرب تضغط على إمدادات الطاقة، وارتفاع النفط يغذي التضخم، والتضخم يدفع المستثمرين إلى توقع سياسة نقدية أكثر تشدداً، ثم تنعكس أسعار الفائدة المرتفعة على تقييمات الأسهم وتكلفة تمويل الشركات والمستهلكين. وكلما طالت فترة بقاء الخام عند مستويات مرتفعة، زادت احتمالات أن يضطر المستثمرون إلى إعادة النظر في السيناريوهات التي كانوا يبنون عليها توقعاتهم للأرباح والنمو خلال الفترة المقبلة.
ويضيف ارتفاع عوائد سندات الخزانة تحدياً آخر للأسهم الأميركية، لأنه يجعل أدوات الدخل الثابت منافساً أكثر قوة لرؤوس الأموال. وقال جاك أبلين، كبير مسؤولي الاستثمار في «كريسيت كابيتال»، إن إيران تدفع أسعار النفط، والنفط يدفع التضخم، والتضخم بدوره يدفع أسعار الفائدة، مشيراً إلى أن السوق تقترب من نقطة تصبح عندها أسعار الفائدة جذابة للغاية مقارنة بالأسهم للمرة الأولى منذ نحو عقدين. وهذه المقارنة مهمة للمستثمرين؛ فعندما يستطيع المستثمر الحصول على عائد مرتفع من سندات حكومية أميركية تتمتع بمخاطر أقل نسبياً، يصبح مطالباً بعائد أكبر لتبرير الاحتفاظ بالأسهم. ونتيجة لذلك ترتفع معدلات الخصم المستخدمة في تقييم الشركات، وتنخفض القيمة الحالية المتوقعة لأرباحها المستقبلية، وهو ما يضغط بصورة خاصة على القطاعات ذات التقييمات المرتفعة.
ضغط التكنولوجيا
ويفسر هذا العامل جزئياً الأداء الأضعف لمؤشر ناسداك، الذي سجل تراجعاً بنسبة 0.91 % متجاوزاً خسائر ستاندرد آند بورز وداو جونز. فأسهم التكنولوجيا والنمو تكون عادة أكثر حساسية لتحركات عوائد السندات، نظراً لأن جزءاً كبيراً من تقييماتها يعتمد على توقعات أرباح بعيدة المدى. وكلما ارتفعت الفائدة والعوائد الخالية نسبياً من المخاطر، تقل القيمة الحالية لهذه التدفقات المستقبلية في نماذج التقييم. كما أن ارتفاع تكاليف الاقتراض قد يضغط على الإنفاق والاستثمار ويزيد تكلفة تمويل الشركات، ما يضيف طبقة أخرى من المخاطر أمام القطاع. وبالتالي فإن الضغوط على ناسداك لا تعكس بالضرورة تراجعاً في أساسيات شركات التكنولوجيا وحدها، بل تغيراً في البيئة المالية التي تُسعّر فيها هذه الشركات.
ويبقى الملف الإيراني المحرك الجيوسياسي الأبرز للأسواق في المرحلة الحالية، إذ تتحرك أسعار الأصول سريعاً مع كل إشارة إلى تقدم المفاوضات أو تعثرها. فقد دفع رفض ترامب للمقترح الإيراني أسعار النفط إلى الارتفاع، بينما ساعدت التوقعات بشأن تحركات قطرية للوساطة في تقليص جزء من المكاسب. وتكشف هذه الاستجابة السريعة حجم علاوة المخاطر التي أصبحت مدمجة في أسعار الطاقة. فإذا ظهرت مؤشرات جدية إلى تسوية سياسية، يمكن أن تتراجع مخاوف الإمدادات وتنخفض أسعار الخام، بما يخفف بدوره الضغوط على توقعات التضخم والفائدة. أما استمرار الحرب أو تعثر المحادثات، فقد يبقي الطاقة مرتفعة ويضع البنك المركزي والأسواق أمام سيناريو أكثر تعقيداً يجمع بين ضغوط الأسعار ومخاطر تباطؤ النشاط الاقتصادي.
منافسة السندات
ولا تقتصر آثار العوائد المرتفعة على أسهم التكنولوجيا؛ إذ تؤثر أيضاً في قرارات توزيع المحافظ الاستثمارية بأكملها. ففي بيئة العوائد المنخفضة التي سادت لفترات طويلة، كان المستثمرون مضطرين إلى تحمل مخاطر أكبر في الأسهم بحثاً عن عوائد مجزية، وهو ما دعم التقييمات المرتفعة. لكن ارتفاع عوائد السندات يغير هذه المعادلة، إذ يستطيع المستثمرون تحقيق دخل أعلى من أدوات أكثر تحفظاً، ما يزيد تكلفة الفرصة البديلة للاحتفاظ بالأسهم. وإذا استمرت عوائد الخزانة في الارتفاع بالتزامن مع النفط، فقد تواجه وول ستريت إعادة توزيع أوسع لرؤوس الأموال، خصوصاً من الأسهم مرتفعة التقييم إلى السندات والسيولة والقطاعات التي تستطيع تمرير ارتفاع التكاليف إلى المستهلكين.