وول ستريت تتراجع ترقبا لبيانات التضخم والوظائف

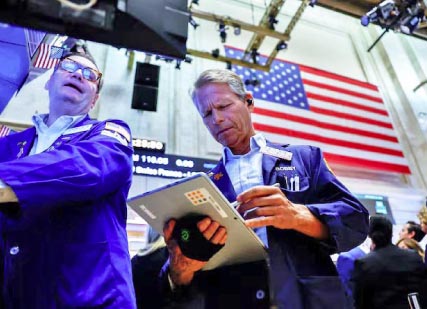
أغلقت الأسهم الأميركية تعاملات الثلاثاء على تراجع، بعدما فرض الارتفاع المستمر في عوائد سندات الخزانة ضغوطاً على شهية المستثمرين للمخاطرة، في وقت تترقب فيه الأسواق مجموعة من البيانات الاقتصادية المهمة التي قد تعيد رسم توقعات السياسة النقدية لمجلس الاحتياطي الفيدرالي خلال الفترة المقبلة.
وجاء الأداء الحذر قبيل صدور بيانات التضخم وسوق العمل، فيما واصل المستثمرون تقييم تصريحات مسؤولي الفيدرالي بشأن مسار أسعار الفائدة، وسط انقسام واضح حول توقيت الخطوة التالية للبنك المركزي. وتزداد أهمية البيانات المرتقبة بعدما دفعت قوة الضغوط التضخمية الأسواق إلى إعادة حساب احتمالات تشديد السياسة النقدية مجدداً.
قفزة تاريخية
وتصدرت سوق السندات المشهد بعدما ارتفعت عوائد سندات الخزانة الأميركية طويلة الأجل إلى مستويات لم تشهدها الأسواق منذ عقود، إذ وصل عائد السنـدات لأجـل 30 عاماً إلى نحـو 5.6206 %، مسجلاً أعلى مستوى له منذ يونيو 2002، في إشارة إلى استمرار الضغوط التي تواجه أدوات الدين طويلة الأجل.
وفي الوقت نفسه، صعد عائد سندات الخزانة القياسية لأجل عشر سنوات إلى 5.293 %، وهو أعلى مستوى له منذ يونيو 2007. وتمثل هذه المستويات عاملاً ضاغطاً على الأسهم، لأن ارتفاع العوائد يزيد جاذبية أدوات الدخل الثابت مقارنة بالأصول الأكثر مخاطرة، كما يرفع تكلفة التمويل على الشركات والأسر ويؤثر في تقييمات الأسهم، خصوصاً أسهم النمو والتكنولوجيا.
تراجع العوائد
وعلى الرغم من المستويات التاريخية التي سجلتها خلال الجلسة، قلصت عوائد السندات طويلة الأجل جانباً من ارتفاعاتها لاحقاً، فيما انخفضت عوائد الأدوات قصيرة الأجل. وساعد تراجع أسعار النفط في تخفيف بعض المخاوف التضخمية، بعدما ظهرت مؤشرات على تعافي صادرات النفط من الشرق الأوسط، ما قلص المخاوف من استمرار الضغوط القوية على أسعار الطاقة.
وساهمت تصريحات رئيس بنك الاحتياطي الفيدرالي في نيويورك جون وليامز في تهدئة توقعات التشديد السريع، بعدما أشار إلى أن البنك المركزي لديه الوقت الكافي لتقييم البيانات الاقتصادية قبل اتخاذ قرار بشأن موعد رفع أسعار الفائدة مرة أخرى. وأعادت هذه التصريحات بعض التوازن إلى الأسواق التي كانت تسعر في وقت سابق احتمالاً أكبر لزيادة الفائدة خلال اجتماع أكتوبر.
رهانات أكتوبر
وأظهرت أداة «فيد ووتش» التابعة لمجموعة «سي إم إي» تغيراً واضحاً في توقعات المتعاملين خلال جلسة الثلاثاء، إذ تراجع الاحتمال الذي تمنحه الأسواق لرفع الاحتياطي الفيدرالي سعر الفائدة بما لا يقل عن 25 نقطة أساس خلال اجتماعه في أكتوبر إلى 51.5 %، مقارنة بنحو 70 % في وقت سابق من الجلسة.
ويعكس هذا التحول مدى حساسية الأسواق لأي إشارات صادرة عن مسؤولي البنك المركزي، في وقت لم يعد فيه اتجاه الفائدة محسومًا بصورة كبيرة. فالمستثمرون يحاولون الموازنة بين استمرار الضغوط التضخمية من جهة، ومخاطر أن تؤدي تكاليف الاقتراض المرتفعة إلى إضعاف النشاط الاقتصادي وسوق العمل وإنفاق المستهلكين من جهة أخرى.
اختبار التضخم
وتتجه الأنظار إلى مؤشر أسعار نفقات الاستهلاك الشخصي، المقرر صدوره الأربعاء، باعتباره أحد أهم الاختبارات أمام الأسواق هذا الأسبوع. ويحظى المؤشر بأهمية خاصة لأنه يمثل أحد مقاييس التضخم الرئيسية التي يعتمد عليها الاحتياطي الفيدرالي في تقييم اتجاه الأسعار واتخاذ قرارات السياسة النقدية.
وقد تؤدي قراءة أعلى من المتوقع إلى إعادة تعزيز احتمالات رفع الفائدة، وبالتالي دفع عوائد السندات إلى مزيد من الصعود وزيادة الضغوط على الأسهم. أما ظهور إشارات على تراجع التضخم، فقد يمنح البنك المركزي مساحة أكبر للانتظار قبل اتخاذ خطوة جديدة، ويخفف بعض الضغوط التي تراكمت على أسواق الأسهم والسندات خلال الفترة الأخيرة.
سوق العمل
ولا يقتصر أسبوع البيانات الأميركية على التضخم، إذ ينتظـر المستثمـرون سلسلة من مؤشرات سوق العمل وصولاً إلى تقرير الوظائف الحكومي يوم الجمعة، الذي سيقدم صورة أكثر وضوحاً عن قدرة الاقتصاد الأميركي على تحمل أسعار الفائدة المرتفعة. وستكون قوة التوظيف والأجور والبطالة عناصر رئيسية في تحديد توقعات المستثمرين بشأن الخطوات المقبلة للفيدرالي.
وتزداد أهمية هذه المؤشرات مع محاولة البنك المركزي تحقيق توازن دقيق بين احتواء التضخم وعدم دفع سوق العمل إلى تباطؤ حاد. فإذا استمرت بيانات الوظائف في إظهار قوة كبيرة، فقد يرى الفيدرالي أن الاقتصاد قادر على تحمل المزيد من التشديد، بينما قد تؤدي علامات الضعف الواضحة إلى تقليص الحاجة إلى رفع الفائدة مجدداً.
ضغط المستهلك
ويرى تيم جريسكي، كبير محللي المحافظ الاستثمارية في «إنجالس أند سنايدر» في نيويورك، أن بيانات نفقات الاستهلاك الشخصي ستكون بالغة الأهمية في تحديد الاتجاه التالي للأسواق، في ظل تزايد الضغوط التي تواجه المستهلك الأميركي نتيجة ارتفاع أسعار الفائدة والوقود.
وقد تمثل حالة المستهلك أحد أبرز مصادر القلق بالنسبة إلى المستثمرين خلال المرحلة المقبلة، إذ إن استمرار تكاليف التمويل المرتفعة بالتزامن مع زيادة نفقات المعيشة يمكن أن يضغط على الإنفاق، الذي يمثل محركاً رئيسياً للاقتصاد الأميركي. ومن شأن حدوث تباطؤ ملموس في الاستهلاك أن ينعكس بصورة أكبر على أسهم الشركات المرتبطة مباشرة بإنفاق الأسر، خصوصاً قطاعات التجزئة والخدمات والسلع الاستهلاكية.
خسائر المؤشرات
وانعكست حالة الحذر على المؤشرات الرئيسية في وول ستريت، إذ أظهرت البيانات الأولية تراجع مؤشر «ستاندرد أند بورز 500» بنحو 11.12 نقطة، تعادل 0.14 %، ليغلق عند 7672.57 نقطة، في ظل الضغوط التي فرضها ارتفاع العوائد وانتظار المستثمرين للبيانات الاقتصادية.
كما انخفض مؤشر «ناسداك» المجمع بنحو 17.72 نقطة، أو 0.08 %، إلى 26802.66 نقطة، بينما كان «داو جونز الصناعي» الأكثر تراجعاً بين المؤشرات الرئيسية، بعدما فقد 136.10 نقطة، تعادل 0.26 %، لينهي الجلسة عند 51345.41 نقطة.