وول ستريت تنتعش رغم تهديد الفائدة

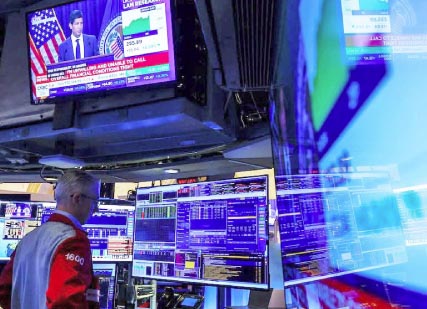
ارتفعت مؤشرات الأسهم الأمريكية في ختام تعاملات الأربعاء، بعدما أبقى مجلس الاحتياطي الفيدرالي أسعار الفائدة دون تغيير، في قرار جاء متوافقاً مع توقعات المستثمرين، ومنح وول ستريت فرصة لالتقاط الأنفاس، رغم استمرار المخاوف بشأن التضخم واحتمالات استئناف التشديد النقدي خلال ديسمبر المقبل.
وجاء صعود الأسهم في وقت رفع فيه البنك المركزي تقييمه لأداء الاقتصاد الأمريكي، لكنه أقر بأن التضخم لا يزال مرتفعاً، ما أبقى الباب مفتوحاً أمام زيادة جديدة للفائدة، وأعاد تركيز المستثمرين على البيانات الاقتصادية المنتظرة خلال الساعات المقبلة.
وتكشف تحركات الأسواق عن مفارقة لافتة، إذ احتفل المستثمرون بتثبيت الفائدة، بينما ارتفعت في الوقت نفسه توقعاتهم بزيادة تكاليف الاقتراض خلال الاجتماع المقبل، وسط موسم نتائج أعمال قوي يمنح الأسهم دعماً إضافياً في مواجهة الضغوط النقدية.
هدنة الفائدة المؤقتة
قرر مجلس الاحتياطي الفيدرالي الإبقاء على سعر الفائدة الرئيسي دون تغيير، في خطوة كانت متوقعة على نطاق واسع، بعدما فضّل صناع السياسة النقدية انتظار مزيد من المؤشرات الاقتصادية قبل اتخاذ قرار جديد.
ولم يحمل القرار مفاجآت كبيرة للمستثمرين، الذين كانوا قد استوعبوا بالفعل احتمالات تثبيت الفائدة خلال الاجتماع الحالي، ما ساعد الأسواق على التعامل مع الإعلان بهدوء نسبي.
لكن أهمية القرار لا تكمن في التثبيت وحده، بل في الرسائل التي حملها البيان المصاحب، خصوصاً رفع تقييم الاقتصاد الأمريكي مع استمرار التحذير من الضغوط التضخمية.
ويعني ذلك أن البنك المركزي يرى الاقتصاد في وضع يسمح له بتحمل سياسة نقدية أكثر تشدداً إذا اقتضت الحاجة، دون أن يكون ملزماً بالتحرك الفوري.
وقال رايان ديتريك، كبير محللي السوق لدى «كارسون جروب» في أوماها، إن قرار الفيدرالي لم يفاجئ المستثمرين، نظراً إلى أن تثبيت الفائدة كان متوقعاً على نطاق واسع.
وتعكس هذه التصريحات أهمية عنصر المفاجأة في الأسواق المالية، إذ إن القرارات المتوقعة غالباً ما تكون محسوبة مسبقاً في الأسعار، بينما تؤدي التغييرات غير المنتظرة إلى تقلبات أكبر.
ديسمبر يثير القلق
رغم ارتياح المستثمرين إلى تثبيت الفائدة، كشفت توقعات الأسواق عن ارتفاع ملحوظ في احتمالات تشديد السياسة النقدية خلال الاجتماع المقبل.
فوفق أداة «فيد ووتش» التابعة لمجموعة «سي إم إي»، بلغت احتمالات رفع الفائدة بمقدار 25 نقطة أساس في ديسمبر نحو 87.4 %، مقارنة بنسبة 78.3 % خلال تعاملات الثلاثاء.
وتعني هذه القفزة، البالغة 9.1 نقاط مئوية، أن المستثمرين أصبحوا أكثر اقتناعاً بإمكانية تحرك الفيدرالي خلال الاجتماع المقبل، رغم قراره الإبقاء على الفائدة حالياً.
وتكتسب هذه التوقعات أهمية كبيرة لأنها تؤثر في عوائد السندات وتكاليف الاقتراض وتقييمات الأسهم، خصوصاً الشركات التي تعتمد على التمويل أو ترتبط قيمتها بأرباح مستقبلية.
ومع ذلك، فإن احتمالات السوق ليست قراراً رسمياً أو ضماناً لتحرك البنك المركزي، بل تعكس تسعير المتعاملين للعقود المرتبطة بأسعار الفائدة.
ولهذا، قد تتغير هذه النسب سريعاً إذا أظهرت البيانات الاقتصادية المقبلة تباطؤاً مفاجئاً في التضخم أو ضعفاً في النشاط الاقتصادي.
وورش يترك الباب مفتوحاً
رفع الاحتياطي الفيدرالي تقييمه للاقتصاد الأمريكي في بيانه، لكنه شدد في الوقت نفسه على أن التضخم لا يزال مرتفعاً، في إشارة إلى استمرار التحديات أمام تحقيق استقرار الأسعار.
وخلال المؤتمر الصحفي الذي أعقب القرار، أوضح رئيس البنك المركزي كيفن وورش أن المؤسسة مستعدة وجاهزة للتحرك عند الضرورة.
وتحمل هذه الرسالة دلالتين للأسواق؛ الأولى أن الفيدرالي لا يرى حاجة ملحة إلى تعديل الفائدة فوراً، والثانية أنه لا يستبعد اتخاذ إجراءات إضافية إذا استمرت الضغوط السعرية.
وأشار ديتريك إلى أن المشاركين في السوق بدأوا يعتادون بصورة أكبر على أسلوب وورش، ما قد يساعد المستثمرين على تفسير تصريحاته وتقييم توجهات السياسة النقدية.
وتكتسب طريقة التواصل أهمية خاصة في إدارة السياسة النقدية، لأن توقعات المستثمرين والشركات والمستهلكين تتأثر بما يعلنه البنك المركزي عن خطواته المحتملة.
لكن استمرار التضخم المرتفع يضع صناع القرار أمام تحدي الموازنة بين احتواء الأسعار والمحافظة على قوة النمو وسوق العمل.
الأسهم تتحدى المخاوف
أغلقت المؤشرات الأمريكية الرئيسية على ارتفاعات متباينة، مع استمرار إقبال المستثمرين على الأسهم رغم توقعات رفع الفائدة في ديسمبر.
وبحسب البيانات الأوليـة، صـعد مؤشر «ستاندرد آند بورز 500» بمقدار 25.43 نقطة، تعـادل 0.33 %، ليصل إلى 7748.03 نقطة، مقترباً من مستوى 7750 نقطة.
وارتفع مؤشر «ناسداك المجمع» بمقدار 83.42 نقطة، أو 0.32 %، إلى 26561.24 نقطة، في حين أضاف مؤشر «داو جونز الصناعي» نحو 126.21 نقطة، تعادل 0.24 %، ليغلق عند 52503.78 نقطة.
ويشير صعود المؤشرات الثلاثة إلى تحسن نسبي في معنويات المستثمرين، رغم استمرار الحذر بشأن المسار المقبل للسياسة النقدية.
وكان «ستاندرد آند بورز 500» صاحب أكبر ارتفاع نسبي بين المؤشرات الرئيسية، بينما سجل «داو جونز» أقل المكاسب من حيث النسبة المئوية.
ولا يعني صعود الأسهم أن المستثمرين تجاهلوا مخاطر الفائدة، بل يعكس توازناً مؤقتاً بين التفاؤل بأداء الشركات والاقتصاد والمخاوف من ارتفاع تكاليف التمويل.
الأرباح تنقذ المعنويات
تزامن قرار الفيدرالي مع وصول موسم إعلان نتائج أعمال الشركات الأمريكية عن الربع الثالث إلى مرحلة مكثفة، ما وفر للأسواق مصدراً إضافياً للدعم.
فقد أعلنت نحو 200 شركة مدرجة في مؤشر «ستاندرد آند بورز 500» نتائجها الفصلية، وفق البيانات الواردة في التقرير.
وأظهرت بيانات مجموعة بورصـات لنـدن أن 84 % من هذه الشركات تجاوزت توقعات المحللين، وهي نسبة تعكس أداءً أفضل من التقديرات لدى غالبية الشركات التي أعلنت نتائجها.
وتساعد النتائج القوية على تعزيز ثقة المستثمرين في قدرة الشركات الأمريكية على تحقيق الأرباح، حتى في بيئة تتسم بارتفاع تكاليف الاقتراض واستمرار الضغوط السعرية.
لكن تجاوز التوقعات لا يعني بالضرورة ارتفاع أرباح جميع الشركات مقارنة بالعام السابق، إذ يعتمد هذا المؤشر على المقارنة بين النتائج الفعلية وتقديرات المحللين.
وتظل توقعات الإدارات بشأن المبيعات والهوامش الربحية والإنفاق الاستثماري عوامل مهمة في تحديد اتجاه الأسهم خلال الفترة المقبلة.
كما أن قوة أرباح الشركات قد تمنح الأسواق قدرة أكبر على تحمل السياسة النقدية المتشددة، لكنها لا تلغي تأثير الفائدة في تقييمات الأصول.
اختبار البيانات الحاسم
تترقب الأسواق صدور بيانات اقتصادية مهمة الخميس، يتقدمها تقرير نفقات الاستهلاك الشخصي الصادر عن وزارة التجارة الأمريكية، والذي يتضمن مقياس التضخم المفضل لدى الاحتياطي الفيدرالي.
ويكتسب هذا المؤشر أهمية خاصة لأنه يوفر معلومات عن تطورات الأسعار التي يراقبها البنك المركزي عند تقييم الحاجة إلى رفع الفائدة أو تثبيتها.
كما ينتظر المستثمرون التقدير الأولي للناتج المحلي الإجمالي الأمريكي خلال الربع الثالث، للحصول على صورة أوضح عن قوة النشاط الاقتصادي.
وستساعد القراءتان معاً في تحديد ما إذا كان الاقتصاد يحافظ على زخمه رغم الضغوط التضخمية، أم أن مؤشرات التباطؤ بدأت تظهر بصورة أكبر.
فإذا جاءت بيانات التضخم أعلى من التوقعات، فقد تتعزز رهانات الأسواق على رفع الفائدة في ديسمبر، بينما قد يؤدي تباطؤ الأسعار إلى إعادة تقييم هذه الاحتمالات.
وفي المقابل، فإن قوة النمو الاقتصادي قد تمنح الفيدرالي مساحة أوسع للتحرك، في حين قد تزيد مؤشرات الضعف الاقتصادي حساسية المستثمرين تجاه أي تشديد إضافي.
ولهذا، لا يقتصر اهتمام الأسواق على الأرقام نفسها، بل يمتد إلى دلالاتها بالنسبة إلى قرارات البنك المركزي المقبلة.
الأسواق أمام مفترق طرق
تواجه وول ستريت خلال الأسابيع المقبلة معادلة دقيقة، تجمع بين قوة أرباح الشركات واستمرار النمو الاقتصادي من جهة، ومخاطر التضخم وارتفاع أسعار الفائدة من جهة أخرى. فقرار التثبيت منح المستثمرين ارتياحاً مؤقتاً، لكنه لم يبدد احتمالات رفع الفائدة، خصوصاً بعدما ارتفعت رهانات السوق على زيادة قدرها ربع نقطة مئوية في ديسمبر.
وتعني هذه البيئة أن الأسهم قد تظل شديدة الحساسية للبيانات الاقتصادية وتصريحات مسؤولي البنك المركزي ونتائج أعمال الشركات الكبرى.
كما أن ارتفاع الفائدة المحتمل قد يزيد جاذبية بعض أدوات الدخل الثابت، ويرفع تكلفة تمويل الشركات والمستهلكين، بما يؤثر في قرارات الاستثمار والإنفاق.
وفي المقابل، قد تستمر الأرباح القوية في توفير دعم للأسهم إذا أظهرت الشركات قدرة على المحافظة على نمو أعمالها وهوامشها الربحية.
وتبقى الرسالة الأبرز من جلسة الأربعاء أن الأسواق لم تعد تنظر إلى تثبيت الفائدة باعتباره نهاية دورة التشديد النقدي، بل محطة انتظار قبل اختبار جديد.
وبينما احتفلت وول ستريت بمكاسب محدودة، تتجه الأنظار إلى بيانات التضخم والنمو، التي قد تحدد ما إذا كان صعود الأسهم بداية موجة أكثر استقراراً، أم مجرد هدنة قصيرة قبل عودة ضغوط الفائدة إلى الأسواق المالية.