
125.7 مليون دينار تعيد تشكيل السوق

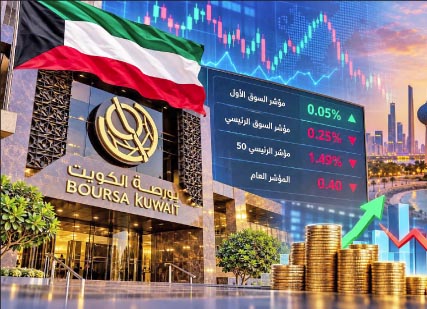
أنهت بورصة الكويت تعاملات أمس الاثنين على تباين في أداء مؤشراتها الرئيسية، في جلسة اتسمت بارتفاع واضح في مستوى السيولة وتزايد النشاط على مجموعة من الأسهم، مقابل ضغوط بيعية طالت شريحة واسعة من السوق، لتقدم التداولات صورة مختلفة بين قدرة الأسهم القيادية على التماسك وبين الضغوط التي تعرضت لها أسهم السوق الرئيسي.
وسجلت التداولات مستوى مرتفعاً بلغ 125.77 مليون دينار، موزعة على 426.02 مليون سهم، من خلال تنفيذ نحو 27.89 ألف صفقة، وهي أرقام تعكس وجود نشاط قوي داخل السوق، حتى وإن لم ينعكس بصورة متوازنة على اتجاهات المؤشرات والأسهم.
وارتفع مؤشر السوق الأول بنسبة محدودة بلغت 0.05 %، بينما انخفض مؤشر السوق الرئيسي بنسبة 0.25 %، وتعرض مؤشر «الرئيسي 50» لضغوط أكبر بعدما فقد نحو 1.49 %، فيما انخفض مؤشر السوق العام بنحو 0.40 نقطة بما لا يمثل نسبة مئوية.
ويشير التباين بين المؤشرات إلى أن جلسة الاثنين لم تكن جلسة بيع جماعي بقدر ما كانت جلسة إعادة توزيع للسيولة والمراكز الاستثمارية، إذ استطاعت الأسهم القيادية في السوق الأول الحفاظ على قدر من التماسك، بينما ظهرت الضغوط بصورة أكثر وضوحاً داخل شريحة الأسهم المتوسطة والصغيرة.
وتكتسب هذه الصورة أهمية إضافية عند النظر إلى حجم الأموال المتداولة، فالسيولة التي تجاوزت 125 مليون دينار تؤكد أن السوق لم يكن يعاني غياب المشترين أو ضعف النشاط، وإنما شهد حركة نشطة بين الأسهم والقطاعات، مع ارتفاع درجة الانتقائية لدى المتعاملين.
سيولة قوية رغم التراجع
اللافت في جلسة الاثنين أن ارتفاع السيولة جاء بالتزامن مع تراجع أسعار 68 سهماً، مقابل ارتفاع 53 سهماً واستقرار 12 سهماً، بما يعني أن ميزان الحركة مال لمصلحة الأسهم المتراجعة من حيث العدد، لكن ذلك لم يمنع السوق الأول من الإغلاق في المنطقة الخضراء.
وتكشف هذه المعادلة عن أهمية التمييز بين حركة المؤشر وحركة السوق ككل؛ فارتفاع السوق الأول بنسبة 0.05 % لا يعني أن غالبية الأسهم سجلت مكاسب، كما أن تراجع المؤشرات الأخرى لا يعني غياب السيولة.
بل إن حجم التداول البالغ 426.02 مليون سهم وتنفيذ ما يقارب 28 ألف صفقة يشيران إلى وجود حركة نشطة لإعادة بناء المراكز الاستثمارية، خصوصاً مع اقتراب نهاية الربع الثالث ودخول السوق مرحلة تبدأ فيها المحافظ والمستثمرون تدريجياً في إعادة تقييم المراكز استعداداً لنتائج الأشهر التسعة الأولى من العام.
ومن هنا تصبح نوعية السيولة أكثر أهمية من قيمتها وحدها. فاستمرار التداولات عند مستويات مرتفعة مع انتقال الأموال بين مجموعات مختلفة من الأسهم يمكن أن يوفر للسوق قاعدة نشاط قوية، بينما تركز السيولة بصورة مفرطة في عدد محدود من الأسهم قد يؤدي إلى تباين حاد بين أداء المؤشرات والأداء الفعلي للمحافظ الاستثمارية.
السوق الأول أكثر تماسكاً
حفاظ السوق الأول على مكاسب محدودة رغم تراجع 8 قطاعات يعكس استمرار قدرة شريحة الأسهم القيادية على امتصاص جانب من الضغوط.
وهذه القدرة ترتبط بطبيعة الشركات المدرجة في السوق الأول، التي تضم ثقلاً مهماً من القطاع المصرفي والشركات الكبرى ذات القيم السوقية المرتفعة، ولذلك فإن استقرارها أو تسجيلها تحركات محدودة قد يكون كافياً لمنع المؤشرات الرئيسية من الدخول في موجات هبوط أكثر حدة.
وفي المقابل، أظهر انخفاض «الرئيسي 50» بنسبة 1.49 % أن الضغوط كانت أكثر قوة داخل بعض الأسهم النشطة والمتوسطة، وهو ما يتوافق مع اتساع دائرة التراجع إلى 68 سهماً.
وهذا الاختلاف بين السوقين قد يستمر خلال الفترة المقبلة إذا ظلت السيولة تتحرك بصورة انتقائية، خصوصاً أن المستثمر أصبح أكثر حساسية تجاه تقييمات الأسهم والنتائج التشغيلية وقدرة الشركات على المحافظة على الأرباح في بيئة عالمية تتسم بارتفاع أسعار الطاقة وتشدد السياسة النقدية.
صورة أكثر وضوحاً
قطاعياً، تراجعت مؤشرات 8 قطاعات مقابل ارتفاع 5 قطاعات، وسجل قطاع التكنولوجيا الانخفاض الأكبر بنسبة 18.37 %، بينما جاء التأمين في الاتجاه المقابل بارتفاع بلغ 3.40 %.
ويكشف هذا التباين القطاعي عن سوق تتحرك فيه الأموال وفق عوامل خاصة بكل قطاع وشركة، وليس وفق اتجاه موحد يشمل جميع الأسهم.
وكان سهم «الأنظمة» الأكثر انخفاضاً بنسبة 18.37 %، في حين ارتفع «أولى تكافل» بنسبة 11.97 %. وعلى مستوى النشاط، سجل «ساحل» أكبر كمية تداول بنحو 39.33 مليون سهم، بينما استحوذ «إيفا» على أعلى قيمة سيولة بنحو 15.08 مليون دينار.
ومع ذلك، فإن القراءة الأهم لا ترتبط بسهم منفرد بقدر ارتباطها بتوزيع السيولة على السوق، لأن استدامة النشاط تتطلب اتساع قاعدة الأسهم المشاركة في التداول، وليس مجرد ارتفاع أحجام التداول في عدد محدود منها.
النفط يعود بقوة
خارج البورصة، دخل النفط مجدداً بقوة إلى حسابات المستثمرين، بعدما ارتفع خام برنت خلال تعاملات الاثنين إلى ما يزيد على 107 دولارات للبرميل وسط استمرار التوترات الجيوسياسية والمخاوف المتعلقة بالإمدادات والملاحة في المنطقة. (الجزيرة نت)
وبالنسبة للكويت، تظل حركة النفط عاملاً رئيسياً في قراءة المشهد الاقتصادي، إذ تمنح الأسعار المرتفعة المالية العامة والإيرادات النفطية مساحة أكبر، لكن الارتفاع الحاد والممتد يحمل في الوقت نفسه تأثيرات عالمية أكثر تعقيداً، خصوصاً عبر التضخم وأسعار الفائدة وتكلفة النقل والإنتاج.
وبالتالي، لا يمكن النظر إلى ارتفاع النفط باعتباره عاملاً إيجابياً مطلقاً للأسواق الخليجية؛ فالفائدة المالية للدول المصدرة تقابلها مخاطر ارتفاع التضخم عالمياً وتشديد السياسة النقدية وتراجع معدلات النمو إذا استمرت أسعار الطاقة عند مستويات مرتفعة لفترات طويلة.
إعادة تسعير المخاطر
ويبرز العامل النقدي باعتباره واحداً من أهم المتغيرات الخارجية التي تتحكم حالياً في شهية المستثمرين.
فقد رفع مجلس الاحتياطي الفيدرالي الأميركي في 16 سبتمبر سعر الفائدة بمقدار 25 نقطة أساس إلى نطاق 3.75 %–4 %، مشيراً إلى استمرار قوة النشاط الاقتصادي وبقاء التضخم عند مستويات مرتفعة. (البنك الاحتياطي الفيدرالي)
وهذا التطور يضع أسواق الأسهم العالمية أمام معادلة أكثر صعوبة، لأن ارتفاع الفائدة يعني ارتفاع العائد المطلوب على الاستثمار، وزيادة جاذبية الأدوات ذات الدخل الثابت، فضلاً عن رفع تكلفة التمويل بالنسبة للشركات.
كما أظهرت توقعات الفيدرالي في سبتمبر استمرار الضغوط التضخمية، مع توقع متوسط تضخم نفقات الاستهلاك الشخصي عند 3.7 % خلال 2026، وهو ما يفسر بقاء السياسة النقدية ضمن دائرة التشدد. (البنك الاحتياطي الفيدرالي)
ومن هنا، فإن المستثمر في بورصة الكويت لا يتابع أرباح الشركات المحلية فقط، وإنما يتحرك ضمن منظومة عالمية تتداخل فيها أسعار النفط مع التضخم والفائدة الأميركية وعوائد السندات وحركة رؤوس الأموال.
هامش نقدي مختلف
محلياً، تبدو الصورة النقدية أكثر توازناً. فقد أكد بنك الكويت المركزي في منتصف سبتمبر أن الأوضاع النقدية السائدة تتوافق مع الظروف الاقتصادية المحلية، مع بقاء سعر الخصم عند 3.5%. كما أظهرت بياناته ارتفاع عرض النقد بمفهومه الواسع بنسبة 1.9 % على أساس سنوي في يوليو، وزيادة ودائع المقيمين لدى البنوك المحلية بنسبة 9.8 %، ونمو التسهيلات الائتمانية للمقيمين بنسبة 4.8 %. (البنك المركزي الكويتي)
وتحمل هذه الأرقام أهمية مباشرة لسوق الأسهم، لأنها تشير إلى استمرار نمو الودائع والائتمان بالتزامن مع استقرار نقدي، وهو ما يوفر قاعدة مالية مهمة للنشاط الاقتصادي والاستثماري.
كما أن عدم التطابق الآلي بين مسار سعر الخصم الكويتي وتحركات الفائدة الأميركية يمنح السياسة النقدية المحلية مساحة للتعامل مع خصوصية الاقتصاد الوطني ومتطلبات الاستقرار المالي والنقدي.
تحديث البنية المالية
وتزامنت جلسة الاثنين مع إعلان بنك الكويت المركزي إطلاق نظام الكويت لحماية ودفع الأجور (KWPS) ضمن المرحلة الثانية من مشروع نظام الكويت الوطني للمدفوعات.
ويهدف النظام إلى إنشاء منصة وطنية متكاملة لمعالجة ومتابعة تحويل أجور العاملين في القطاع الخاص عبر البنوك المحلية، مع الاعتماد على معيار ISO 20022، بما يدعم كفاءة المدفوعات وجودة البيانات والرقابة والشمول المالي. (البنك المركزي الكويتي)
ورغم أن التأثير المباشر لهذه الخطوة على أسعار الأسهم محدود، فإنها تدخل ضمن الصورة الأكبر لتحديث البنية التحتية المالية في الكويت، وهي عملية ترتبط على المدى الطويل بكفاءة القطاع المصرفي وتطوير البيئة الاستثمارية والتحول الرقمي.
ويتزامن ذلك مع استمرار تطوير سوق المال الكويتي وتوسيع المنتجات الاستثمارية وتحديث البنية التنظيمية، بعد مسار طويل من الإصلاحات التي عززت تصنيف الكويت ضمن مؤشرات الأسواق الناشئة العالمية. (The European Magazine )
الربع الثالث يدخل الحسابات
ومع اقتراب نهاية سبتمبر، تبدأ السوق عملياً في الانتقال من مرحلة متابعة التداولات اليومية إلى مرحلة تقييم نتائج الربع الثالث والأشهر التسعة الأولى.
وستصبح قدرة الشركات على تحقيق نمو تشغيلي والمحافظة على الهوامش والتدفقات النقدية عاملاً أكثر تأثيراً في تحديد اتجاه الأموال، خصوصاً في ظل ارتفاع تكلفة رأس المال عالمياً.
ولهذا قد تشهد الجلسات المقبلة استمراراً في التباين بين الأسهم، بدلاً من تحرك السوق بالكامل في اتجاه واحد، مع إعادة تسعير المراكز وفق النتائج المتوقعة لكل شركة والقطاعات الأكثر استفادة من الدورة الاقتصادية الحالية.