
64.9 مليار دينار قروض.. مَن اقترضها؟

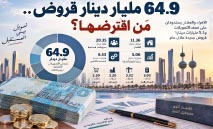
واصلت البنوك الكويتية توسيع محفظتها الائتمانية خلال العام الجاري، ليرتفع إجمالي التسهيلات المقدمة للمقيمين وغير المقيمين إلى نحو 64.93 مليار دينار بنهاية يونيو 2026، وسط نمو التمويل الموجه إلى الأفراد والعقار وشراء الأوراق المالية وعدد من الأنشطة الاقتصادية الرئيسية.
وتكشف قراءة تفصيلية لخريطة الـ64.9 مليار دينار أن التسهيلات الشخصية حافظت على موقعها في صدارة وجهات أموال البنوك، تلاها القطاع العقاري، بينما برزت القروض الموجهة لشراء الأوراق المالية كواحدة من المحافظ التي سجلت نمواً ملحوظاً خلال عام.
ووفق بيانات بنك الكويت المركزي، ارتفع إجمالي التسهيلات الائتمانية بنحو 8.6 % على أساس سنوي، مقارنة بنحو 59.80 مليار دينار في يونيو 2025، ما يعني إضافة البنوك نحو 5.13 مليارات دينار إلى أرصدة الائتمان خلال 12 شهراً فقط.
وبالمقارنة مع نهاية ديسمبر 2025، عندما بلغ إجمالي التسهيلات نحو 63.74 مليار دينار، أضافت المحفظة نحو 1.19 مليار دينار خلال النصف الأول من 2026.
ولا تكمن أهمية الرقم في وصول الائتمان إلى قرابة 65 مليار دينار فقط، وإنما في كيفية توزيع هذه الأموال، إذ تكشف الأرقام عن تركز جزء كبير من التمويل المصرفي في الأفراد والعقار، بالتوازي مع تدفقات بمليارات الدنانير إلى الخدمات والتجارة والصناعة والإنشاء وشراء الأسهم.
20.35 ملياراً للأفراد
جاءت التسهيلات الشخصية في المرتبة الأولى، بعدما بلغ رصيدها نحو 20.35 مليار دينار في نهاية يونيو الماضي، مقابل نحو 19.58 ملياراً في الفترة نفسها من 2025.
وبذلك أضافت القروض الشخصية نحو 770 مليون دينار خلال عام، بنمو يقارب 3.9 %.
وتستحوذ التسهيلات الشخصية وحدها على نحو 31 % من إجمالي الائتمان الممنوح من البنوك، ما يعني أن قرابة دينار من كل 3 دنانير ضمن المحفظة الائتمانية يقع تحت مظلة التمويلات الشخصية.
وتتوزع تلك المحفظة على نحو 2.04 مليار دينار من القروض الاستهلاكية، إضافة إلى نحو 175 مليون دينار للسكن الخاص والنموذجي، فيما يستحوذ بند التسهيلات الشخصية الأخرى، الذي يتضمن التمويل الإسكاني، على الحصة الكبرى بنحو 17.69 مليار دينار.
ويكشف حجم هذه المحفظة الثقل الكبير الذي يمثله تمويل الأفراد في أعمال البنوك المحلية، إذ يزيد رصيد التسهيلات الشخصية وحده على مجموع القروض الموجهة إلى قطاعات التجارة والصناعة والإنشاء مجتمعة.
العقار يحصل على 11.36 ملياراً
وحل القطاع العقاري في المرتبة الثانية بين أكبر المقترضين، بعدما بلغ رصيد التسهيلات الموجهة إليه نحو 11.36 مليار دينار بنهاية يونيو، مقارنة بنحو 10.67 مليارات في الشهر ذاته من العام الماضي.
وبذلك ارتفع التمويل العقاري بنحو 690 مليون دينار خلال عام، بنسبة تقارب 6.5 %.
ويمثل العقار وحده نحو 17.5 % من إجمالي محفظة الائتمان، بما يؤكد استمرار ارتباط جزء رئيسي من النشاط الائتماني للبنوك بالسوق العقارية.
وتظهر الصورة بصورة أوضح عند جمع العقار والتسهيلات الشخصية، إذ يصل إجمالي ما استحوذ عليه البندان إلى نحو 31.7 مليار دينار.
وهذا يعادل قرابة 49 % من جميع التسهيلات الائتمانية، أي أن نحو نصف محفظة القروض البالغة 64.9 مليار دينار تتركز في الأفراد والعقار.
5.06 مليارات لشراء الأوراق المالية
ومن أبرز الأرقام التي تكشفها خريطة القروض وصول التمويلات الموجهة إلى شراء الأوراق المالية إلى نحو 5.06 مليارات دينار.
وكان رصيد هذه التسهيلات يبلغ نحو 4.45 مليارات دينار في يونيو من العام الماضي، ما يعني ارتفاعه بنحو 607 ملايين دينار خلال 12 شهراً، وبنسبة تقارب 13.6 %.
وبذلك أصبحت القروض الموجهة إلى شراء الأوراق المالية تمثل نحو 7.8% من إجمالي محفظة الائتمان.
كما يعني الرقم أن ما يقارب 8 دنانير من كل 100 دينار أقرضتها البنوك أصبحت مرتبطة بتمويل شراء أوراق مالية.
ويكتسب نمو هذه المحفظة أهمية خاصة مع النشاط الذي شهدته بورصة الكويت خلال الفترة الماضية، إذ يكشف عن زيادة حجم التمويل المصرفي المرتبط بالاستثمار في الأوراق المالية.
كما أصبحت هذه المحفظة أكبر من إجمالي الائتمان الموجه بصورة منفردة إلى كل من قطاعات التجارة والصناعة والإنشاء والنفط والغاز.
الخدمات تحصل على 6.53 مليارات
وفي المركز الثالث بين القطاعات والبنود الرئيسية من حيث حجم التمويل جاء بند الخدمات الأخرى، برصيد بلغ نحو 6.53 مليارات دينار.
ويستحوذ هذا البند على نحو 10 % من إجمالي التسهيلات الائتمانية، ليشكل مع التسهيلات الشخصية والعقار وشراء الأوراق المالية كتلة رئيسية من أموال البنوك الموجهة إلى الاقتصاد.
ويعكس ارتفاع حجم التمويل الموجه للخدمات اتساع دور الأنشطة الخدمية داخل الاقتصاد المحلي، في ظل تنوع الشركات العاملة في هذا المجال واحتياجاتها المختلفة للتمويل التشغيلي والاستثماري.
4.48 مليارات للبنوك
ولم تقتصر خريطة الائتمان على الأفراد والشركات والأنشطة الاقتصادية المباشرة، إذ بلغ رصيد القروض الموجهة إلى البنوك نحو 4.48 مليارات دينار.
كما حصلت المؤسسات المالية من غير البنوك، التي تضم وفق تصنيفات «المركزي» أنشطة مثل شركات الاستثمار والتمويل والتأمين والصرافة وغيرها، على تسهيلات بلغت نحو 3.25 مليارات دينار.
وبذلك يصل إجمالي التمويل في هذين البندين إلى أكثر من 7.7 مليارات دينار، بما يمثل نحو 12 % من إجمالي محفظة التسهيلات.
3.59 مليارات للتجارة
أما قطاع التجارة فبلغ رصيد التسهيلات الائتمانية الموجهة إليه نحو 3.59 مليارات دينار.
ويمثل تمويل التجارة أحد المكونات التقليدية لمحافظ البنوك، نظراً إلى حاجة الشركات العاملة في القطاع إلى السيولة لتمويل الاستيراد والمخزون ورأس المال العامل والعمليات التشغيلية المختلفة.
ويعادل التمويل الموجه إلى التجارة نحو 5.5 % من إجمالي محفظة الائتمان.
ويأتي ذلك في اقتصاد يعتمد على نشاط تجاري واستهلاكي واسع، ما يجعل حركة الائتمان الموجه للتجارة أحد المؤشرات المهمة على نشاط الشركات ودورة الأعمال.
3.2 مليارات للصناعة
وحصل القطاع الصناعي على نحو 3.20 مليارات دينار من التسهيلات الائتمانية بنهاية يونيو.
ويمثل ذلك قرابة 4.9 % من إجمالي محفظة القروض.
ويشمل التمويل الصناعي احتياجات الشركات المرتبطة بالتوسع وشراء المعدات وتمويل رأس المال العامل والعمليات الإنتاجية، ما يجعل نمو هذه التسهيلات مرتبطاً بدرجة كبيرة بمستويات النشاط والاستثمار في القطاع.
ويضع حجم التمويل الصناعة خلف التجارة مباشرة، مع فارق يقل عن 400 مليون دينار بين رصيد القطاعين.
3.02 مليارات للإنشاء
واستحوذ قطاع الإنشاء على تسهيلات بقيمة تقارب 3.02 مليارات دينار، ليشكل نحو 4.7 % من إجمالي الائتمان.
وترتبط حركة هذه المحفظة بصورة وثيقة بنشاط المقاولات والمشروعات الحكومية والخاصة، إضافة إلى الطلب على تمويل المشروعات وتوفير السيولة اللازمة لتنفيذ العقود.
وعند جمع الائتمان الموجه إلى التجارة والصناعة والإنشاء، يصل إجمالي تمويل القطاعات الثلاثة إلى نحو 9.8 مليارات دينار.
ورغم ضخامة هذا الرقم، فإنه يظل أقل من نصف حجم التسهيلات الشخصية البالغة 20.35 مليار دينار، ما يبرز مجدداً الوزن الكبير لتمويل الأفراد في خريطة الائتمان الكويتية.
3 مليارات للنفط والغاز
ووصل رصيد التمويلات الموجهة إلى قطاع النفط الخام والغاز إلى نحو 3 مليارات دينار.
ويمثل ذلك نحو 4.6 % من إجمالي التسهيلات الائتمانية.
ورغم أن القطاع النفطي يمثل العمود الرئيسي للاقتصاد الكويتي والإيرادات العامة، فإن حجم التمويل المصرفي المباشر الموجه إليه يظل أقل من التمويل الممنوح للعقار أو الأفراد، نظراً إلى طبيعة تمويل الأنشطة النفطية ودور الجهات الحكومية والشركات التابعة للدولة فيها.
مليار للخدمات العامة
وفي مرتبة أقل من حيث الحجم، بلغ رصيد التمويلات الموجهة إلى الخدمات العامة نحو 1.07 مليار دينار.
أما قطاع الزراعة وصيد الأسماك فاستحوذ على واحدة من أصغر حصص المحفظة، بتسهيلات بلغت نحو 35 مليون دينار فقط.
وتبرز الفجوة الكبيرة بين القطاعات المختلفة في توزيع الائتمان؛ فبينما تتجاوز التسهيلات الشخصية 20 مليار دينار، لا يحصل عدد من الأنشطة الاقتصادية الصغيرة إلا على جزء محدود للغاية من أموال البنوك.
5.1 مليارات أضيفت في عام
ويظل النمو السنوي لإجمالي القروض أحد أبرز أرقام المشهد الائتماني، بعدما قفزت المحفظة من 59.80 مليار دينار في يونيو 2025 إلى 64.93 ملياراً في يونيو 2026.
وبذلك ضخت البنوك صافياً أكثر من 5.1 مليارات دينار إضافية في أرصدة الائتمان خلال عام.
وبحسبة مبسطة، تعادل هذه الزيادة نحو 427 مليون دينار شهرياً في المتوسط، أو نحو 14 مليون دينار يومياً، مع التأكيد أن الائتمان لا ينمو بصورة منتظمة يومياً وإنما تعكس الحسبة فقط متوسط الزيادة خلال الفترة.
كما يكشف النظر إلى فترة أطول عن اتساع واضح في حجم محفظة التمويل.
فمقارنة برصيد بلغ نحو 46.11 مليار دينار في نهاية 2021، تكون التسهيلات قد زادت بنحو 18.8 مليار دينار حتى يونيو 2026، أي بأكثر من 40 % خلال نحو أربع سنوات ونصف السنة.